La apuesta al doble de Huang expone el verdadero cuello de botella de la IA
Jensen Huang anuncia que NVIDIA duplicará las ventas de chips el próximo año, pero el cambio de restricción del diseño a las fábricas podría transformar toda la cadena de suministro de la IA.
Huang dice que los chips se duplicarán. La verdadera historia es dónde se fabricarán.
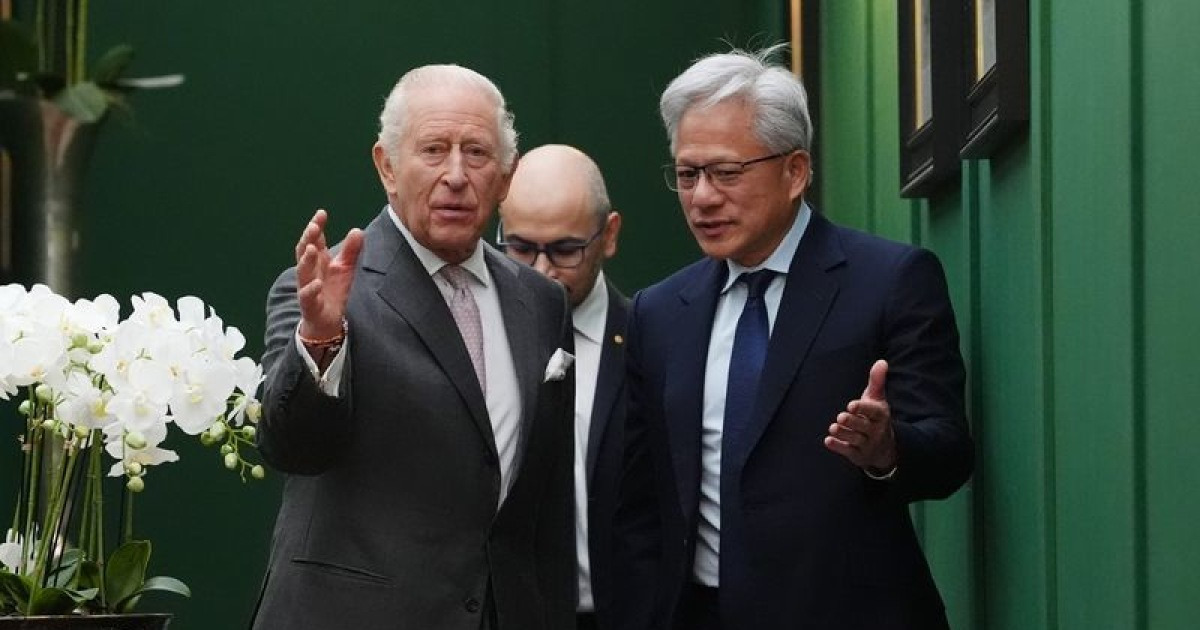
Jensen Huang hizo una afirmación llamativa la semana pasada durante un evento en Escocia junto al rey Carlos III: NVIDIA espera enviar el doble de chips el próximo año respecto a lo que hace este año. Es ese tipo de proyección pública de duplicación que mueve los mercados, y llegó de inmediato, de la manera en que solo los susurros de NVIDIA pueden hacerlo.
Pero la cifra titular oscurece algo más importante. La restricción en la infraestructura de IA ya no se trata solo de diseñar chips más rápidos. Se trata de contar con suficientes fábricas, suficiente capacidad de empaquetado y suficientes ópticas coempaquetadas para construirlos.
Huang no desglosó la cifra por producto, pero el portafolio de NVIDIA ahora se extiende mucho más allá de las GPU para centros de datos que le construyeron su reputación. La compañía envía las arquitecturas Blackwell y la próxima generación Rubin, sí, pero también CPUs, chips de conmutación para centros de datos, semiconductores para redes ópticas, chips Jetson para robótica y vehículos autónomos e incluso silicio personalizado para la Nintendo Switch 2. Cuando Huang habla de duplicar, probablemente se refiere a una lista de materiales mucho más amplia que solo la GPU.
Esa amplitud importa. Un doblez del volumen total de chips repartido entre GPU, redes, CPU y silicio periférico significa que cada proveedor del ecosistema —desde TSMC hasta Coherent pasando por las casas de empaquetado coreanas y taiwanesas— enfrenta una inflexión similar. El cuello de botella se está desplazando hacia下游.
El punto de estrangulamiento de la fabricación
NVIDIA ha sido durante mucho tiempo una empresa fabless. Diseña chips; TSMC los fabrica. La matemática detrás de una proyección de duplicación es engañosamente simple, pero asume que el lado manufacturero puede mantener el ritmo. Esa suposición está bajo presión.
La capacidad de nodos avanzados de TSMC ya está cerca de su máximo aprovechamiento. La compañía está invirtiendo decenas de miles de millones en nuevas fábricas en Arizona, Kumamoto y Dresde, pero esas instalaciones no alcanzarán volúmenes significativos hasta 2027, como mínimo. A corto plazo, la capacidad de NVIDIA para duplicar el volumen de envíos depende de exprimir más de las líneas existentes y de que las ópticas coempaquetadas y el empaquetado avanzado se desplieguen a escala, áreas donde Samsung Foundry y el negocio de foundry de Intel también compiten por la misma porción de la demanda.
El lado de las redes añade otra capa. Los clústeres modernos de IA están limitados no por la potencia bruta de GPU sino por la velocidad con la que las GPU pueden comunicarse entre sí. Los chips de conmutación y ópticos propios de NVIDIA son críticos para mantener productivos a los clústeres. Si el volumen de chips se duplica pero el tejido de red no puede escalar proporcionalmente, el compute efectivo por dólar invertido en GPU disminuye. La industria ya está viendo esa fricción en forma de tiempos de entrega cada vez más largos para componentes NVLink y de redes espectrales.
Incluso la historia del empaquetado se está ajustando. El empaquetado avanzado, especialmente las ópticas coempaquetadas y los interpositores 2.5D que Rubin y las futuras arquitecturas exigirán, requiere equipos especializados y capacidad de salas limpias que no pueden duplicarse de la noche a la mañana. Las empresas que controlan esta capacidad, particularmente en Taiwán y Corea del Sur, tienen un apalancamiento desproporcionado.
La señal de seguridad está subestimada
Huang también aprovechó su aparición en Escocia para reiterar una posición que ha estado desarrollando públicamente: si un producto no es seguro, retrase su lanzamiento. Las declaraciones se produjeron durante una sesión que incluyó representantes de Google DeepMind, OpenAI y Anthropic, las tres compañías más expuestas a la pregunta de si el desarrollo de IA va más rápido que su gobernanza.
Esto es fácil de descartar como cautela retórica de un vendedor cuyo negocio depende de que la IA acelere. Pero el encuadre de Huang es técnicamente específico. No está hablando de política ni de regulación. Está hablando de seguridad del producto: la idea de que la misma disciplina de ingeniería que rige la calificación de semiconductores debería aplicarse al despliegue de sistemas de IA.
La implicación para la cadena de suministro es indirecta pero real. Si los principales proveedores de la nube y los laboratorios de modelos comienzan a actuar con un ritmo de lanzamiento «priorizando la seguridad», la demanda de los chips más avanzados podría aplanarse temporalmente incluso mientras la trayectoria a largo plazo se mantiene pronunciada. Un par de trimestres de paso deliberado no cambiarían las proyecciones anuales de NVIDIA, pero sí cambiarían las guía trimestrales, y la guía trimestral es lo que mueve los precios de las acciones a corto plazo.
Quiénes ganan, quiénes pierden
Los ganadores de la proyección de duplicación de Huang son claros: TSMC, Samsung Foundry, los proveedores de materiales coreanos y japoneses, las casas de empaquetado y los fabricantes de componentes ópticos. Cada uno de ellos ya está funcionando a alta velocidad. Un aumento sostenido de la demanda les otorga poder de fijación de precios y apalancamiento para exigir compromisos de capacidad a largo plazo a NVIDIA y a sus clientes.
Los perdedores son menos evidentes pero potencialmente más significativos. Las compañías que asumieron que podían comprar su camino hacia la competitividad en IA adquiriendo GPUs en términos del mercado spot encontrarán que esos términos desaparecen. El cambio hacia acuerdos de capacidad gestionada favorece a los hiperscalers como Microsoft, Meta y Google, las mismas compañías que ya firman contratos de suministro multianuales con NVIDIA y TSMC. Los jugadores de nivel medio y los recién llegados enfrentan una desventaja estructural: compiten por capacidad que está efectivamente asignada antes de que entren en la conversación.
También existe una dimensión geográfica. El empuje del gobierno británico por la inversión en IA, sinalizado por la invitación tanto a Huang como al rey Carlos al mismo evento, es un intento de posicionar a Gran Bretaña como un nodo en la cadena de infraestructura de IA. Pero sin fabricación de semiconductores doméstica —y la probabilidad de construir cualquier capacidad de fábrica significativa en la próxima década es baja—, el papel del Reino Unido se mantendrá centrado en diseño y software, no en producción.
Qué sigue
La propia guía de NVIDIA para el año fiscal 2028 proyecta ingresos de aproximadamente 67.300 millones de dólares, lo que representa un crecimiento interanual de aproximadamente 70 %. La afirmación de Huang sobre duplicar el volumen de chips el próximo año es consistente con esa trayectoria, aunque es una declaración más audaz que la proyección financiera.
La variable crítica a vigilar no es el output de diseño de NVIDIA sino el rendimiento en nodos avanzados de TSMC y el throughput de empaquetado. Si cualquiera de los dos falla —y ambos están expuestos a shocks geopolíticos, climáticos y de costos de insumos—, la cifra de duplicación se vuelve aspiracional en lugar de alcanzable. Un shortfall redirigiría la demanda hacia arquitecturas alternativas y potencialmente aceleraría las mismas estrategias de diversificación que NVIDIA ha trabajado por prevenir.
La confianza de Huang tiene raíces en una demanda real. La pregunta es si el ecosistema manufacturero puede traducir esa demanda en volumen enviado sin romperse. Los próximos seis trimestres mostrarán si la industria está construyendo oferta o simplemente pronosticándola.