黄仁勋的双倍下注揭示AI真正的瓶颈
黄仁勋表示,英伟达明年芯片销量将翻番——但从设计转向工厂的瓶颈可能会重塑整个AI供应链。
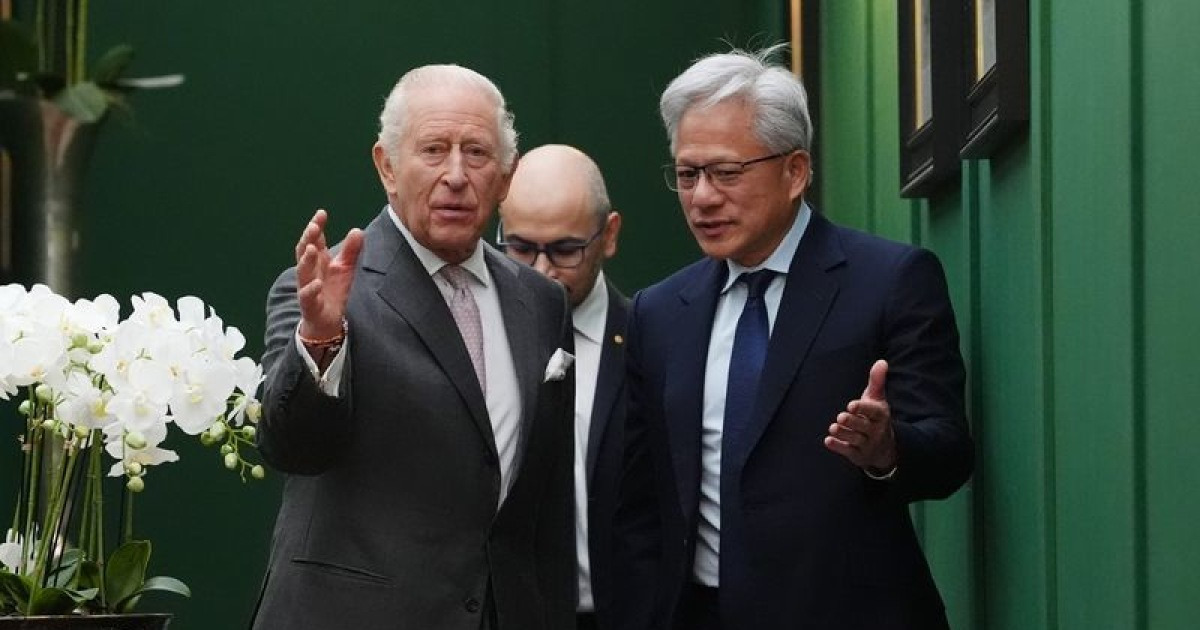
黄仁勋称芯片出货量将翻倍,真正的故事在于它们将在哪里制造
上周,黄仁勋在苏格兰与查尔斯三世国王共同出席的一场活动上做出了一项引人注目的声明:英伟达(NVIDIA)预计明年出货的芯片数量将是今年的两倍。这种公开的双倍增长预测足以搅动市场——而它确实以只有英伟达低声耳语时才能引发的方式,立刻震动了资本市场。
但这个头条数字掩盖了一个更具决定性意义的事实。AI基础设施的约束已不再仅仅是设计更快的芯片,而是拥有足够的工厂、足够的封装产能,以及足够的共封装光学器件来制造它们。
黄仁勋并未按产品线细分这一数据,但英伟达的产品组合早已远远超出为其奠定声誉的数据中心GPU。是的,公司正在出货Blackwell架构以及下一代Rubin架构——但同时也包括CPU、数据中心交换芯片、光网络半导体、用于机器人和自动驾驶汽车的Jetson芯片,甚至是为Nintendo Switch 2定制的硅片。当黄仁勋谈到“翻倍”时,他所指的很可能是一个远比单一GPU广泛得多的物料清单。
这种广度至关重要。在GPU、网络、CPU和边缘硅片之间分摊的总芯片出货量翻倍,意味着生态系统中每一位供应商——从台积电到Coherent,再到韩国和台湾的封装厂——都面临着相似的拐点。瓶颈正在向下游转移。
制造环节的 chokepoint
英伟达长期以来是一家无晶圆厂公司。它设计芯片;台积电负责制造。关于翻倍预测的算术看似简单——但这建立在制造端能够跟上步伐的假设之上。而这个假设正面临压力。
台积电的先进节点产能已接近最大利用率。公司正投资数百亿美元在亚利桑那、熊本和德累斯顿建设新厂,但这些设施最早也要到2027年才能实现有意义的产量。短期内,英伟达能否实现出货量翻倍,取决于从现有产线中挤出更多产能,以及共封装光学和先进封装能否大规模部署——而这些领域正是三星代工和英特尔代工业务也在争夺同一需求份额的地方。
网络侧又增添了另一层复杂性。现代AI集群的限制因素已不再是GPU的原始算力,而是GPU之间通信的速度。英伟达自己的交换芯片和光芯片对于保持集群高效运转至关重要。如果芯片出货量翻倍,但网络架构无法成比例扩展,那么每美元GPU投资所交付的有效算力就会下降。行业已经在NVLink和光谱网络组件的延长交货期中看到了这种摩擦。
甚至连封装环节也在收紧。先进封装——特别是Rubin和未来架构所要求的共封装光学和2.5D中介层——需要 specialized equipment(专用设备)和洁净室产能,这些无法一蹴而就。控制这些产能的公司,特别是在台湾和韩国的企业,握有不成比例的话语权。
安全信号被低估了
黄仁勋还利用此次苏格兰之行重申了他一直在公开场合阐述的立场:如果产品不安全,就推迟发布。这番言论出现在一场与会者包括Google DeepMind、OpenAI和Anthropic代表的会议中——这三家公司最易受到“AI发展是否已超越其治理”这一问题的拷问。
这很容易被视为一家依赖AI加速发展的供应商所做出的修辞性谨慎表态。但黄仁勋的表述具有明确的技术针对性。他谈的不是政策或监管,而是产品安全——即半导体验证所遵循的同样工程规范也应适用于AI系统的部署。
对供应链的隐含影响虽间接却真实。如果主要云服务商和模型实验室开始践行“安全优先”的发布节奏,那么即便长期轨迹依然陡峭,对最先进芯片的需求也可能暂时 plateau(走平)。一到两个季度的刻意放缓不会改变英伟达的年度预测,但会改变季度指引——而季度指引正是短期内驱动股价的关键因素。
谁赢谁输
从黄仁勋的翻倍预测中获益者一目了然:台积电、三星代工、韩国和日本的材料供应商、封装厂以及光学组件制造商。他们每个人都已处于高负荷运转状态。持续的需求激增将赋予他们定价权,并增强其向英伟达及客户要求更长期产能承诺的议价能力。
受损者则不那么明显,却可能更为深远。那些假设可以通过现货市场购买GPU来买入AI竞争力的公司,会发现这些条款正在消失。向托管产能协议转变有利于微软、Meta和Google这类超大规模云服务商——这些公司早已与英伟达和台积电签署了多年期供应协议。中型玩家和后进者面临结构性劣势:他们竟是在产能已被实际分配完毕之后,才勉强进入这场竞争。
这里还存在一个地理维度。英国政府推动AI投资的信号,通过同时邀请黄仁勋和查尔斯三世国王出席同一活动得以彰显,意图是将英国定位成AI基础设施链条中的一个节点。但如果没有本土半导体制造业——而且在未来十年内建成任何有意义晶圆厂产能的概率很低——英国的角色将局限于设计和软件,而非生产。
接下来会发生什么
英伟达自己对2028财年的指引预测收入约为673亿美元,同比增长约70%。黄仁勋关于明年芯片出货量翻倍的说法与此轨迹一致,尽管这比财务预测更大胆。
需要关注的关键变量不是英伟达的设计产出,而是台积电先进节点的良率和封装吞吐量。如果两者中的任何一个出现滑坡——且两者都暴露于地缘政治、天气和投入成本冲击之下——那么翻倍目标将沦为愿景而非可实现的目标。一个产能缺口会将需求重新导向替代架构,并可能加速英伟达一直努力防止的那种多元化战略。
黄仁勋的信心植根于真实的需求。问题在于,制造生态能否在不崩溃的情况下,将这种需求转化为实际出货量。未来的六个季度将证明,行业究竟是在建设供给,还是仅仅在预测供给。