La apuesta por la dolarización de Venezuela podría remodelar las finanzas latinoamericanas
Steve Hanke ve un 50-80% de probabilidades de que Venezuela adopte oficialmente el dólar estadounidense, un movimiento que califica como el mayor cambio de divisa desde el euro. De concretarse, las implicaciones se extenderían mucho más allá de Caracas: hacia sistemas de pago regionales, flujos de inversión en petróleo y una creciente lista de mercados emergentes que observan en busca de pruebas de que la dolarización realmente funciona.
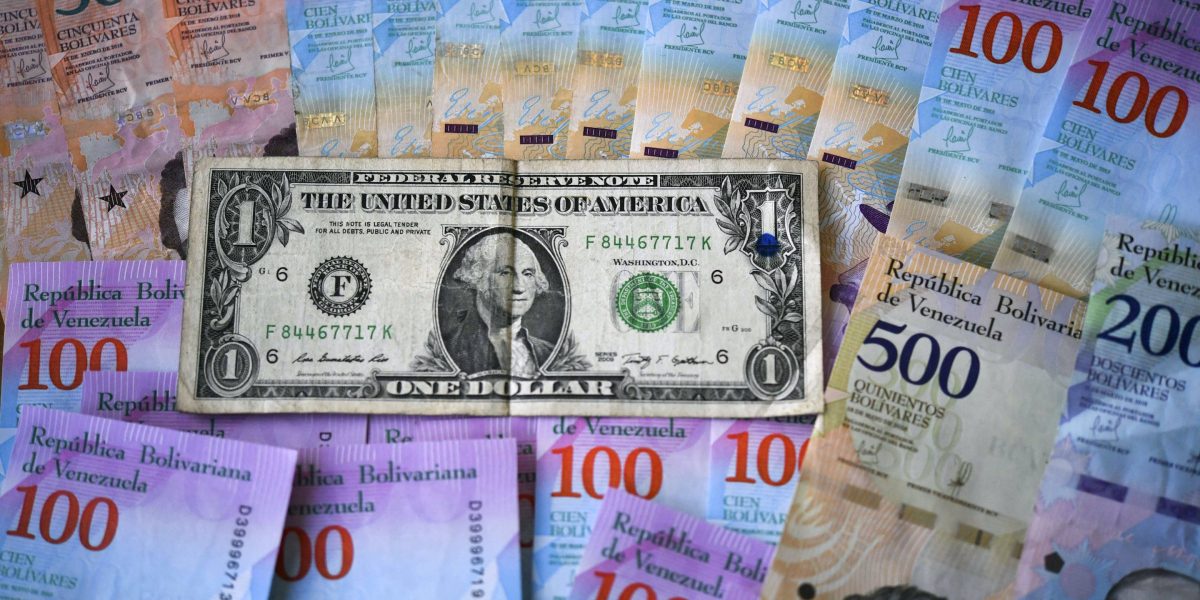
La revolución silenciosa de las monedas en Caracas
Steve Hanke no está intentando salvar una sola economía. Está probando si un experimento monetario puede exportarse.
El profesor de la Universidad Johns Hopkins —conocido en todo el mundo como el “Doctor del Dinero”— ha asesorado a gobiernos sobre crisis inflacionarias desde Zimbabue hasta Ecuador. Ahora regresa a América Latina con una segunda oportunidad para Venezuela, y esta vez cree que las estrellas podrían realmente alinearse. Le dijo a Fortune que ve entre un 50 y un 80 por ciento de probabilidades de que Venezuela adopte oficialmente el dólar estadounidense, abandonando el bolívar y su banco central por completo.
Si tiene razón, sería el mayor cambio de una moneda local hacia una alternativa desde la introducción del euro en 1999. Ese encuadre importa porque reposiciona lo que ocurre en Caracas no como una medida desesperada sino como un reordenamiento estructural de las finanzas globales.
El bolívar ya perdió el 78 por ciento de su valor frente al dólar solo en el último año. La mayoría de los venezolanos —todos excepto los asalariados del gobierno, la distribución de ayuda y las pensiones— ya transan en billetes verdes. Esta “dolarización espontánea” es la prueba social que Hanke necesita. Significa que la población ya está viviendo el futuro que él propone. La pregunta es si el Estado estará a la altura.
Lo que Venezuela podría perder —y ganar
Las objeciones a la dolarización no son teóricas. Son las mismas que enfrenta cualquier mercado emergente cuando considera entregar su soberanía monetaria. El banco central desaparece como prestamista de última instancia. La política monetaria se traslada de Caracas a Washington. No hay interruptor de emergencia si estalla una crisis y la Reserva Federal no tiene la obligación de rescatar a un país que ya no posee política monetaria propia.
Javier Milei lo aprendió a las duras en Argentina. Hizo campaña sobre la dolarización, luego retrocedió una vez en el poder. Su administración sí recortó subsidios y redujo el déficit fiscal, lo que enfrió la inflación. Pero el peso sigue bajo presión, y el secretario del Tesoro, Scott Bessent, tuvo que intervenir con una línea de swaps cambiarios tras las elecciones regionales que derrotaron al partido de Milei y llevaron el peso al abismo. Argentina es un cuento de advertencia, no porque la dolarización haya fallado —sino porque Milei nunca se comprometió plenamente con ella.
La situación de Venezuela es diferente, aunque solo en grado. La economía dependiente del petróleo carga con $250 mil millones en deuda, aproximadamente el 150 por ciento del PIB. Hanke sostiene que la dolarización desbloquearía la inversión extranjera en el sector petrolero, impulsaría la producción y generaría los ingresos en dólares necesarios para servicios de esa deuda. Una inflación más baja también reduciría las tasas de interés, estimulando los préstamos al consumo y a las empresas, reactivando el mercado inmobiliario y sacando a la economía del crecimiento negativo hacia territorio positivo en menos de un año.
Nada de esto está garantizado. El argumento supone que los inversionistas extranjeros confiarán lo suficiente en una Venezuela dolarizada como para derramar capital en una economía que ha pasado décadas bajo sanciones, expropiaciones y caos político. Supone que el sector petrolero puede responder con suficiente rapidez a la nueva inversión. Y supone que la Reserva Federal no tratará a una Venezuela dolarizada como otro país pobre con mucha deuda y mucho petróleo.
Las implicaciones para los flujos de pago
Aquí es donde la historia se vuelve interesante para quienes siguen las finanzas globales. Si Venezuela se dolariza, efectivamente se integra a un sistema de pagos denominado en dólares. Eso significa que sus exportaciones de petróleo, sus importaciones, sus remesas y su servicio de deuda circularán por canales financieros estadounidenses con mayor transparencia y menores primas por riesgo cambiario. Para Estados Unidos, eso es apalancamiento. Para Venezuela, es una puerta de un solo sentido.
Las implicaciones regionales son igualmente significativas. Colombia, Ecuador y El Salvador ya operan con un uso intensivo del dólar. Panamá utiliza el dólar desde 1904. Si Venezuela sigue el ejemplo, se convertirá en la economía más grande en adoptar plenamente el billete verde en América Latina. Eso desplaza el centro de gravedad del comercio regional hacia cámaras compensadoras en dólares y se aleja de los corredores de monedas locales que existieron precisamente para evitar la dependencia de Washington.
También envía una señal a cada mercado emergente que actualmente negocia con inflación y deuda: existe una vía de salida que no requiere reformas graduales. La dolarización es binaria. O lo haces, o no lo haces. Esa claridad es a la vez su atractivo y su peligro.
La pregunta del plan maestro
El historial de Hanke es mixto. Guió con éxito a Montenegro para abandonar el dinar yugoslavo por el marco alemán en 1999 y supervisó el cambio de Ecuador al dólar en 2000. También asesoró a Zimbabue durante su fase de dolarización en 2009 —una medida que domesticó la hiperinflación, solo para que un nuevo gobierno la revirtiera en 2013 y desatara la inflación de nuevo.
La reversión de Zimbabue es el fantasma en toda mesa de dolarización. Demuestra que los regímenes monetarios son tan duraderos como la voluntad política detrás de ellos. Una constitución puede mandar el dólar. Una asamblea puede votarlo. Pero sin instituciones que impongan disciplina fiscal y un gobierno independiente, la dolarización es solo un disfraz. La enfermedad subyacente —déficits presupuestarios financiados con creación de dinero— siempre puede regresar bajo un nombre distinto.
Aún así, el hecho de que Hanke crea que tiene una oportunidad realista en Venezuela sugiere que la dinámica política ha cambiado. Si ese cambio es durable es la pregunta que determinará si esto se convierte en un plan maestro o en una nota al pie.
Quiénes ganan, quiénes pierden
Si la dolarización tiene éxito, el sector petrolero venezolano gana primero. Los operadores extranjeros que habían quedado excluidos o que operaban con descuento finalmente tendrán una moneda que pueden predecir. Los consumidores que han vivido con una inflación del 400 por ciento verán estabilizarse los precios, al menos en términos de dólares. Los mercados crediticios se reabrirán. El sector inmobiliario, largamente congelado, podría reiniciarse.
Los perdedores son más difíciles de nombrar precisamente porque son abstractos. El banco central pierde su función más importante. El gobierno pierde la capacidad de imprimir dinero para financiar déficits —que ese es precisamente el objetivo, pero también lo que hace a la dolarización políticamente frágil. Quien se beneficie de la expansión monetaria pierde. Eso incluye redes clientelares, industrias subsidiadas y cualquier facción que vea al Estado como fuente de liquidez barata.
A nivel regional, los países que aún se aferran a sus propias monedas —particularmente aquellos con historiales de inflación crónica— observarán con atención. Una dolarización venezolana exitosa haría que el argumento de entregar soberanía monetaria resulte mucho más creíble. Un fracaso reforzaría el caso a favor de flotaciones administradas y controles de capitales durante una generación.
El euro pudo haber sido el mayor cambio monetario de los tiempos recientes. Pero su creación fue un acto deliberado de integración política entre economías relativamente estables. La posible dolarización de Venezuela sería algo muy distinto: una adopción impulsada por un colapso por parte de un Estado fracturado. Esa distinción determinará si el mundo observa esto como un modelo o como una advertencia.