委内瑞拉的美元化赌注或重塑拉美金融格局
史蒂夫·汉克认为委内瑞拉正式采用美元的几率在50%至80%之间,并称这是自欧元诞生以来最大的一次货币切换。如果此事发生,其影响将远超加拉加斯——延伸至区域支付系统、石油投资流向,以及越来越多新兴市场的观望——它们正等待证明美元化究竟是否可行。
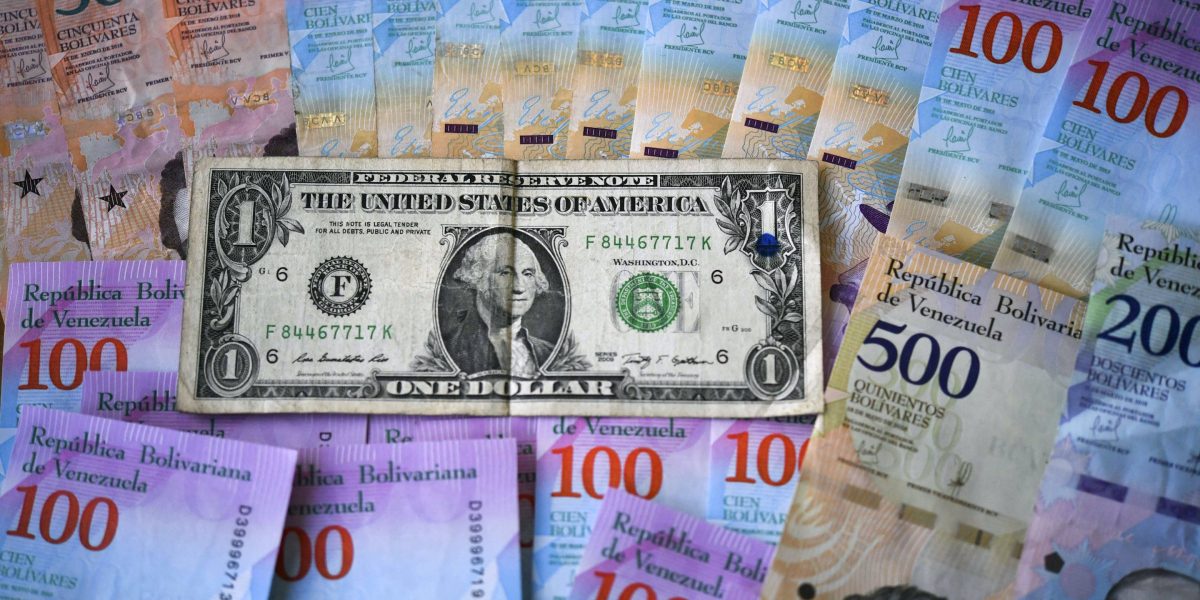
加拉加斯静悄悄发生的货币革命
史蒂夫·汉克并非试图挽救某一个经济体。他正在测试一项货币实验能否被出口。
这位约翰斯·霍普金斯大学教授——在世界各地被誉为“货币博士”——曾就津巴布韦至厄瓜多尔等国的通胀危机向各国政府提供建议。如今他重返拉美,迎来第二次为委内瑞拉出谋划策的机会,而这次他认为时机或许真的成熟。他告诉《财富》杂志,委内瑞拉正式采用美元、彻底弃用玻利瓦尔及其央行的可能性在50%到80%之间。
如果他是对的,这将成为自1999年欧元问世以来,从本土货币转向替代货币的最大规模转变。这一框架之所以重要,是因为它将加拉加斯正在发生的一切重塑为结构性调整,而非绝望之举,将其置于全球金融重组的视角之下。
在过去一年里,玻利瓦尔对美元的汇率已下跌78%。大多数委内瑞拉人——除了政府薪俸体系、援助发放和养老金体系之外的人——都已经在使用美元进行交易。这种“自发美元化”正是汉克所需要的社会印证。这意味着民众已经活在他所提出的未来里。问题在于国家机构能否跟上。
委内瑞拉得失何方
对美元化的反对意见并非理论空谈。它们是每一个新兴市场在考虑让渡货币主权时都会面临的相同问题。央行作为最后贷款人的角色将消失。货币政策的主导权将从加拉加斯转移到华盛顿。如果危机爆发,美联储没有义务去救助一个已不再拥有独立货币政策、且自身也无力启动“熔断”机制的国家。
哈维尔·米莱在阿根廷付出了惨痛代价。他竞选时主张美元化,但一旦上台便退缩了。他的政府确实削减了补贴并缩小了财政赤字,从而遏制了通胀。但比索仍承受重压,在地区选举中米莱所属政党惨败、比索自由落体之后,美国财政部长斯科特·贝森特不得不出手提供货币互换额度以救急。阿根廷是一个警示案例,不是因为美元化失败了——而是因为米莱从未全力投入其中。
委内瑞拉的情况虽有不同,但仅是程度上的差异。这个依赖石油的经济体背负着2500亿美元债务,约占其GDP的150%。汉克认为,美元化将释放外国对石油领域的投资,提升产量,并产生用于偿还债务的美元收入。较低的通胀还会压低利率,刺激消费和企业借贷,重新点燃房地产市场,并在一年内将经济从负增长拉回正增长轨道。
这一切并非板上钉钉。这个论点假设外国投资者会足够信任一个美元化的委内瑞拉,从而将资本投入一个经历了数十年制裁、征用和政治动荡的经济体。它假设石油行业能够足够快地对新投资做出响应。它还假设美联储不会把一个美元化的委内瑞拉仅仅视为一个负债累累、石油丰富但贫穷的国家。
支付流动的深远影响
这才是任何关注全球金融的人觉得有趣的地方。如果委内瑞拉美元化,它实际上就加入了一个以美元计价的支付体系。这意味着其石油出口、进口、侨汇以及债务偿付都将通过美国金融渠道流转,透明度更高,货币风险溢价更低。对美国而言,这是杠杆;对委内瑞拉而言,这是一扇单行道。
区域层面的影响同样显著。哥伦比亚、厄瓜多尔和萨尔瓦多已广泛使用美元。巴拿马自1904年起就已使用美元。如果委内瑞拉跟进,它将成为拉美地区首个全面拥抱美元的大型经济体。这将把区域贸易结算的重心转向美元清算中心,而非那些专门为避开对华盛顿依赖而存在的本币走廊。
这也会向每一个目前正与通胀和债务搏斗的新兴市场发出信号:存在一条不必依赖渐进改革就能走出的路。美元化是非此即彼的。你要么做,要么不做。这种清晰度既是它的吸引力,也是它的危险所在。
蓝图之谜
汉克的履历功过参半。他成功指导黑山于1999年弃用南斯拉夫第纳尔、改用德国马克,并 oversee 厄瓜多尔在2000年的美元化转换。他还曾在2009年津巴布韦的美元化阶段提供建议——那次举措驯服了恶性通胀,但新政府在2013年推翻了它,让通胀卷土重来。
津巴布韦的反转是每个美元化谈判桌前的幽灵。它证明了货币制度能有多持久,完全取决于其背后的政治意愿。宪法可以规定美元,议会可以投票通过。但若没有强制执行财政纪律和独立治理的制度,美元化只是一袭华服。其背后的痼疾——依靠印钞来填补预算赤字——总能换个名字归来。
尽管如此,汉克相信自己至少在委内瑞拉有机会,这表明政治动力已经发生变化。这种变化能否持久,将是决定此事成为蓝图还是历史注脚的关键问题。
谁赢谁输
如果美元化取得成功,委内瑞拉的石油行业将率先受益。此前被封锁或只能折价运营的西方运营商,终于能够预测一种货币。经历400%通胀的消费者将看到物价(至少以美元计)趋于稳定。信贷市场将重新开放。长期冻结的住房板块有望重启。
受损方更难精确指认,因为它们更为抽象。央行失去了其最重要的职能。政府丧失了印钞为赤字融资的能力——而这正是美元化的目的所在,但也正是使其在政治上脆弱的原因。任何从货币扩张中获利的人都将是输家。这包括恩庇网络、享受补贴的行业,以及任何将国家视为廉价流动性来源的派系。
在区域层面,仍坚守本国货币、特别是那些有着慢性通胀历史国家,将密切关注。委内瑞拉美元化若成功,将为让渡货币主权提供有力论据;若失败,则会让一代人都重申 managed floats 和资本管制的合理性。
欧元或许是近代史上规模最大的一次货币切换,但它的诞生是相对稳定的经济体之间一次深思熟虑的政治一体化行动。委内瑞拉潜在的美元化则是另一种截然不同的图景:一个分裂国家在崩溃驱动下的被动采用。这一区别将决定世界是将其视为典范,还是警示。