La guerra de los chips de IA está perdiendo frente a la red eléctrica
Las GPU de Nvidia se agotan, pero el verdadero cuello de botella para la infraestructura de IA no son los semiconductores, sino la electricidad. Una visita al campus de Equinix en San José revela cómo la densidad de energía se ha multiplicado por 60 en dos décadas, remodelando dónde se pueden construir los centros de datos y quién gana la carrera de infraestructura de IA.
El cuello de botella del que no se habla
Todos siguen escribiendo sobre la escasez de GPUs. Puedes comprar una Nvidia H100 por el precio que el mercado decida hoy: los chips existen, la capacidad de fabricación está en expansión y la cadena de suministro se ha reorganizado mayormente alrededor de la demanda estadounidense. Lo que nadie comenta es lo que ocurre después de conectarlos.
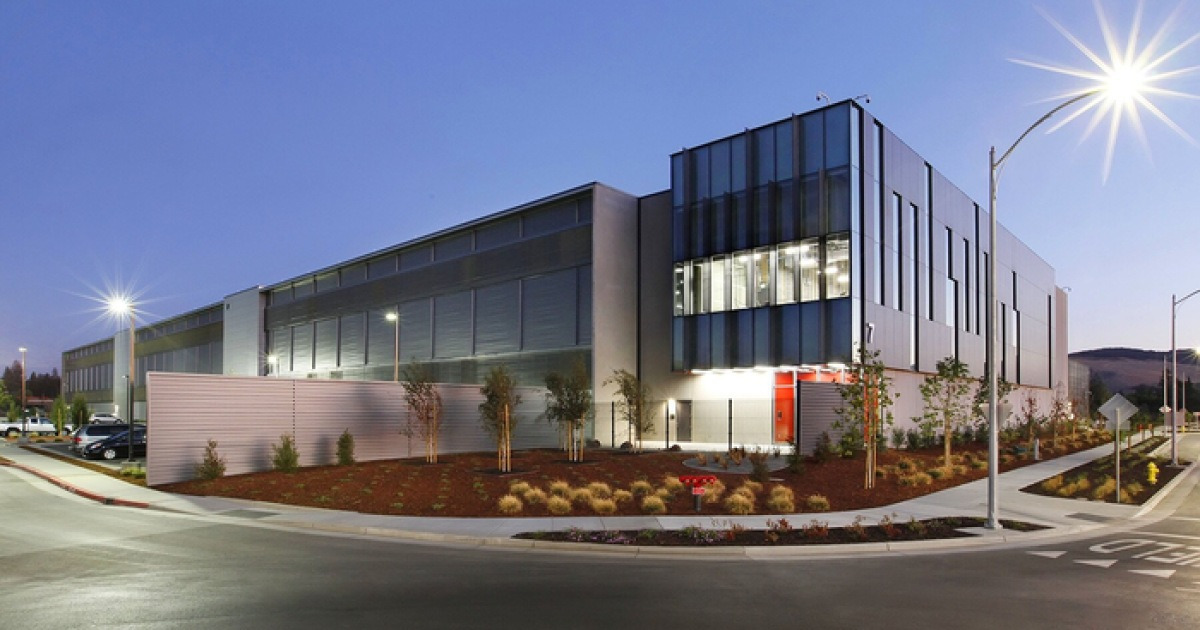
La semana pasada visité un centro de datos de Equinix en San José, y la persona que nos guió por las instalaciones mantuvo desviar la conversación lejos del silicio y dirigirla hacia algo mucho menos glamuroso: la red eléctrica.
“Piensen en nosotros como una empresa de bienes raíces”, me dijo Bill Strong, vicepresidente senior de operaciones de Equinix para las Américas. “Soy el arrendador que proporciona espacio, energía y refrigeración. El inquilino trae sus propios servidores. Tanto si usan Dell como Nvidia no importa —ese es su problema.”
Ese marco puede sonar modesto. No debería. En la era de la IA, el arrendador se está convirtiendo en el jugador más poderoso de la cadena.
Sesenta veces más energía en una sola rack
Las cifras son impactantes y apenas han calado en la prensa generalista. Hace veinte años, una sola rack en un centro de datos consumía aproximadamente 2 kilovatios. Para cuando Equinix construyó su instalación SV10 en 2018, el estándar de diseño había subido a unos 5 kW —todavía suficiente para cargas tradicionales.
La nueva zona Nvidia en el edificio más reciente, SV11, consume 135 kW por rack.
Eso no es un error tipográfico. Un solo gabinete de servidores ahora consume tanta electricidad como decenas de hogares típicos. El aumento en dos décadas es aproximadamente sesenta veces mayor. Y no va a frenarse.
Lo que eso significa en la práctica es que la economía de la construcción de centros de datos ha sido reescrita. Ya no puedes construir una instalación y luego esperar conseguir suficiente energía para llenarla. La energía llega primero. El edificio, después. Esa inversión del orden está redibujando silenciosamente el mapa de dónde puede ubicarse realmente la infraestructura de IA.
El problema del calor empeora, no mejora
Pasamos de SV10 a SV11 durante la visita, y la diferencia fue inmediata. SV10, construido para computación convencional, tenía un aire acondicionado agresivo —ese tipo de frío que te hace buscar una chaqueta. SV11 se sentía templado. No caliente, pero notablemente temperado.
“Hace treinta años, cuando empecé como ingeniero de redes, los centros de datos eran tan fríos que necesitabas parka y guantes”, dijo Strong. “Ahora están así.”
La templadez es señal de progreso en un sentido —la refrigeración líquida y la refrigeración directa de chips han hecho posible operar instalaciones a temperaturas ambientales más altas—. Pero también es señal de cuánto calor se genera. Los servidores dentro de SV11 están vertiendo enormes cargas térmicas al edificio, y la única manera de eliminar ese calor eficientemente es dejar de soplar aire y empezar a circular líquido directamente a los chips.
Tuberías gruesas corrían por el techo de la zona de alta densidad, llevando fluido refrigerado a cada gabinete de servidores. La tecnología funciona, pero añade coste, complejidad y otra restricción sobre dónde se pueden construir estas instalaciones. Necesitas acceso a agua. Necesitas espacio para la infraestructura de refrigeración. Necesitas capacidad eléctrica que la mayoría de las redes simplemente no tienen en cantidad suficiente.
El cambio de inversión que nadie está valorando
Las grandes empresas tecnológicas están gastando cientos de billones en infraestructura de IA. La narrativa pública mayoritaria enmarca ese gasto como destinado a chips —los ingresos de Nvidia, la expansión de fábricas de TSMC, la geopolítica de la manufactura de semiconductores—. Pero la visita a Equinix dejó claro que una parte creciente de ese capital está fluyendo hacia algo mucho menos atractivo: transformadores, equipos de conmutación, sistemas de refrigeración y los edificios físicos que los albergan a todos.
Esto no es un cambio marginal. Es estructural. El cuello de botella se ha desplazado aguas arriba, desde la fábrica hasta la subestación.
Un centro de datos con 135 kW por rack no solo necesita más electricidad. Necesita una arquitectura eléctrica completamente diferente. La red existente en muchos mercados maduros —el área de la Bahía de San Francisco, partes de Japón, Seúl— fue diseñada para una era distinta. Actualizarla para servir a cargas de IA requiere años de planificación, permisos y construcción. El solo tiempo de espera es una ventaja competitiva para quien ya tenga capacidad contratada.
Quién gana cuando cambia la restricción
La implicación para la carrera de infraestructura de IA es significativa y poco apreciada. Los países y regiones con energía abundante, barata y expandible —ya sea de gas natural, nuclear, hidroeléctrica o renovables— son ahora el cuello de botella crítico, no los países con la mejor capacidad de diseño de semiconductores.
Estados Unidos sigue liderando en diseño de chips. Nvidia, AMD y los equipos de silicon personalizado de Apple siguen siendo imparables. Pero si no puedes conectar esos chips porque tu red local no puede entregar 135 kW por rack, la ventaja de diseño no significa nada en esa ubicación.
Irlanda, Países Bajos y partes de Alemania ya están viendo cómo la construcción de centros de datos se ralentiza porque no hay conexión a la red. Japón y Corea del Sur enfrentan restricciones similares —costes elevados de tierra, poblaciones densas y redes que nunca fueron diseñadas para cargas de IA a escala industrial—. El material fuente coreano señala que los operadores domésticos de centros de datos son plenamente conscientes de este problema, incluso cuando el discurso público permanece fijado en el suministro de chips.
Las compañías que dominarán la infraestructura de IA en los próximos cinco años pueden no ser las que tengan las mejores GPUs. Pueden ser las que consiguieron contratos de energía primero.
El arrendador toma el control
El modelo de Equinix —proveer el espacio, la energía, la refrigeración, y dejar que los clientes traigan su propia computación— es en realidad una respuesta racional a un mercado donde el recurso más escaso ha cambiado. La compañía ahora compite en tres métricas que importan más que la ubicación cerca de un nodo de fibra: cuánta energía puedes entregar, cuán eficientemente puedes remover el calor, y qué tan rápido puedes poner en línea un nuevo edificio.
Ese último punto es crítico. Un nuevo centro de datos en un mercado maduro puede tomar de tres a cinco años desde el inicio de obra hasta el primer cliente, principalmente debido a los plazos de conexión a la red. Una GPU Nvidia puede fabricarse y enviarse en meses. La discrepancia entre estas dos líneas de tiempo es lo que crea el cuello de botella.
La comparación casual de Strong entre su compañía y un arrendador es deliberadamente reductiva. En realidad, Equinix y sus pares se han convertido en guardianes de la economía de la IA. Controlan el único recurso que ninguna cantidad de capital de riesgo ni subsidio gubernamental puede crear al instante: electrones a escala.
Qué viene después
La narrativa de escasez de chips persistirá en los medios financieros porque es más fácil de rastrear —envíos de unidades, ingresos por oblea, controles de exportación—. La restricción de energía es más difícil de escribir sobre ella. Implica comisiones de servicios públicos, permisos de líneas de transmisión, estudios de impacto ambiental y la física poco glamorosa de los transformadores.
Pero la restricción de energía es la verdadera restricción. Y se está haciendo más estrecha, no más amplia. Las cargas de entrenamiento de IA están creciendo. Los tamaños de modelos están creciendo. La densidad de energía por rack seguirá subiendo más allá de los 135 kW. Cada paso en la curva requiere más capacidad de red, más infraestructura de refrigeración y más tiempo.
Los países que puedan resolver ese problema —mediante nuclear, mediante inversión en redes de próxima generación, mediante velocidad regulatoria— determinarán quién podrá entrenar la próxima generación de modelos. Los países que no puedan lo observarán desde las gradas, incluso si sus diseñadores inventaron los chips.
La guerra de las GPUs es real. Pero la guerra por la energía es la que importa.