LG进军AI数据中心冷却市场,韩国价值链升级
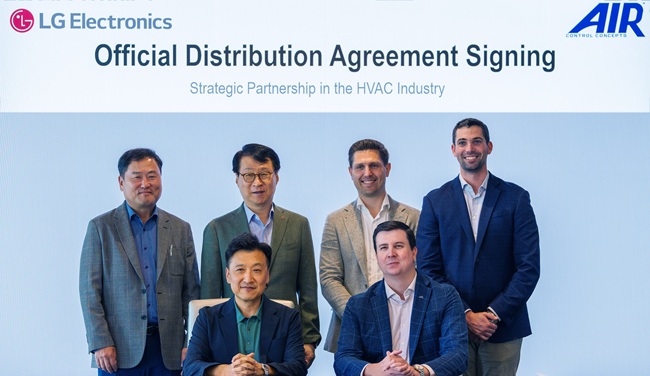
LG电子与美国AIR Control Concept签署长期冷却设备供应协议,覆盖5GW AI数据中心。此举标志着韩国企业正从零部件供应商向关键基础设施领域攀升。
AI 淘金热真正的瓶颈不是芯片,而是热量。
LG 电子于 10 月 5 日宣布,已与北美基础设施平台 AIR Control Concept 签署长期冷水机组供应协议,为其总装机容量达 5GW 的 AI 数据中心提供冷却方案。这笔交易并非向他人设备拼装提供零部件,而是旨在掌控人工智能物理层的关键节点——那些防止 GPU 熔毁的“管道系统”。
谁控制散热,谁就控制部署节奏。这正是该合同背后的战略洞察,也是细节比头条数字更重要的原因。
AIR Control Concept 并非被动买家
这一合作方值得密切关注。AIR Control Concept 并非转售商或贸易公司,而是设计、建设并服务遍布美国和加拿大的 AI 数据中心。其子公司 AIR Mission Critical 负责端到端执行大型数据中心项目。这意味着 LG 锁定了一家处于建筑、公共采购和售后服务交汇处的 firm 的合作关系——而非一次性设备采购。
AIR Control Concept 已在弗吉尼亚、德克萨斯和俄亥俄交付了多个超大规模设施。其项目 pipeline 延续至 2028 年,为 LG 的订单簿提供了在动荡半导体供应链中罕见的可见性。该公司 CEO Tom Keefe 曾公开将该合作描述为多年期结构性承诺,而非战术性采购动作。这种定位很关键,意味着 LG 被纳入设计阶段——在蓝图冻结和供应商锁定之前。
5GW 数字的语境
将 5GW 放在背景中审视,这个数字令人震惊。一座典型的现代 AI 数据中心运行功率在 50 至 100 兆瓦之间。因此,该合同覆盖约 50 至 100 座独立设施。这是投资组合层面的承诺,而非试点项目。作为对比,包括所有云、企业和边缘设施在内的韩国整个数据中心市场,当前总容量约为 3GW。LG 刚刚签下的一份单一合同,已超过其国内市场近两倍。
地理分布同样重要。虽然合同以美国和加拿大资产为框架,但工程与制造仍集中在韩国。LG 的仁川和龟尾工厂正被重新改造,专为该客户进行大规模冷水机组生产。这意味着附加值——研发、精密加工、质量控制——留在了韩国本土,尽管装机基础正在北美扩张。
钱流向哪里
初期供应聚焦于冷水机组——即在液冷回路中循环冷冻水、吸收 GPU 集群热量的设备。LG 计划扩大供应组合,纳入冷却液分配单元(CDU),用于在机柜层面计量和路由冷冻水。这两大组件共同构成直接到芯片液冷的 backbone,而随着每台机柜功率密度突破 100 千瓦,这是大多数超大规模云厂商采用的架构。
财务信号已经强劲。LG 报告显示,仅在 2026 年上半年,其 AI 数据中心冷却解决方案的订单额已达 6000 亿韩元。全年累计订单正向万亿韩元迈进。公司已公开设定目标:到 2027 年底,冷水机组业务营收达 1 万亿韩元。对于一个几年前还几乎不存在为独立收入口径的部门而言,这是激进的数字。
此类合同利润率远高于 LG 的传统 HVAC 业务。数据中心用工业冷水机组的毛利率估计在 25% 至 30% 区间,而商用建筑制冷通常在 12% 至 15%。这一转型正在重塑 LG 电子的盈利结构,同时重新定位公司的市场身份。
韩国基础设施的战略转向
这笔交易标志着一个酝酿数月却鲜被清晰阐述的转变。三星电子也在全球追逐数据中心基础设施合同。韩国制造商正集体从供应离散元器件——内存芯片、显示面板、电池电芯——转向集成化设施系统。逻辑很直接:既然你在出售驱动 AI 的硅片,你就应该同时出售让硅片持续运行的系统。
韩国企业的优势在于制造纪律和速度。中国主导廉价硬件和基础机械系统。利勃海尔和 Stulz 等欧洲企业拥有深厚的 HVAC 传承,但在数据中心级部署上灵活性有限。韩国企业处于中间位置:既能以规模化能力实现高精度制造,又足够快速以匹配 AI 建设的高速时间表。这正是超大规模厂商当下所需的定位。
这一转型对韩国经济也带来二级影响。政府在半导体领域的推动重点主要集中在台积电乔治亚工厂和三星得州厂区。冷却合同代表着另一条平行战线——出口的不仅是硅片,还有让硅片具备可行性的基础设施。如果韩国企业占据 AI 热管理的主导份额,它们将获得的杠杆远超其直接客户群。其他地区的超大规模厂商将感受到压力,被迫与韩国供应链对齐,因为在同等规模上没有替代方案。
供应链韧性与中国的角色
这笔交易还有一个安静但具分量的维度,涉及脱钩风险。多年来,西方超大规模厂商依赖中国 HVAC 制造商以获得成本效益较高的冷却方案。随着地缘政治紧张加剧,这种依赖已显著削弱。中国企业仍提供更低单价,但其在关键任务环境中的可靠性记录在 5GW 规模上尚未得到验证。更关键的是,它们在亚洲之外的服务和备件网络薄弱。
LG 的入场填补了这一空白。公司带来了全球服务 footprint——达拉斯、亚特兰大、芝加哥和多伦多的维护团队——这是中国竞争对手无法匹敌的。对超大规模厂商而言,这并非锦上添花,而是必要前提。冷水机组在推理负载高峰期间故障,可能在数小时内导致数百万美元收入损失。采购团队现在将供应链确定性置于单位成本节约之上,而 LG 正好处于捕获这一溢价的位置。
谁赢谁输
超大规模厂商立即获益。英伟达、谷歌和微软都在竞相部署 GPU 集群,这些集群正逼近传统风冷的散热极限。部署每延误一个月,就意味着数百万美元未实现推理收入的损失。可靠的大规模冷水机组供应商能缩短这一周期。
LG 通过在基础设施栈中建立粘性位置而获利。冷却系统使用寿命很长——15 至 20 年。一旦数据中心围绕特定冷水机组和 CDU 架构设计,切换成本巨大。这是一门关系型生意,5GW 合同锁定了多年的合作关系。
传统欧洲冷却供应商正在失地。主导数据中心热市场二十年的公司正在采购阶段被绕过。差距正在迅速扩大。中国 HVAC 制造商缺乏超大规模厂商在此规模下所要求的可靠性记录和全球服务网络。
劳动力与能力影响
这笔交易还带来延伸至 LG 工程团队之外的就业影响。建设和维护 5GW 的冷却基础设施需要在整个北美配置数千名技术人员、调试工程师和生命周期管理者。LG 已释放信号,打算通过与关键部署区域的技职学院和培训项目合作,将部分服务队伍本地化。这一做法与日本和德国企业在 1980 年代和 1990 年代嵌入西方工业生态系统的策略如出一辙。
长期效应可能形成一个自我强化的循环:本地专长缩短服务响应时间,提升客户满意度,进而推动更多合同中标。早早投入这一循环的韩国企业将积累后来者难以复制的制度性知识。
接下来会发生什么
密切关注未来十二个月的三项发展。第一,LG 是否将此合作从冷水机组扩展至完整的液冷回路设计——不仅供应设备,更工程化整个热架构。第二,随着产能约束收紧,AIR Control Concept 是否会签署更多韩国供应商。第三,三星是否会以同等规模的基础设施合同作为回应,这将标志着韩国企业在 AI 设施合同上陷入全面竞价战。
AI 数据中心冷却市场预计到 2030 年将以年均复合增长率超过 30% 的速度扩张。LG 的 5GW 合同是在一个价值数百亿美元的市场中的早期立足点。问题已不再是韩国企业是否会竞争 AI 基础设施,而是它们在窗口关闭前能夺取多少份额——以及能否将自身从元器件供应商的身份,转变为更持久的存在:基础设施所有者。