LG Electronics evita el cuello de botella de TSMC con packaging láser para chips
LG Electronics ingresa al mercado de equipos de empaque de chips para IA con un sistema de imagen directa láser sin máscara, apostando a que el cuello de botella de CoWoS de TSMC forzará a los fabricantes de GPU a diversificar. El movimiento podría remodelar un nodo crítico de la cadena de suministro de semiconductores.
Los cuellos de botella de los que todos hablan
El avanzado empaquetado CoWoS (Chip-on-Wafer-on-Substrate) de TSMC es el eslabón más restringido en la cadena de suministro de aceleradores de IA. Le falta mucho para estar resuelto. Las GPU de nueva generación de NVIDIA y un crecientes grupo de ASICs personalizados de las grandes tecnológicas están canalizando todos por el mismo proceso, y los planes de expansión de TSMC no han movido lo suficiente la aguja para eliminar la escasez. La compañía ha reconocido públicamente que la restricción persistirá al menos hasta 2027.
Esa brecha es justo lo que LG Electronics está apuntando ahora.
Lo que LG realmente construyó
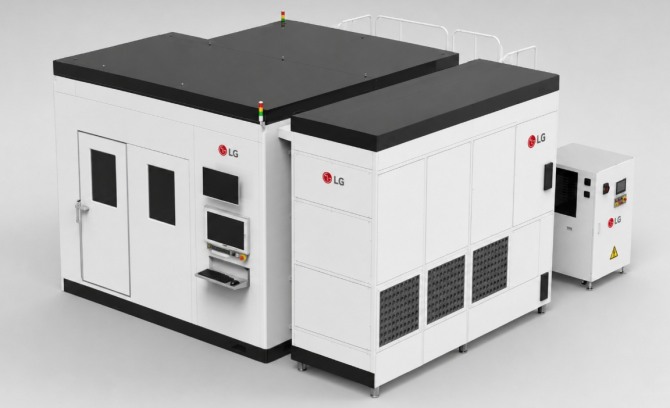
El 21 de agosto, el Instituto de Investigación de Producción (PRI) de LG anunció su primer acuerdo de suministro comercial para una herramienta de exposición por imagen directa láser sin máscara (LDI, por sus siglas en inglés). El sistema fue desarrollado para el paso de interconexión de metal fino en el empaquetado semiconductor avanzado: el proceso que enruta señales entre chiplets apilados y el sustrato inferior.
La unidad de gama alta patrón trazas de metal tan estrechas como 1,5 micrómetros, una especificación que la coloca firmemente en el rango necesario para sustratos orgánicos de empaquetado 2.1D y 2.5D. A diferencia de las herramientas convencionales de steppers y scannerrs, el sistema de LG no utiliza una fotomáscara física. En su lugar, un haz láser de alta precisión escribe los patrones de circuitos directamente sobre interpositores orgánicos y placas de circuito impreso de alta densidad.
El compromiso es deliberado. LG ha relajado ligeramente la resolución absoluta en comparación con las herramientas ópticas más altas de gama, luego compensado aumentando drásticamente el rendimiento —la cantidad de material de sustrato procesado por hora—. Ese cambio de prioridad es significativo para el empaquetado, donde la velocidad y el costo por unidad importan más que alcanzar los límites de resolución requeridos en el nodo de fabricación de transistores del frente.
Por qué el enfoque sin máscara importa
Una fotomáscara es costosa y lenta de producir. Una sola máscara para una capa de empaquetado avanzado puede costar decenas o cientos de millones de wones coreanos y agregar semanas a un proceso de producción. Para la integración heterogénea basada en chiplets —la arquitectura alrededor de la cual NVIDIA, AMD y todos los principales proveedores de nube están construyendo—, esos retrasos y costos se multiplican porque cada variante de chiplet a menudo requiere su propio juego de máscaras.
El LDI sin máscara elimina eso por completo. Los cambios de diseño pueden implementarse reescribiendo la trayectoria del láser en lugar de fabricar una nueva máscara. Eso es una ventaja estructural para el tipo de producción de bajo volumen y alta variedad que el empaquetado avanzado de IA demanda cada vez más.
A quién va dirigido
El contrato firmado con un operador OSAT (ensamblaje y prueba de semiconductores externos) global sin nombre marca la entrada formal de LG al mercado de equipos semiconductores B2B. Los OSAT son los clientes naturales aquí. Ya manejan las etapas posteriores del empaquetado y están bajo presión para cumplir con tiempos de entrega que TSMC no puede garantizar. Un proveedor de equipos que reduzca su dependencia de los cuellos de botella de fabricación de interpositores orgánicos y sustratos FC-BGA es precisamente a quien necesitan.
AMD y Qualcomm son los dos nombres más probables que se beneficien indirectamente. Ambos han pivoteado públicamente hacia alternativas de empaquetado basadas en RDL orgánico para reducir la dependencia de interpositores de silicio y la capacidad de TSMC. La herramienta de LG está específicamente optimizada para esa clase de sustrato.
Lo que esto no significa
LG no está desplazando a TSMC en sus propias líneas de empaquetado. No está fabricando die lógicos avanzados, y no compite en litografía de frente en el nodo de 2 nanómetros. La jugada es más estrecha y, en algunos aspectos, más precisa: suministrar el equipamiento que permite al resto de la industria construir capacidad de empaquetado más rápido y más barato fuera de las puertas de TSMC.
Esa distinción importa. Si LG estuviera intentando replicar el CoWoS de TSMC por sí mismo, la historia sería de pura audacia. No lo es. La compañía está entrando en un carril diferente del mismo cuello de botella —la capa de equipos— y tratando de ampliarlo.
La tecnología no es novedosa, pero el salto comercial sí
El LDI sin máscara como concepto existe. Varias compañías de equipos han ofrecido sistemas LDI para la fabricación de PCB y pantallas planas durante años. Lo que LG está haciendo es aplicar la técnica a sustratos de empaquetado orgánico de grado semiconductor a tamaños de característica de 1,5 micrómetros: un paso adelante tanto en la precisión requerida como en los materiales que se están patrónizando. Pasar de equipos de visualización a equipos de empaquetado semiconductor es una escalada no trivial en ciclos de calificación, disciplina de control de defectos y confianza del cliente.
El contrato firmado con un OSAT importante es una señal real. También es solo el primero. Los ciclos de venta de equipos semiconductores y los períodos de escalada de rendimiento típicamente se extienden a través de múltiples trimestres. Traducción: este es un comienzo creíble, no un avance completado.
El arco estratégico más amplio
Este movimiento se ajusta a un patrón más amplio en LG. La división PRI de la compañía ha pasado años internalizando tecnología de láser y óptica de precisión a través de su trabajo en los equipos de fabricación OLED de LG Display y las herramientas de electrodos y ensamblaje de baterías de LG Energy Solution. El conocimiento siempre estuvo ahí; la aplicación de mercado simplemente se expande más allá de los electrónicos de consumo y baterías automotrices hacia infraestructura semiconductor.
Bajo la dirección del presidente de LG Electronics, Cho Ju-wan, el grupo ha estado empujando para extender su negocio de fábricas inteligentes B2B y equipos de manufactura más allá de su huella actual. Entrar al mercado de equipos semiconductores como proveedor único de herramientas de empaquetado LDI es una versión concreta de esa estrategia, y una que conlleva márgenes mucho más altos y posicionamiento estratégico que la mayoría de los negocios de equipos industriales existentes de LG.
Qué sucede después
Si las herramientas LDI de LG ganan tracción con OSATs durante los próximos 12 a 18 meses, dos cosas siguen. Primero, la capacidad de empaquetado basado en interpositores orgánicos fuera de TSMC se expande más rápido de lo que lo haría de otra manera. Segundo, la ventaja de CoWoS de TSMC se convierte ligeramente en menos un punto de estrangulamiento: no porque TSMC pierda capacidad, sino porque la alternativa se amplía lo suficiente como para reducir la prima de esperar en la fila.
Para NVIDIA, AMD y los constructores de ASIC de Big Tech, la ventaja es obvia: más opciones de empaquetado, tiempos de entrega más cortos y menor riesgo de dependencia de un solo proveedor en el paso más crítico de la cadena de suministro de chips de IA. Para TSMC, la implicación es más sutil pero real: una cuota creciente de trabajo de empaquetado avanzado migra a líneas OSAT no-TSMC, impulsada en parte por equipos que LG vende.
Para LG, la compensación depende de la ejecución. Un contrato firmado es una línea de salida. Escalarlo a pedidos repetidos, calificar clientes OSAT adicionales y mantener el rendimiento a 1,5 micrómetros a través de miles de sustratos por mes es donde comienza la verdadera prueba. Si supera esa barra, LG Electronics deja de ser recordada solo como fabricante de electrodomésticos y pantallas, y comienza a funcionar como un proveedor de equipos semiconductores con verdadera influencia en una de las cadenas de suministro más ajustadas del mundo.
El láser sin máscara puede ser una herramienta pequeña. En el cuello de botella de empaquetado actual, podría resultar ser uno desproporcionadamente grande.