LG电子绕过TSMC瓶颈,布局激光芯片封装技术
LG电子以无掩模激光直写成像系统进入AI芯片封装设备市场,押注TSMC CoWoS产能瓶颈将迫使GPU厂商多元化供应链。此举有望重塑半导体供应链的关键环节。
人人都谈的瓶颈
台积电 CoWoS(晶圆上芯片封装基板)先进封装是 AI 加速器供应链中最为受限的环节。它远未得到解决。英伟达下一代 GPU 以及越来越多来自大厂的定制 ASIC,都在涌入同一道工序,而台积电的扩产计划并未能充分扭转供应紧缺的局面。该公司已公开承认,这一瓶颈至少将持续到 2027 年。
这正是 LG 电子瞄准的缺口。
LG 到底做了什么
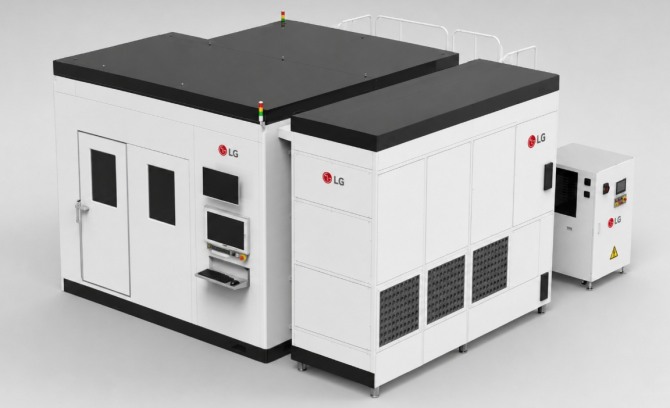
8 月 21 日,LG 生产研究院(PRI)宣布签下首份商用无掩模激光直接成像(LDI)光刻设备供货协议。该设备专为先进半导体封装中的精细金属互联步骤开发——即将堆叠芯片与下方基板之间的信号进行布线的工序。
顶配机型可将金属线路图案化至 1.5 微米,这一指标恰好落在 2.1D 和 2.5D 有机封装基板所需的范围内。与传统的步进式光刻机和扫描式光刻机不同,LG 的设备不使用实体光罩。取而代之的是,高精密激光束直接将电路图案写入有机中介层和高密度印刷电路板。
这一取舍是刻意的。LG 对绝对分辨率的要求较顶级光学设备略有放宽,然后以大幅提升 throughput(每小时加工的基板数量)来补偿。这种优先级转移在封装领域意义重大——速度和平局成本远比在晶体管制造前端节点所要求的极限分辨率更为关键。
无掩模方案为何重要
光罩昂贵且生产缓慢。一块用于先进封装层的光罩成本可达数千万至数亿韩元,并为生产周期增加数周时间。对于基于芯片的异构集成——即英伟达、AMD 及每家主流云厂商目前正在构建的架构——这些延迟与成本会成倍放大,因为每种芯片变体通常需要各自的光罩组。
无掩模 LDI 完全消除了这一问题。设计变更只需重写激光路径,而无需制作新光罩。这对于先进 AI 封装日益要求的低批量、高多样性生产而言,是一种结构性优势。
这款产品面向谁
与一家未披露的 OSAT(半导体外包组装测试运营商)签署的协议,标志着 LG 正式进入 B2B 半导体设备市场。OSAT 正是天然的客户群体。他们已承接封装的后段工序,且正面临台积电无法保证交期所带来的压力。一家能减少其对有机中介层和 FC-BGA 基板生产瓶颈依赖的设备供应商,正是他们急需的。
AMD 和高通是最可能间接受益的两家公司。两者均已公开转向有机 RDL(再分布层)封装方案,以减少对硅中介层和台积电产能的依赖。LG 的设备正是针对此类基板专门优化。
这并不代表什么
LG 并未取代台积电在其封装产线中的角色。它不制造先进逻辑芯片,也不参与 2 纳米节点的前端光刻竞争。这一布局更窄,但在某些方面更精准:提供能让行业其余部分更快、更便宜地建设封装能力的设备——且是在台积电大门之外。
这一区分很重要。如果 LG 试图自行复制台积电的 CoWoS,那将是单纯的莽撞。事实并非如此。该公司进入的是同一瓶颈的不同车道——设备层——并试图拓宽它。
技术并非未经验证,但商业化跨越巨大
无掩模 LDI 作为概念早已存在。多家设备供应商多年来已为 PCB 和平板显示制造提供过 LDI 系统。LG 所做的,是将这一技术应用于半导体级有机封装基板,且器件尺寸达到 1.5 微米——这在所需精度和图案化材料两方面都是显著升级。从显示设备跨越到半导体封装设备,在验证周期、缺陷控制纪律和客户信任方面,是一条不平凡的攀登之路。
与一家大型 OSAT 签署的协议是一个真实信号。但它仅是第一步。半导体设备销售周期和良率爬坡期通常跨越多个季度。翻译一下:这是一个可信的开端,而非已完成的突破。
更大的战略弧线
这一举措契合 LG 的更大模式。公司的 PRI 部门多年通过 LG Display 的 OLED 制造设备和 LG 能源解决方案的电池电极与组装工具,内部沉淀了精密激光和光学技术。知识一直都在;市场应用只是从消费电子和汽车电池扩展到了半导体基础设施。
在 LG 电子总裁曹株玩(Cho Ju-wan)的领导下,集团正推动将其 B2B 智能工厂和制造设备业务超越当前版图。作为 LDI 封装设备的独家供应商进入半导体设备市场,正是这一战略的具体版本——且其利润率与战略定位远高于 LG 现有大多数工业设备业务。
接下来会发生什么
如果 LG 的 LDI 设备在未来 12 到 18 个月内获得 OSAT 采纳,将有两件事随之发生。首先,基于有机中介层的封装产能将比原本扩张得更快。其次,台积电 CoWoS 的优势会略微缓解——不是因为台积电丧失了能力,而是因为替代方案足够宽广,从而降低了排队等待的溢价。
对英伟达、AMD 和大厂 ASIC 建设者而言,好处显而易见:更多的封装选择、更短的交期,以及 AI 芯片供应链最关键环节中更低的单一供应商风险。对台积电而言,影响则更为微妙但同样真实:越来越多的先进封装工作向非台积电 OSAT 产线迁移,其中一部分由 LG 销售的设备推动。
对 LG 而言,回报取决于执行。一份签署的协议只是起跑线。将其扩展为重复订单、认证更多 OSAT 客户、并在每月数千块基板上维持 1.5 微米良率——这才是真正的考验所在。若能跨过这道坎,LG 电子将不再仅被记住为家电和显示屏制造商——而是开始作为半导体设备供应商,在世界最紧张供应链之一中拥有真正话语权。
无掩模激光设备或许是一件小工具。但在当前的封装瓶颈中,它可能成为一件不成比例重要的工具。