Los exportadores coreanos inundan el won — y eso lo cambia todo
Las empresas coreanas están vendiendo dólares a un ritmo récord, impulsando el won más allá de 1.300 por primera vez en casi un año. Pero las razones estructurales detrás de esta fortaleza podrían revertirse con la misma rapidez.
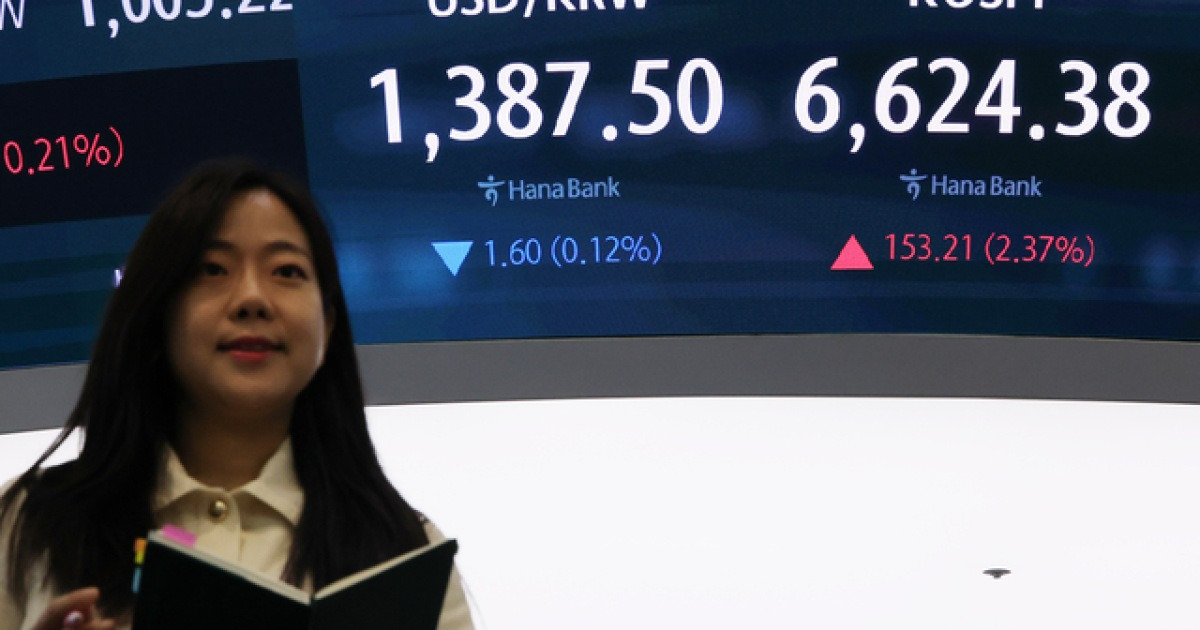
El won acaba de hacer algo que no hacía en casi un año
El tipo de cambio won-dólar cayó por debajo de 1.400 el 19 de agosto por primera vez desde septiembre de 2025, y en pocos días ya estaba explorando los niveles del 1.300. Una divisa que gran parte del año pasado permaneció estancada por encima de 1.500 dio un viraje en cuestión de semanas, impulsada por una fuerza que pocos fuera de Corea observaban con detenimiento: la venta de dólares corporativos a una escala sin precedentes.
Esto no es un movimiento típico de divisas. Es el resultado de un cambio estructural en la forma en que las empresas coreanas gestionan su exposición al tipo de cambio, y tiene efectos en cascada que van mucho más allá de Seúl.
Quiénes venden y por qué ahora
El punto de inflexión llegó en julio, cuando SK Hynix liquidadó sus recibos depositarios americanos y convirtió una gran parte de los dólares obtenidos en wones. Esa única operación, como señaló la analista de Korea Investment Securities Moon Da-um, marcó el inicio de una oleada concentrada de ventas de dólares por parte de los grandes exportadores.
Lo que siguió fue un ciclo autorreforzante. A medida que el won se reforzaba, más empresas sentían presión por asegurar tipos favorables. Las coberturas aumentaron. Más coberturas significaron más ventas de dólares. Eso empujó el won aún más arriba. El efecto acumulativo transformó una tendencia gradual en una ruptura aguda.
Los factores estacionales están intensificando la presión. Las corporaciones coreanas enfrentan un vencimiento para el pago de impuestos corporativos de mitad de año alrededor de finales de agosto, lo que genera una demanda urgente de liquidez en wones. En diciembre siguen los pagos de bonificaciones de fin de año. Ambos eventos requieren que las empresas conviertan los dólares que han acumulado desde la primera mitad del año —cuando el pronóstico predominante era que el won se mantendría débil hasta mediados de 2026.
La analista de Shinhan Investment, Lee Jin-kyung, lo expresó con claridad: se ha acumulado una pila importante de cambios de moneda diferidos durante el primer semestre, y es probable que en el segundo semestre la demanda estacional de conversión llegue con mayor fuerza de lo habitual.
La debilidad del dólar añade combustible
Corea no actúa sola. La probabilidad de un alza en las tasas por parte de la Reserva Federal de EE. UU. en septiembre se desplomó, y con ella el atractivo del dólar. El índice del dólar cayó por debajo de 99. Korea Investment Securities espera que se deslice hacia 96 o 97 en los próximos meses. Incluso aislando esa debilidad del dólar, el piso del par won-dólar podría deslizarse hacia 1.360.
Pero la historia coreana es distinta porque está impulsada por la oferta, no solo por la demanda. Los exportadores están literalmente inundando el mercado de dólares. Eso es inusual para un país que ha pasado años registrando superávit en cuenta corriente y, sin embargo, vio debilitarse su moneda —una paradoja que anteriormente desconcertaba a los analistas.
La trampa estructural: superávit sin fortaleza
Aquí está lo que la mayoría de las coberturas en inglés pasa por alto. El superávit en cuenta corriente de Corea no se traduce automáticamente en una apreciación del won. No todos los dólares obtenidos de las exportaciones se convierten y retienen en el país. Una proporción creciente fluye directamente hacia fuera a través de la inversión extranjera de hogares e instituciones.
Esto genera una demanda permanente en la sombra de dólares que oculta la verdadera fortaleza del won. Si las ventas corporativas de dólares se ralentizaran —y no hay garantía de que continúen—, la presión estructural subyacente podría imponerse de nuevo con rapidez.
Moon Da-um advirtió que incluso si el won se mantiene en el rango del 1.300 durante todo el año, la dinámica podría volverse en contra el próximo año. Las fuertes compras a bajo precio por parte de las corporaciones y los flujos de capital extranjero pueden estar impulsando el fortaleza actual, pero a medida que la inversión en el exterior se expanda, la demanda de dólares volverá a crecer. La pregunta no es si el won se debilitará eventualmente, sino cuándo.
Quién gana y quién pierde
Los ganadores son claros: los consumidores coreanos, los importadores y cualquier empresa con deuda denominada en dólares ven cómo sus costos se reducen. El Banco de Corea gana espacio para respirar: un won más fuerte reduce la inflación importada y otorga al banco central más flexibilidad política si el crecimiento se frena.
Los perdedores también son evidentes: los exportadores coreanos, especialmente en semiconductores y automoción, están viendo cómo sus ingresos en dólares se encogen en términos de wones. Un movimiento de 1.500 a 1.300 representa una erosión de aproximadamente el 13 por ciento en la competitividad para las firmas que no pueden trasladar fácilmente el cambio mediante precios. Samsung Electronics y Hyundai Motor sentirán esto con fuerza en sus resultados del tercer trimestre.
Los exportadores más pequeños con márgenes más ajustados enfrentan una presión más aguda. Aquellos que cubrieron agresivamente el año pasado, durante el período del 1.500, se protegieron. Los que pospusieron, apostando por una debilidad continuada, ahora se encuentran en desesperada carrera.
Qué viene después
El consenso entre las casas de corretaje coreanas es que el won continuará su apreciacón gradual hasta fin de año. Korea Investment Securities rebajó su previsión de promedio para el segundo semestre a 1.420, desde 1.470, proyectando 1.430 para el tercer trimestre y 1.410 para el cuarto, con un rango de fin de año entre 1.340 y 1.520.
Pero los pronósticos de consenso en divisas son notoriamente frágiles cuando intervienen choques de oferta como el desalojo de dólares corporativos. La variable clave a vigilar es si la oleada de conversiones diferidas continúa o se agota. Si las corporaciones terminan de defender sus balances para octubre, la presión alcista sobre el won podría atemperarse, y la propia debilidad del dólar puede no bastar para mantener al won muy por debajo por sí sola.
Para la región, el caso coreano es instructivo. Las monedas de los mercados emergentes que se rezagaron frente al retroceso del dólar podrán verse obligadas a recuperar terreno, pero la dinámica será diferente. El movimiento de Corea está impulsado por la oferta exportadora. Otros EMs es más probable que se muevan por reversiones en los flujos de capital o cambios en los precios de las materias primas. La fortaleza del won es real, pero también es inusual, y las cosas inusuales tienden a revertirse.
El nivel de 1.300 no es un piso. Es un momento.