韩国出口商正在倾泻韩元——而这将改变一切
韩国企业正以创纪录的速度抛售美元,推动韩元汇率首次升至近一年来的1300以上水平。但支撑这一涨势的结构因素可能同样迅速地逆转。
韩元刚刚做了一件近一年来未曾做的事
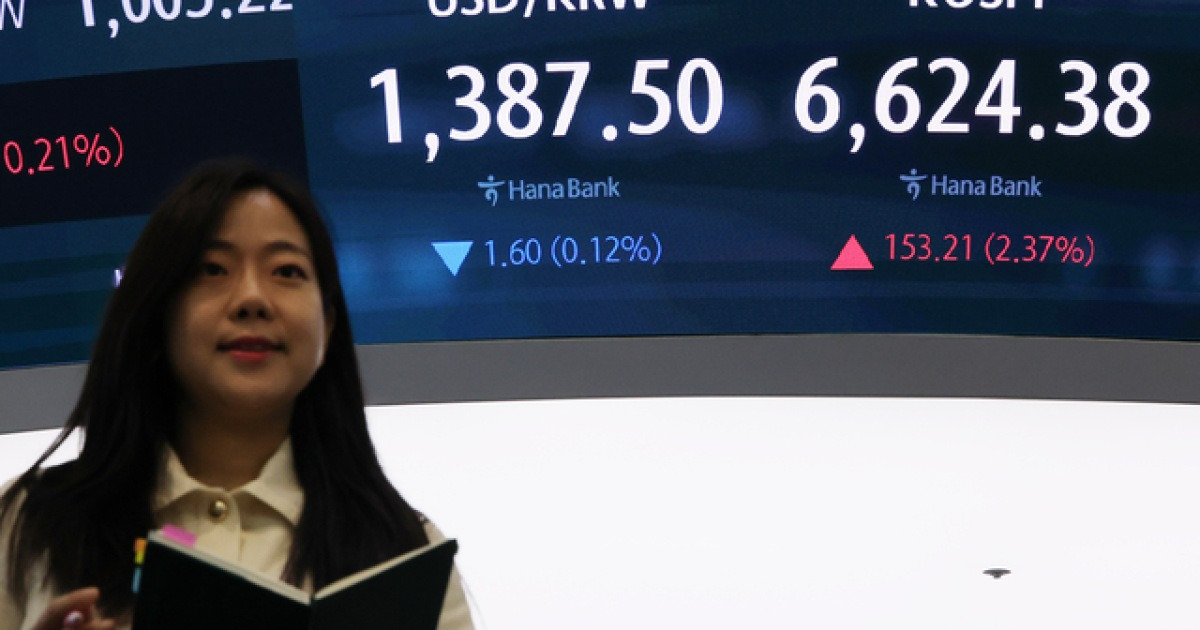
8月19日,韩元兑美元汇率跌破1400关口,为2025年9月以来首次;短短数天内,它已进一步试探1300区间。去年大部分时间在1500上方低迷徘徊的韩元,在数周内完成方向逆转——驱动这一变化的力量鲜有韩国之外的市场密切关注:企业美元抛售规模达到了前所未有的水平。
这并非典型的外汇波动。它是韩国企业外汇风险管理发生结构性转变的结果——其涟漪效应远远超出首尔的边界。
谁在抛售,为何是现在
转折点出现在7月,SK海力士清算其美国存托凭证,并将大部分美元收入兑换为韩元。韩国证券投资公司分析师文大浣指出,这笔单笔交易标志着主要出口企业集中抛售美元的开始。
随之而来的是一个自我强化的循环。韩元走强后,更多企业感到压力,急于锁定有利汇率。对冲比率攀升;更多的对冲意味着更多的美元抛售;这反过来进一步推高韩元。复利效应将渐进趋势变成了一次剧烈突破。
季节性因素正在放大压力。韩国企业在8月下旬面临中期企业所得税缴纳截止期,由此产生对韩元流动性的迫切需求;12月的年终奖金发放接踵而至。这两个事件都要求企业将他们在上半年囤积的美元兑换出来——当时的普遍预期是韩元将在2026年中之前持续疲软。
新韩投资公司分析师李珍京直白地说道:上半年积累了大量延后的货币兑换需求,下半年很可能会迎来规模异乎寻常的季节性兑换潮。
美元走弱火上浇油
韩国并非孤军奋战。美联储9月加息的概率已然坍塌,美元的吸引力随之消退。美元指数跌破99关口。韩国证券投资公司预计未来数月美元将滑落至96或97区间。即便剥离美元走弱的因素,韩元兑美元的底部也可能滑向1360。
但韩国的故事有其独特之处——它是供给驱动,而非仅仅需求驱动。出口企业正在向市场大规模投放美元。对一个多年来常年保持经常账户盈余、却眼睁睁看着本币走弱的国家而言,这很不寻常——这一悖论曾令分析师大惑不解。
结构性陷阱:盈余而无强度
这是大多数英文报道所遗漏的关键点。韩国的经常账户盈余并不会自动转化为韩元升值。出口赚取的美元并非全部被兑换并在国内持有;越来越多的美元正通过家庭和机构的海外投资直接流出。
这就形成了一股持续的影子美元需求,掩盖了韩元的真实强度。如果企业美元抛售放缓——而且没有任何迹象表明这股势头会持续——潜在的结构性压力可能很快就会重新显现。
文大浣警告称,即使韩元在年底前维持在1300区间,这一动态在明年可能就会反转。企业和外资流入驱动的强势低价买盘或许正在支撑当前涨势,但随着海外投资扩张,美元需求将再度上升。问题不在于韩元最终会不会走弱——而在于何时。
谁赢谁输
赢家一目了然:韩国消费者、进口商以及任何背负美元计价债务的公司,成本都在收缩。韩国央行也因此获得喘息空间——韩元走强降低了进口通胀压力,若增长放缓,央行也将拥有更大的政策灵活度。
输家也同样清晰:韩国出口企业,尤其是半导体和汽车行业,正眼睁睁看着其美元收入换算成韩元后缩水。从1500到1300的变动意味着约13%的竞争力侵蚀——对那些难以通过提价转嫁汇差的企业而言尤其痛苦。三星电子和现代汽车的第三季度财报将首当其冲。
利润率较薄的小型出口企业面临的挤压更为尖锐。去年在1500高位积极对冲的企业已经自我保护;而那些押注疲软延续、选择推迟对冲的企业,如今正手忙脚乱。
接下来会发生什么
韩国券商的共识是,韩元将在年底前延续温和升值态势。韩国证券将下半年均值预测从1470下调至1470,预计第三季度为1430、第四季度为1410,年底前区间为1340至1520。
但在外汇市场上,当供给冲击——比如企业大规模抛售美元——介入时,共识预测往往脆弱不堪。需要紧盯的关键变量是这批延后兑换潮是持续涌出还是自我耗尽。如果企业在10月前完成余额对冲,韩元的上行压力可能钝化——而美元自身的走弱未必足以独自支撑韩元进一步走低。
对整个地区而言,韩国的案例发人深省。那些落后于美元回撤的新兴市场货币可能会发现自己正在追赶,但动力机制将各不相同。韩元的变动由出口供给驱动;其他新兴经济体更可能因资本流向逆转或商品价格变动而波动。韩元的强势是真实的,但也属于异常——异常的事物往往终将回归。
1300这一水平并非底部——它只是一个瞬间。