Caos en Medio Oriente, riesgo para la estrategia de Japón
Los ataques hutíes a infraestructura saudí reavivan el riesgo en el Mar Rojo, una amenaza que golpea directamente la gestión de la curva de rendimientos y la economía dependiente de energía de Japón.
El ataque que debería preocupar a Tokio
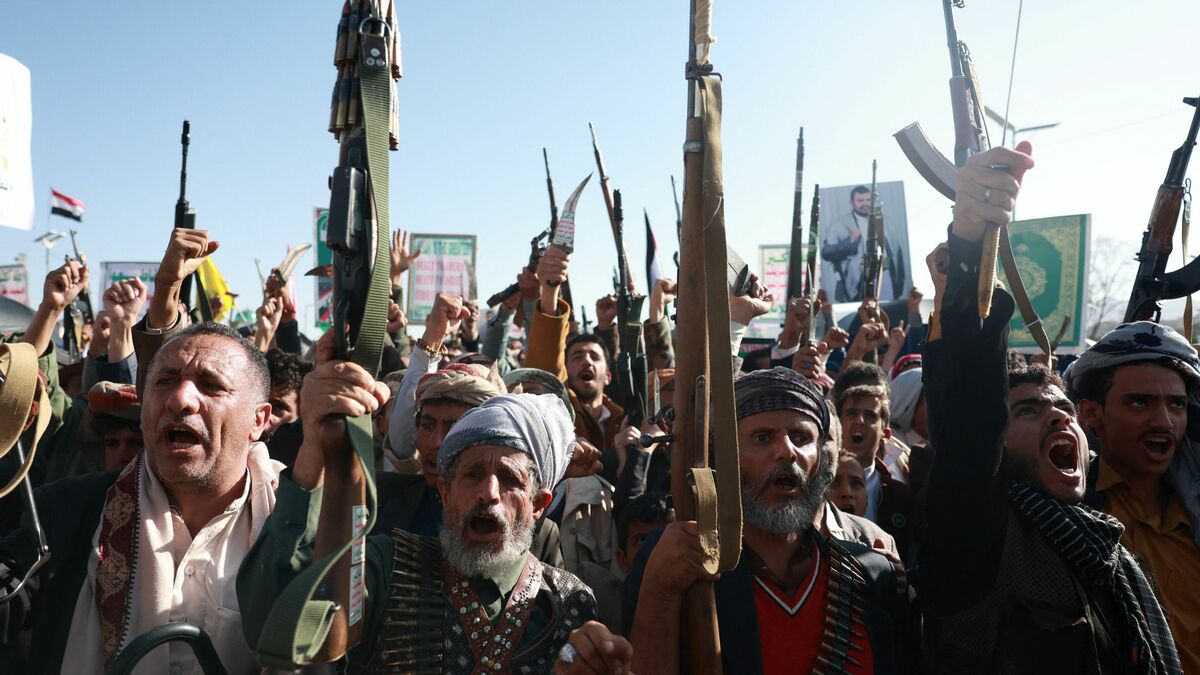
El 10 de octubre de 2026, misiles golpearon el Aeropuerto Internacional Rey Khalid en Riad, causando al menos 13 muertos y más de 300 heridos. En los días siguientes, las fuerzas hutíes atacaron otro aeropuerto en el suroeste, la sede de la empresa estatal de petróleo Saudi Aramco y el puerto de Yanbu, iluminado por las llamas —el extremo occidental del oleoducto Este-Oeste de Arabia Saudita, la ruta crítica de exportación alternativa que evita el estrecho de Ormuz.
Arabia Saudita no es cualquier actor regional. Es la segunda economía más grande de Oriente Medio después de Turquía, con un PIB de aproximadamente 1,3 billones de dólares a 158 yenes por dólar. El príncipe heredero Mohammed bin Salman ha apostado por su legado político en la Visión 2030, un esfuerzo multianual para transformar al reino alejándolo de la dependencia del crudo. Se suponía que albergar la Copa Mundial de la FIFA 2034 sería uno de sus pilares. La campaña hutí, respaldada por Irán, que ahora se posiciona de manera incómoda como mediador, no es solo un problema de seguridad regional. Es una amenaza directa a las rutas comerciales que abastecen la energía que Japón no puede producir por sí mismo.
Quién gana, quién pierde
Irán obtiene la mayor ventaja, aunque ambigua. Al permitir que su proxy escale mientras ofrece simultáneamente diálogo, Teherán ejerce presión sobre Arabia Saudita sin comprometerse plenamente en una guerra más amplia. Si los hutíes pueden sostener los ataques contra la infraestructura saudita, degradan la credibilidad doméstica de MBS —la base misma de su agenda de reformas. La visión del príncipe heredero depende de que la estabilidad atraiga inversión extranjera y permita albergar eventos globales. Cada misil que cae cerca de un aeropuerto o de un extremo de un oleoducto envía un mensaje diferente a los inversionistas internacionales.
Arabia Saudita pierde en dos frentes. Primero, su soberanía se desafía visiblemente dentro de su propia capital. Segundo, y más decisivo, la ruta del Mar Rojo que reemplaza el punto de estrangulamiento de Hormuz está ella misma bajo fuego. Yanbu no es un objetivo simbólico. Es por donde fluía aproximadamente el 20 por ciento del crudo saudita hacia el oeste antes de que los ataques hutíes contra el tráfico marítimo comenzaran a redirigir el tráfico de vuelta a través del Golfo Pérsico. Cualquier mayor degradación de ese extremo del oleoducto reduce las opciones de exportación saudita y aumenta la dependencia de un único corredor vulnerable.
Los hutíes, por su parte, han demostrado que pueden golpear profundamente el territorio saudita con costo limitado. Sus ataques son económicos en relación con el gasto defensivo que obligan a Riad a absorber. Pero también arriesgan pasarse de la raya —arrastrando una confrontación más amplia que podría poner en peligro su propia posición en Yemen.
El vínculo japonés que los medios occidentales pasan por alto
Esto es lo que la cobertura en inglés de esta escalada rara vez conecta: Japón importa aproximadamente el 88 por ciento de su energía del Medio Oriente, y aproximadamente el 90 por ciento de ese crudo transita por el estrecho de Hormuz o el Mar Rojo. Cuando los ataques hutíes amenazan el oleoducto Este-Oeste en Yanbu, no solo están golpeando una instalación saudita. Están comprimiendo la ruta alternativa en la que los comerciantes globales han confiado desde que el tráfico marítimo del Mar Rojo se volvió peligroso en 2023.
Los picos en el precio del petróleo por la escalada en Oriente Medio no se quedan en Oriente Medio. Se propagan instantáneamente a través de los benchmarks globales —Brent, Dubai Crude, Omán— y Japón paga sus importaciones sobre esas mismas referencias. Una disrupción que empuje el Brent por encima de los 100 dólares por barril, para no hablar de 110 o 120, reavivaría la inflación importada en un país donde el IPC subyacente apenas ha comenzado a acercarse gradualmente al objetivo del 2 por ciento del Banco de Japón.
Y ahí es donde la estrategia de la curva de rendimientos se vuelve frágil.
El equilibrio del BOJ
El Banco de Japón puso fin a su régimen de tasas negativas en marzo de 2024 y desde entonces ha estado desenrollando cuidadosamente el control de la curva de rendimientos, permitiendo que el rendimiento de los bonos gubernamentales a 10 años se desplace hacia arriba. La estrategia es deliberada pero extraordinariamente sensible a shocks externos. Un pico repentino de inflación impulsado por el petróleo obligaría al BOJ a una posición imposible: permitir que las tasas suban más rápido de lo planificado para contener las presiones de precios importados, o mantener el rumbo y arriesgarse a que la depreciación del yen se acelere hasta volverse disruptiva.
El superávit de la cuenta corriente de Japón —históricamente un amortiguador contra la debilidad del yen— se comprime rápidamente cuando las facturas de importación de petróleo se disparan. El BOJ observó de cerca esta dinámica en 2022 y 2023, cuando los precios de la energía tras la invasión de Ucrania empujaron al yen por debajo de 150 por dólar y forzaron intervenciones repetidas. Un nuevo shock en Oriente Medio reproduciría ese escenario, pero con menor flexibilidad política que la existente entonces. El balance del BOJ sigue siendo enorme, pero el margen para intervenir en los mercados cambiarios sin entrar en conflicto con sus propios objetivos de la curva de rendimientos es estrecho.
Qué pasa después
La oferta de diálogo de Irán es teatral pero no carente de sentido. Señala que Teherán quiere preservar a los hutíes como herramienta de apalancamiento mientras evita una guerra a gran escala que podría cerrar completamente el estrecho de Hormuz —un escenario que devastaría no solo las exportaciones sauditas sino también los suministros globales de petróleo, ya que aproximadamente 20 millones de barriles por día fluyen por ese estrecho. Si los hutíes escalan más allá de los ataques a infraestructura hacia la interdicción real del tráfico marítimo en el Mar Rojo, las consecuencias económicas se multiplican rápidamente.
Para Japón, la pregunta es si el BOJ puede absorbir otro shock energético sin desviar su camino gradual de normalización. La respuesta depende de cuánto suban los precios del petróleo y de cuánto tiempo persista la incertidumbre. Sea cual sea, el próximo gran ataque hutí en territorio saudita resonará en el mercado de bonos de Tokio en cuestión de horas.
Oriente Medio no está distante para Japón. Está precificado en cada barril, y cada barril está precificado en los cálculos del BOJ.