中东混乱如何颠覆日本央行的货币政策
胡塞武装对沙特基础设施的袭击重新点燃红海风险——这一威胁直接冲击东京的收益率曲线管理以及高度依赖能源的日本经济。
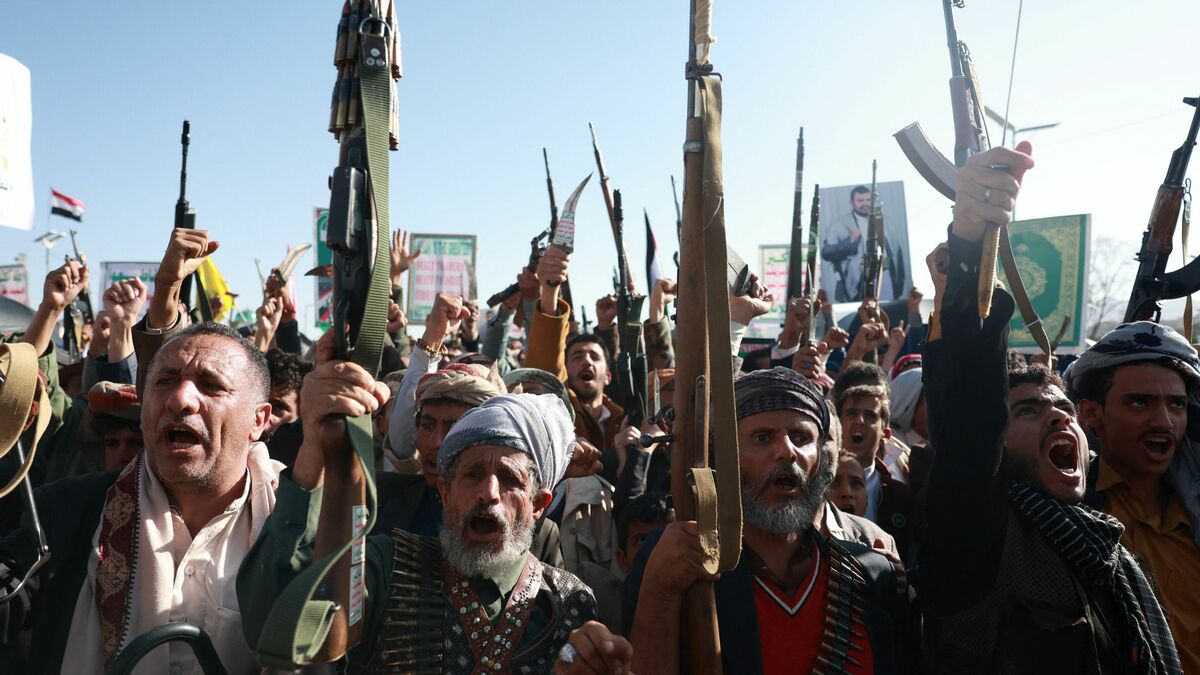
这场袭击令东京忧心忡忡
2026年10月10日,导弹袭击了利雅得的哈立德国王国际机场,造成至少13人死亡、300余人受伤。此后几天,胡塞武装又袭击了西南部另一座机场、国有石油公司沙特阿美总部,以及烈火熊熊的延布港——这是沙特东西输油管道在西端的终点,也是绕开霍尔木兹海峡的关键替代出口通道。
沙特阿拉伯绝非一般的地区角色。它是中东第二大经济体(仅次于土耳其),GDP约1.3万亿美元(按1美元兑158日元折算)。穆罕默德·本·萨勒曼王储已将他的政治遗产押注在"2030愿景"之上,这是一项历时多年的努力,旨在推动王国摆脱对原油的依赖。主办2034年国际足联世界杯曾被视为这一愿景的点睛之笔。如今,由伊朗暗中支持的胡塞攻势——德黑兰正尴尬地把自己定位为调解者——不仅是一个地区安全问题,更是对向日本供应其无法自产能源的贸易路线的直接威胁。
谁得利,谁受损
伊朗获得的优势最为暧昧。通过让代理人升级行动,同时抛出对话信号,德黑兰在不全面投入更大规模战争的前提下,持续给沙特施加压力。如果胡塞武装能够持续袭击沙特基础设施,他们将削弱MBS的国内信誉——而这正是他改革议程的根基。王储的愿景依赖稳定来吸引外资和举办全球活动。每一枚落在机场或管道终点附近的导弹,都在向国际投资者传递截然不同的信号。
沙特在两线承受损失。首先,其主权在本国首都范围内遭到公然挑战。其次,更为关键的,是替代霍尔木兹海峡瓶颈的红海航线本身正遭到火力打击。延布绝非象征性目标。在胡塞武装袭击开始迫使航运改道波斯湾之前,沙特约20%的原油曾由此西向流出。该管道终点设施若再遭进一步破坏,沙特的出口选择将不断收窄,对单一脆弱通道的依赖则持续加深。
胡塞武装方面,他们已证明自己能够以有限代价深入沙特腹地发动打击。其袭击成本低廉,却迫使利雅得吸收巨额防御开支。但他们也有过度冒险的风险——可能引发更大规模的对抗,反而危及自身在也门的地位。
西方媒体最易忽视的对日关联
英语媒体对此轮升级的报道很少点明这一点:日本约88%的能源进口来自中东,其中约90%的原油须经霍尔木兹海峡或红海运输。当胡塞武装的袭击威胁到延布的东西输油管道时,他们打击的不只是一处沙特设施,而是压缩了自2023年红海航运陷入危险以来全球贸易商赖以生存的替代通道。
中东升级引发的油价飙升不会止步于中东。它们通过布伦特、迪拜原油、阿曼原油等全球基准价格迅速传导,而日本正是依据这些基准为进口定价。一旦 disruption 推动布伦特原油突破每桶100美元,乃至110或120美元,将在日本重新点燃输入性通胀——而该国核心CPI不久之前才刚刚缓慢向日本银行2%的目标靠拢。
而这正是收益率曲线策略变得脆弱的地方。
日本银行的走钢丝
日本银行于2024年3月结束了负利率时代,此后一直谨慎地退出收益率曲线控制,允许10年期国债收益率逐步上行。这一策略是深思熟虑的,却对外部冲击极其敏感。一场突如其来的油价驱动型通胀激增,将迫使日本银行陷入两难境地:要么让利率比原计划更快上升以遏制输入性物价压力,要么坚持原有路线并承受日元贬值加速至扰乱经济程度的风险。
日本的经常账户盈余历来是抵御日元走弱的缓冲垫,但在石油进口账单激增时会迅速收窄。日本银行在2022年和2023年密切观察了这一动态——俄乌冲突后的能源价格上涨曾将日元推至兑150美元以下,并迫使其反复入市干预。新一轮中东冲击将重演这一场景,但当时的政策空间远比现在充裕。日本银行的资产负债表依然庞大,然而在不与其自身收益率曲线目标相冲突的前提下干预外汇市场的空间已然收窄。
接下来会发生什么
伊朗提出的对话邀请具有戏剧性色彩,但并非毫无意义。这释放出德黑兰希望将胡塞武装保留为筹码工具、同时避免一场可能彻底关闭霍尔木兹海峡的全面战争——后者不仅会摧毁沙特出口,更将重创全球石油供应,因为每天约有2000万桶原油经该海峡运输。若胡塞武装进一步升级,从袭击基础设施转向实际拦截红海商船,经济后果将迅速倍增。
对日本而言,关键在于日本银行能否在不停摆其渐进正常化路径的前提下,再次消化能源冲击。答案取决于油价上涨的幅度以及不确定性持续的时间。无论如何,下一次胡塞武装对沙特本土的重大袭击,将在数小时内回荡于东京的债券市场。
中东对日本而言并不遥远。它被计价于每一桶原油之中,而每一桶原油又被计价于日本银行的决策公式里。