La memoria está devorando las GPU. Samsung y SK Hynix están apostando por ese cambio
En Hot Chips 2026, Samsung y SK Hynix presentaron estrategias opuestas para transformar el HBM de un componente de almacenamiento pasivo a una unidad de procesamiento activa. Las implicaciones para NVIDIA, TSMC y toda la cadena de suministro de hardware de IA son enormes.
La pared de memoria se ha vuelto personal
Durante décadas, la jerarquía de semiconductores era clara. Las GPU computaban. La memoria almacenaba. La frontera era un dogma arquitectónico, reforzado por cada libro de texto y cada hoja de ruta de producto.
Esa jerarquía se desmorona en Stanford. En Hot Chips 2026, los dos gigantes coreanos de memoria —Samsung y SK Hynix— presentaron no actualizaciones incrementales sino una ruptura filosófica: HBM (High Bandwidth Memory) ya no es un componente pasivo esperando instrucciones. Está convirtiéndose en un participante de la computación misma.
La razón es brutal y familiar. El rendimiento de las GPU ha superado durante años el ancho de banda de la memoria. La “pared de memoria” —la brecha entre la velocidad a la que un procesador puede computar y la velocidad a la que puede ser alimentado con datos— se ha convertido en el cuello de botella más restrictivo en el entrenamiento e inferencia de IA. Cada generación de chips más potentes empeora esto, no lo mejora. La solución, en lo que ambas empresas coreanas están apostando ahora, no es construir GPUs más rápidas sino hacer la memoria más inteligente y más cercana.
Samsung está reescribiendo el sustrato base
El argumento de Samsung fue el más ambicioso de las dos presentaciones. Han Sang-wook, líder técnico de Samsung, describió una hoja de ruta en tres etapas que efectivamente disuelve la frontera entre memoria y lógica.
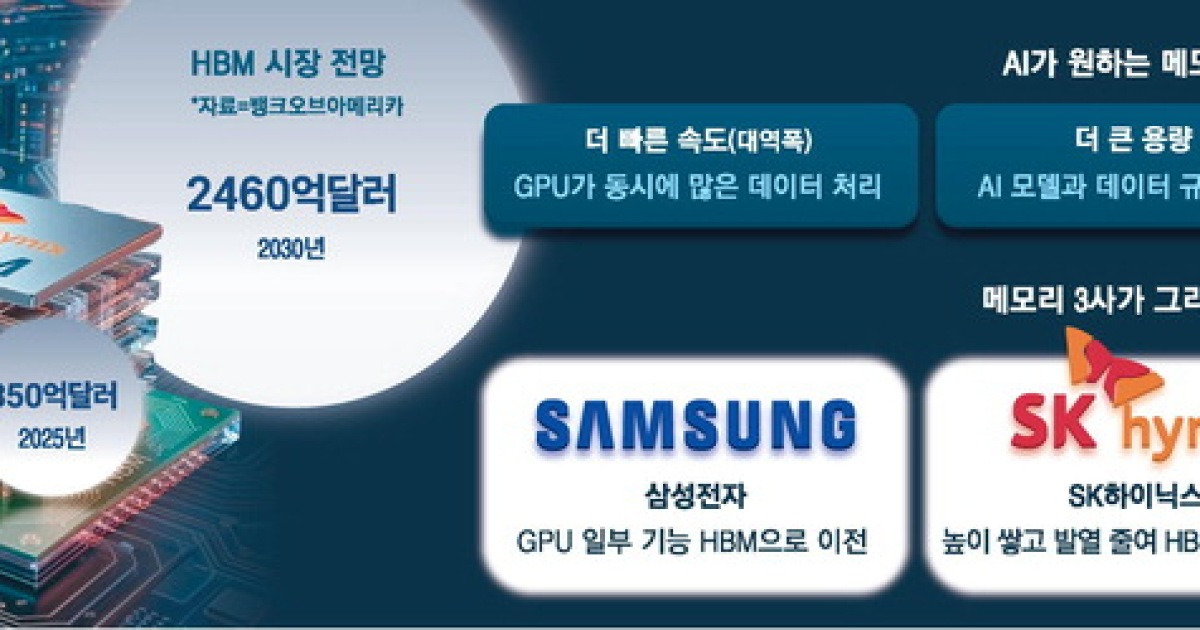
La primera etapa apunta a lo que siempre ha sido la parte más inútil de una pila HBM: el sustrato base en la parte inferior, que actualmente solo sirve como vía de datos entre las capas de memoria y el mundo exterior. Samsung planea fabricar ese sustrato base usando tecnología de proceso de lógica avanzada —el mismo tipo de fábricas que construyen procesadores— convirtiéndolo en lo que Han llamó un “pequeño cerebro”. Las funciones de gestión de memoria a nivel de GPU migrarían hacia la propia HBM, liberando a la GPU principal para que se enfoque exclusivamente en la computación.
La segunda etapa es zHBM: apilar ese sustrato base inteligente directamente sobre la GPU, fusionando memoria y procesador en un solo paquete físico. La tercera etapa extiende esa integración aún más.
Los ahorros reclamados son dramáticos. Samsung estima que zHBM podría reducir el consumo de energía en aproximadamente un 70 % en comparación con el próximo estándar HBM5. No se trata de un ajuste de eficiencia. Es una mejora de orden de magnitud en un dominio donde la densidad de potencia ya es una restricción crítica.
Samsung puede hacer esto porque es una de las pocas empresas en el planeta que diseña DRAM, la fabrica y opera una fundición de vanguardia —todo bajo un mismo techo—. El sustrato base no necesita subcontratarse. La compañía puede dibujar toda la arquitectura internamente.
Esto importa más allá del balance sheet de Samsung. Si HBM se convierte en un sustrato programable en lugar de una pieza commoditizada, las relaciones con los clientes que definen a la industria de semiconductores cambian fundamentalmente. Los proveedores de memoria deberán co-diseñar con los fabricantes de GPU desde el día uno. NVIDIA, AMD y las divisiones de IA propias de Intel ya no comprarán componentes; serán coautores de sistemas.
SK Hynix elige el empaquetado sobre la arquitectura
SK Hynix tomó un camino diferente —uno moldeado por la desventaja estructural que comparte con casi todas las empresas fabless: no controla la fabricación de lógica avanzada. SK Hynix envía su trabajo de lógica de vanguardia a TSMC. Eso significa que no puede rediseñar fácilmente el sustrato base de la manera en que Samsung puede.
En cambio, SK Hynix está apostando doblemente por lo que ya hace mejor: el empaquetado. Lee Jae-sik, vicepresidente de operaciones estadounidenses de SK Hynix, enfatizó dos tecnologías. La primera es el union híbrido capaz de apilar más de 20 capas de DRAM —un paso significativo respecto a las pilas de 12 a 16 capas que dominan actualmente la producción—. La segunda es i-HBM, un sistema de enfriamiento dirigido que canaliza la refrigeración precisamente donde se concentra el calor en lugar de enfriar todo el paquete de manera uniforme.
La estrategia es pragmática. En lugar de rediseñar la arquitectura interna del chip, SK Hynix está haciendo la arquitectura existente más densa y térmicamente viable. Es el equivalente de ingeniería de construir un edificio más alto y mejor refrigerado en lugar de inventar una nueva base.
La limitación también es clara. El enfoque de SK Hynix preserva la separación tradicional entre memoria y lógica. Mejora el ancho de banda y la eficiencia térmica sin desafiar el modelo subyacente de lo que es una pila HBM. El enfoque de Samsung, con toda su ambición, es el que redefine la categoría.
Incluso los compradores están diseñando ahora
Quizás el momento más consecuente en Hot Chips no tuvo que ver en absoluto con los fabricantes coreanos de memoria. Meta, en colaboración con la startup de chips de IA DMatric, reveló un prototipo de “DRAM 3D”: DRAM diseñada a medida, apilada directamente debajo de un chip de computación, fabricada como una unidad monolítica en lugar de ensamblarse mediante empaquetado convencional.
Los números son llamativos. Meta afirma que el enfoque reduce el consumo de energía del movimiento de datos a una sexta parte de lo que consume HBM y empuja el ancho de banda a 100 terabytes por segundo. La filosofía de diseño es la misma que la de Samsung: reducir la distancia que recorren los datos, aceptar que la memoria del mercado ya no es suficiente —pero el actor es diferente. Este es un comprador, no un proveedor, eligiendo diseñar su propia arquitectura de memoria.
El hecho de que Meta, Amazon, Google y Microsoft estén comenzando a diseñar estructuras de memoria personalizadas para sus propios clústeres de IA señala un cambio estructural en la industria. El mercado de memoria commoditizada —donde los compradores especificaban un número de parte y lo conseguían de quien pudiera entregarlo— está retrocediendo. El co-diseño de memoria personalizada se está convirtiendo en el comportamiento por defecto para cualquier empresa en serio respecto al rendimiento de IA.
El problema del dinero, no el de la tecnología
Jim Handy de Objective Analytics lo expresó con claridad en la conferencia: el cuello de botella de memoria de 2026 no es un problema de tecnología. Es un problema de capital. La demanda de HBM ha surgido junto con la inversión en IA, pero la capacidad de producción no ha seguido el ritmo. Las restricciones de precio y suministro se han convertido en el cuello de botella vinculante, no la litografía ni el diseño de circuitos.
El diagnóstico de Handy sugiere que la carrera entre Samsung y SK Hynix trata tanto de quién puede escalar la producción como de quién puede innovar. Una reducción del 70 % en el consumo de energía no significa nada si no puedes enviar suficientes unidades para que importe. Una pila de 20 capas es impresionante hasta que un competidor envía 18 capas a la mitad del precio con seis meses de ventaja.
La intensidad de capital de esta competencia también está aumentando. La hoja de ruta de Samsung requiere avances tanto en la fabricación de memoria como en los sustratos base de proceso de lógica. La de SK Hynix requiere infraestructura sofisticada de unión y enfriamiento. El esfuerzo de memoria personalizada de Meta requiere sus propias capacidades de diseño y alianzas con fundiciones. Cada jugador se está moviendo hacia costos fijos más altos y una integración vertical más profunda.
Quién gana, quién pierde, qué sigue
El ganador inmediato es la empresa que logra el primer sistema de IA con memoria personalizada ampliamente adoptado. Samsung tiene la ventaja estructural —puede hacerlo todo internamente— pero el negocio de fundición de Samsung aún no es competitivo con el de TSMC en los nodos más avanzados. SK Hynix tiene el liderazgo en empaquetado pero depende de TSMC para la lógica. Ninguna puede dictar unilateralmente la próxima generación de hardware de IA.
NVIDIA es la probable perdedora a corto plazo si esta tendencia se acelera. La ventaja competitiva de la compañía ha descansado en parte en controlar el ecosistema de GPU y tratar la memoria como una especificación que cumplir, no como una variable que diseñar. Si la memoria se convierte en una arquitectura diferenciadora en lugar de un insumo commoditizado, la ventaja de bundled de NVIDIA se estrecha. La compañía responderá —siempre lo hace— pero la dinámica ha cambiado.
TSMC ocupa una posición ambigua. Es la fundición esencial para las necesidades de lógica de SK Hynix y para muchos diseñadores de chips de IA. Pero si los fabricantes de memoria como Samsung comienzan a integrar la fabricación de lógica y memoria más profundamente, el papel de TSMC como intermediario inevitable se reduce. El negocio de empaquetado CoWoS de TSMC se beneficia de la arquitectura actual. Un futuro donde la memoria y la lógica se fabrican de forma monolítica desafía también ese modelo.
Las propias empresas coreanas enfrentan un riesgo que pueden no apreciar completamente. La convergencia de memoria y lógica es históricamente el dominio de compañías como Intel y Samsung, ambas de las cuales han luchado en años recientes por traducir la integración vertical en una ventaja competitiva sostenible. La integración no es optimización. Una empresa que construye todo también puede construirlo todo deficientemente.
Lo cierto es que la era de la HBM fuera de la estantería está llegando a su fin. Las empresas que traten la memoria como un parámetro de diseño en lugar de una orden de compra definirán la próxima generación de hardware de IA. Las que no lo hagan estarán especificando la arquitectura de otra persona.