La memoria está devorando las GPU — Samsung y SK Hynix apuestan fuerte
En Hot Chips 2026, Samsung y SK Hynix presentaron estrategias opuestas para superar el muro de la memoria: Samsung está convirtiendo la HBM en un elemento de cómputo, mientras que SK Hynix la apila más alto y la enfría de forma más inteligente. El ganador definirá quién diseña la próxima generación de chips de IA.
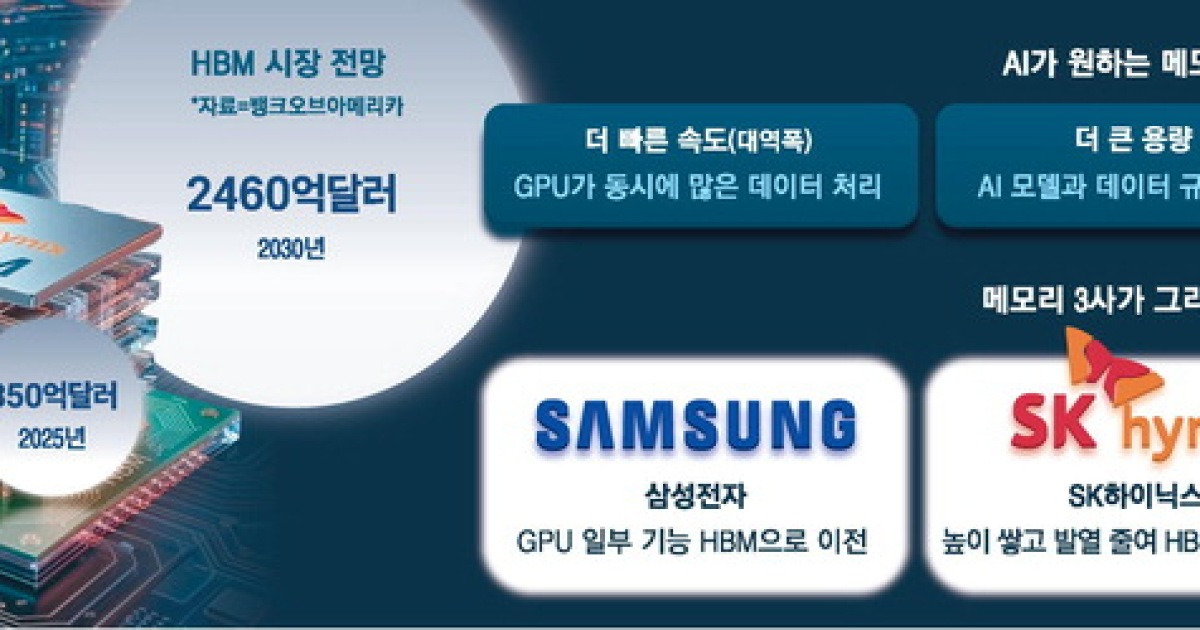
La memoria que computa
Durante décadas, la memoria fue el acto de apoyo silencioso en la historia de los chips de IA. Las GPU hacían las matemáticas; la HBM solo guardaba los números hasta que la GPU los pedía. En Hot Chips 2026, celebrado en Stanford, esa disposición parecía algo del pasado.
La sesión de memoria —la primera vez que la conferencia le asignó una track independiente— fue más un anuncio de sucesión que una actualización tecnológica. Samsung y SK Hynix, dos gigantes coreanos de semiconductores, se sentaron lado a lado y presentaron respuestas opuestas al mismo problema: el muro de memoria está devorando el entrenamiento y la inferencia de la IA, y la única forma de superarlo es dejar de tratar la memoria como simple memoria.
La jugada de Samsung: hacer que la HBM piense
La propuesta de Samsung fue la más audaz. Han Sang-wook, líder técnico de la compañía, describió convertir el die base en la parte inferior de cada pila HBM de un conducto pasivo de datos a un elemento de procesamiento activo fabricado en foundries de lógica avanzadas. En palabras sencillas: el chip que antes solo enrutaba datos ahora ejecuta una porción de la carga de trabajo de la GPU.
La lógica es difícil de refutar. Las GPU son espectaculares haciendo matemáticas y pésimas esperando. Una proporción creciente de su presupuesto de ciclos se pierde gestionando el movimiento de datos a través de HBM en lugar de realizar la multiplicación de matrices real. Si la pila de memoria puede absorber incluso una fracción de esa sobrecarga de gestión de datos, la GPU queda más libre para computar y el sistema consume menos energía para el mismo trabajo.
Samsung presentó un plan en tres etapas que culmina en zHBM: un bloque integrado verticalmente de memoria más computación donde la GPU y la HBM están unidas como una sola unidad. La compañía afirma que zHBM reduciría el consumo de energía en aproximadamente un 70 por ciento en comparación con HBM5. Esa cifra es ambiciosa y no verificada de forma independiente; también asume que la capa de lógica puede fabricarse con rendimientos competitivos dentro de la propia foundry de Samsung, lo cual sigue siendo una variable.
Samsung puede apostar por esto porque posee la cadena completa: diseño y fabricación de DRAM, diseño de lógica y su propio negocio de foundry. Puede dibujar una arquitectura en papel y luego construirla.
La jugada de SK Hynix: apilar más alto, enfriar mejor
SK Hynix tomó la ruta opuesta. En lugar de rediseñar lo que es la HBM, la está haciendo más alta y más fría. Lee Jae-sik, vicepresidente de la compañía para las Américas, destacó el hybrid bonding para apilar más de 20 capas de DRAM e i-HBM, un enfoque de enfriamiento dirigido que enfría los puntos calientes de una pila en lugar de reingenierizar todo el conjunto.
Es una estrategia centrada en el empaquetado, y no es en absoluto casual. SK Hynix depende de foundries externas —principalmente TSMC— para su lógica avanzada, por lo que reestructurar el die base como procesador es estructuralmente más difícil para ella. Lo que SK Hynix controla mejor es el arte del apilamiento y la interconexión. Si la jugada ganadora es empaquetar más ancho de banda en una huella más pequeña con mejor gestión térmica, el instinto de SK Hynix es sólido.
La rivalidad se intensifica porque ambas rutas convergen en el mismo resultado: la memoria deja de ser una commodity y se convierte en un componente de sistema co-diseñado. La compañía que molde primero la interfaz —entre su HBM y la GPU de un cliente— gana influencia sobre la próxima generación de aceleradores de IA.
La economía detrás de la ingeniería
Jim Handy, de Objective Analysis, planteó la dimensión financiera de forma directa. El cuello de botella de memoria de 2026, dijo, no es un problema tecnológico sino un problema de dinero. La demanda de HBM ha crecido con la inversión en IA, y la capacidad de foundries no ha seguido el ritmo. Precio y suministro son ahora las restricciones determinantes, no la física.
Eso desplaza el campo de batalla. Cuando un componente es escaso, el proveedor que puede ofrecer un producto diferenciado ejerza más poder. La HBM estándar es una carrera hacia abajo en precio por gigabit. La memoria personalizada diseñada junto con un fabricante de chips es una carrera hacia arriba en rendimiento del sistema —y hacia abajo en el margen que el proveedor de memoria puede extraer.
La presencia de Meta en la misma conferencia reforzó el argumento. Junto con D-Matrix, startup de chips de IA, Meta presentó un concepto de DRAM 3D que fusiona un bloque personalizado de DRAM directamente bajo su chip de computación. La afirmación: la distancia de viaje de datos cae a una fracción de lo que requiere HBM, reduciendo el consumo de energía en movimiento de datos a aproximadamente una sexta parte del nivel de HBM, mientras impulsa el ancho de banda a 100 terabytes por segundo.
Un cliente que fabrica su propio silicio no es una señal amistosa para ningún proveedor de memoria. Le dice a Samsung, SK Hynix y Micron que depender solo de estándares ya no es un modelo de negocio seguro.
Quién gana, quién pierde
El ganador a corto plazo es cualquier fabricante de chips de IA que pueda asegurar suministro de HBM. Las limitaciones de capacidad significan que los pedidos de hoy se traducen en envíos de seis a doce meses; los retrasos se propagan por los lanzamientos de productos. SK Hynix, ya el proveedor dominante de HBM para NVIDIA, tiene una ventaja incumbente que Samsung debe superar con saltos de rendimiento, no solo con volumen.
Samsung gana si su road map zHBM funciona. La afirmación de 70 por ciento de ahorro energético, si siquiera la mitad es cierta, sería convincente para operadores de nube que ejecutan cargas de trabajo de inferencia con márgenes ajustados. Pero Samsung también debe demostrar que puede producir dies de lógica en la base de pilas HBM con rendimientos competitivos según las expectativas de sus clientes foundry —una tarea titánica cuando la combinación de fabs aún está madurando.
SK Hynix gana si el empaquetado y la gestión térmica se vuelven las restricciones determinantes más rápido que la innovación arquitectónica. Apilar 20 capas es difícil; evitar que se cocinen entre sí es más difícil. i-HBM apunta exactamente a ese problema, y los límites térmicos se están convirtiendo en cuellos de botella reales en racks de IA densos.
El mayor perdedor puede ser la antigua división del trabajo misma. La memoria era un negocio de commodity con ciclos predecibles. El co-diseño de sistemas es un negocio de relaciones con ciclos de venta más largos, mayor involucramiento del cliente y lealtad de alto costo de cambio. Ambas compañías coreanas se están convirtiendo de proveedores a socios de plataforma —lo que significa que también son más fáciles de reemplazar si un fabricante de chips decide internalizar, como Meta parece estar haciendo.
Qué sigue
Tres cosas a observar en los próximos 18 meses.
Primero, si Samsung entrega un prototipo funcional de lógica en el die base. Los anuncios son baratos; el silicio es costoso. Una entregable con números competitivos de energía y rendimiento obligaría a SK Hynix y Micron a responder de forma arquitectónica, no solo dimensional.
Segundo, si NVIDIA u otro fabricante dominante de GPU adopta un bloque integrado al estilo de Samsung o se mantiene con una pila modular de HBM. La elección del cliente ancla establece el estándar de la industria durante una década.
Tercero, cuánto capital fluye hacia capacidad específica de HBM. El argumento de Handy sobre el dinero, no la tecnología, como cuello de botella sugiere que las decisiones de expansión de este año determinan la dinámica de suministro hasta 2028. Samsung y SK Hynix están planeando grandes inversiones; quien gaste primero y más rápido puede capturar la ventana de margen antes de que la demanda se normalice.
El muro de memoria ya no es una metáfora. Es la restricción que separará a los sistemas de IA que escalan de los que se estancan. En Hot Chips 2026, Samsung y SK Hynix dejaron claro que tienen la intención de ser quienes sostengan ese muro.