Naver ya no es solo una empresa tecnológica: es un productor de energía
El cambio de Naver de acuerdos de compra de energía a participaciones accionariales directas en energías renovables señala una transformación estructural en la forma en que las mayores plataformas de Asia aseguran la electricidad que requieren sus ambiciones en IA. Los efectos se extienden mucho más allá del centro de datos.
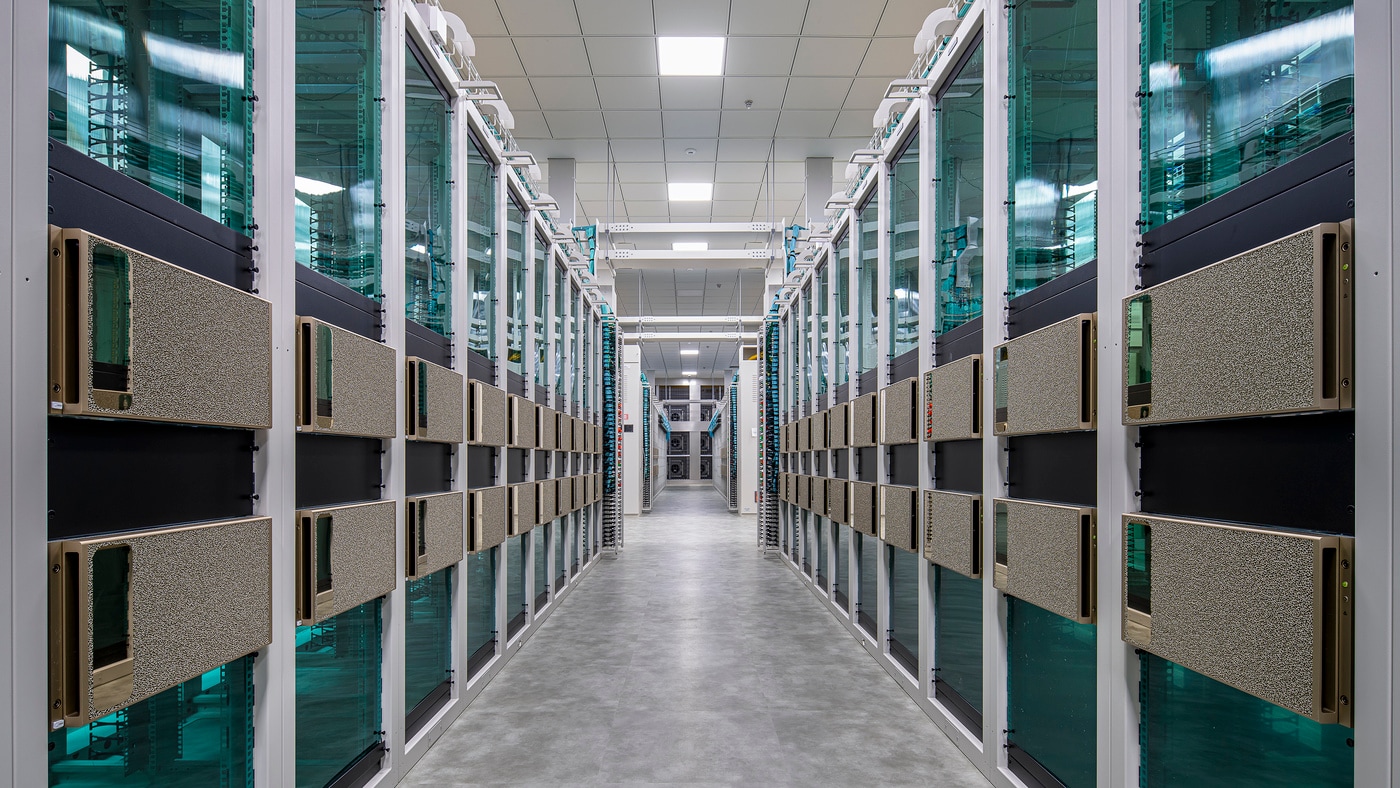
El activo real no son las GPUs — son los gigavatios
La decisión de Naver de comprar una participación del 30 por ciento en un parque eólico que se construye en la provincia de North Gyeongsang parece, a simple vista, un movimiento estándar de sostenibilidad corporativa. Una empresa tecnológica asegurando energía limpia para sus centros de datos: predecible, incluso banal. Pero si se lee la transacción con atención, emerge algo más. Naver ha cruzado un umbral.
Hasta ahora, la compañía dependía de acuerdos de compra de energía (PPA): contratos a largo plazo para comprar electricidad a generadores independientes. Ese modelo transfería el riesgo de generación a otro. El acuerdo de abril con GS Wind Power cambia la ecuación. Naver ya no solo está comprando electrones: posee parte de la máquina que los produce.
El proyecto eólico de Yeongyang, en construcción por GS, generará aproximadamente 180 gigavatios-hora anuales cuando alcance la operación comercial en la primera mitad de 2028. El PPA de Naver por 25 años vinculado a esa participación accionaria esencialmente precompromete una cuota significativa de esa producción para sus centros de datos en Gak Sejong y Gak Chuncheon. El contrato asegura precio y certeza de suministro durante un cuarto de siglo: un horizonte que habría sido impensable para una empresa tecnológica hace tan solo cinco años.
Por qué Naver no puede permitirse esperar
La urgencia está escrita en los números que Naver publicó en su informe integrado de ESG de 2025. El consumo eléctrico de su centro de datos hiperscala en Sejong se proyecta que triplique para 2040. Esa no es una proyección vaga basada en la esperanza: deriva directamente de la expansión de infraestructura de IA de la compañía, impulsada por una inversión combinada de 10 mil millones de dólares de NVIDIA y Brookfield para construir lo que Naver denomina una “fábrica de IA a escala de gigavatios”.
Los servidores GPU consumen mucha más energía que las máquinas CPU que reemplazan. También demandan más refrigeración. Cada teraflop adicional extraído de un centro de datos conlleva una cola energética que se acumula exponencialmente. Las cuentas no permiten posponer los coberturas. Las escaseces de energía o los precios volátiles al contado en una red cada vez más ajustada reducirían directamente el rendimiento del entrenamiento de IA, que es donde se está decidiendo la carrera competitiva en este momento.
El propio informe de Naver señaló el riesgo de forma explícita: los cambios impredecibles en los mercados energéticos internacionales, combinados con la demanda en rápido ascenso de las instalaciones de IA, podrían hacer que los costos de energía a largo plazo fueran inmanejables si la compañía se mantenía en su trayectoria de adquisición previa.
La red coreana no tiene capacidad ociosa
Este es el detalle que la cobertura en inglés de la tecnología asiática suele pasar por alto. La red eléctrica de Corea del Sur ya está bajo presión. La meta del país para 2029 de un 46 por ciento de energía renovable en su matriz eléctrica es ambiciosa, pero la infraestructura de transición —líneas de transmisión, equilibrio de red, almacenamiento— va por detrás del crecimiento de la demanda. Los nuevos centros de datos, especialmente concentrados en el corredor de Sejong y Chungcheong donde opera Naver, suman carga precisamente donde la red es más restringida.
Que Naver pase de un PPA a la propiedad accionaria es en parte una respuesta a esa restricción. Cuando los activos de generación son escasos y los permisos toman años, poseer una participación en un proyecto en construcción es más rápido que negociar con un generador que podría no tener capacidad ociosa disponible para comprometerse. También actúa como un seguro contra la posibilidad muy real de que los sobrecostos de la energía renovable aumenten a medida que más hiperscaladores compitan por los mismos electrones verdes en toda Asia.
Quiénes ganan y quiénes pierden
GS Wind Power se beneficia de inmediato: un inquilino ancla con un compromiso de 25 años hace el proyecto de Yeongyang mucho más fácil de financiar. Naver obtiene certeza de suministro y una ganancia potencial en valor accionario si el valor de la producción de la planta se aprecia. El centro de datos de Sejong recibe energía verde dedicada. Esa es la narrativa impecable.
Pero hay una dimensión menos halagadora. Cuando una sola empresa privada puede acaparar capacidades significativas de generación por décadas, efectivamente retira esa capacidad del mercado más amplio. Los consumidores más pequeños —hogares, pequeñas empresas— no tienen poder de negociación para competir por PPAs a largo plazo de esta escala. Hay un desplazamiento silencioso ocurriendo aquí: los hiperscaladores asegurando capacidad futura de la red que, en un sistema más ajustado, se destinaría a la demanda general.
Los reguladores coreanos y el marco de la Ley de Desarrollo de la Industria Eléctrica deberán decidir si las grandes participaciones accionarias corporativas en renovables son una adaptación necesaria o un problema estructural. Aún no hay una respuesta clara.
Un patrón, no un caso aislado
Naver no está sola. Google, Meta, Amazon y Microsoft han firmado PPAs renovables masivos en los últimos años. Pero el paso de Naver hacia la participación directa en generación —en lugar de simplemente prorrogar otro PPA— señala que los tratos más fáciles quedaron atrás. La fruta de fácil acceso de los acuerdos de compra de nuevas construcciones se está cosechando. Lo que resta requiere despliegue de capital hacia la propiedad de activos, lo que significa que las empresas tecnológicas se están convirtiendo en inversoras energéticas de facto.
Ese cambio tiene implicaciones que van más allá del balance sheet de cualquier empresa individual. Significa que las plataformas ahora tienen piel en el mix de generación, influencia sobre qué proyectos se construyen y exposición a ciclos de materias primas energéticas que anteriormente pertenecían a las eléctricas. También significa que sus perfiles de carbono ya no se externalizan a proveedores: están directamente atados a si el viento sopla en la provincia de North Gyeongsang.
Qué sigue
Haber de esperar que Naver diversifique aún más, tal como ha esbozado: solar, eólica, hidroeléctrica, autogeneración, certificados de energía renovable y participaciones accionarias. El parque eólico de Yeongyang es un pie de lanza, no una estrategia. El informe de la compañía enmarca esto explícitamente como un enfoque multisectorial, y ese lenguaje debe tomarse de forma literal.
Hay que vigilar adquisiciones adicionales de generación en los próximos 18 meses. Naver ahora tiene la apetencia organizacional y el compromiso de capital de Brookfield para realizar movimientos más grandes. La asociación NVIDIA-Brookfield de 10 mil millones de dólares está dimensionada para apuestas a escala de infraestructura, no solo para la compra de chips.
También hay que vigilar la política energética coreana. Si los hiperscaladores continúan adquiriendo activos de generación a este ritmo, el regulador energético del país enfrentará presión para abordar cómo el acceso prioritario a la producción renovable interactúa con la planificación nacional de la red. El marco actual no fue diseñado para un mundo en el que una empresa de búsqueda está haciendo apuestas a plazo de un cuarto de siglo en parques eólicos.
La historia aquí no es que Naver se esté poniendo verde. Es que Naver está aprendiendo lo que cada consumidor industrial descubre eventualmente: en una economía impulsada por la IA, la seguridad energética no es una nota al pie de sostenibilidad. Es el cuello de botella.