Naver不再只是科技公司——它已转型为能源生产商
Naver从购电协议转向可再生能源直接股权投资,标志着亚洲最大平台为其AI雄心获取电力的方式正在发生结构性转变。其影响远超数据中心之外。
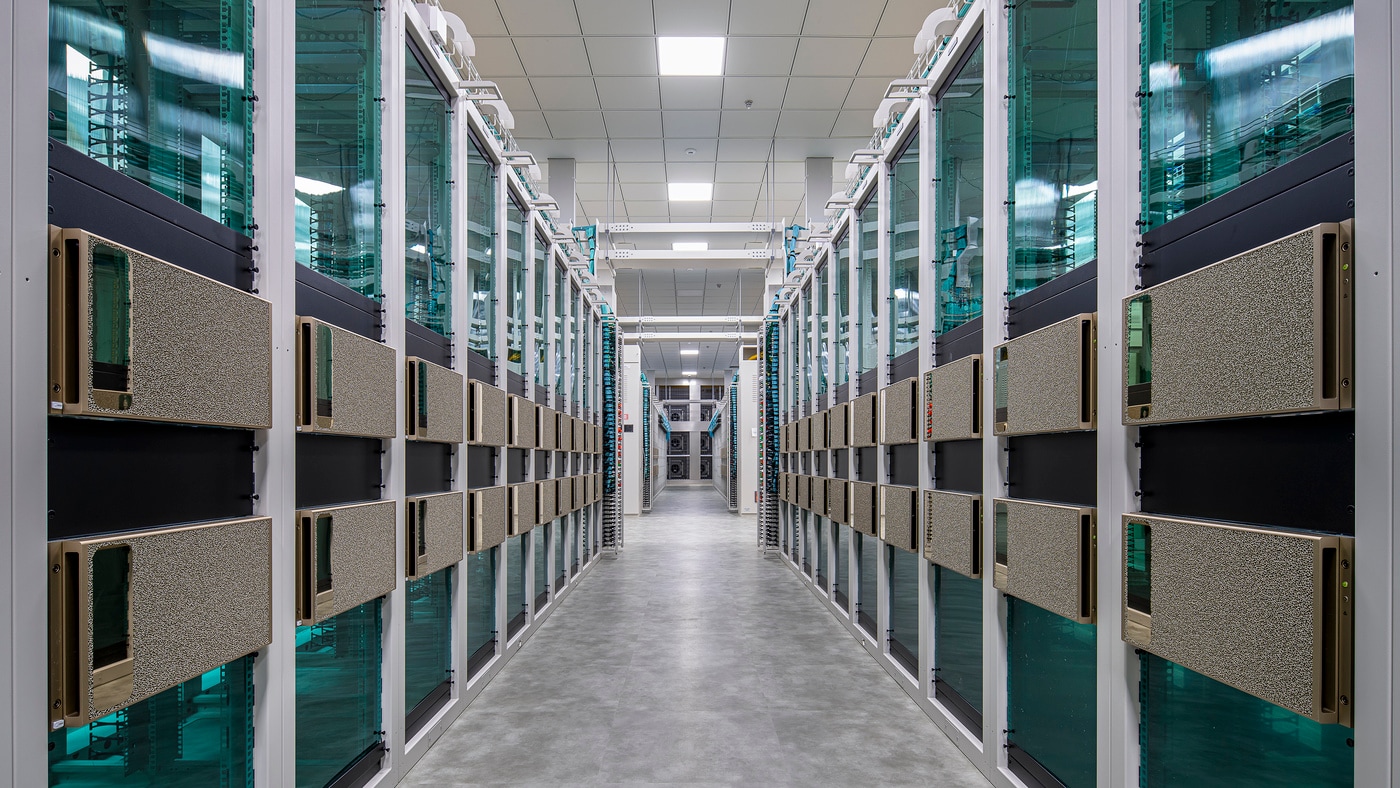
真正的资产不是 GPU——是吉瓦
Naver 收购一处正在建设的庆尚北道风力发电场 30% 股权的决定,表面上看似一次标准的 corporate sustainability(企业可持续发展)动作。一家科技公司为其数据中心锁定清洁能源—— predictable,甚至略显平庸。但仔细审视这笔交易,会有别的东西浮出水面。Naver 已越过一条临界线。
在此之前,该公司依赖购电协议(PPA):与独立发电商签订长期合同来采购电力。这个模式把发电风险转嫁给了别人。今年四月与 GS Wind Power 达成的交易改变了计算方式。Naver 不再只是买电子——它拥有了生产这些电子的一部分机器。
由 GS 建设的荣阳风电项目在 2028 年上半年投入商业运营后,年发电量约为 1.8 吉瓦时。与该股权挂钩的 25 年购电协议,实质上已将其中相当一部分产量预先承诺给其乐世宗和乐春川数据中心。这份合同锁定了二十五年的价格和供应确定性——这对任何科技公司而言,即便是五年前也属不可想象。
为什么 Naver 等不起
紧迫性写在 Naver 于 2025 年 ESG 综合报告中发布的数字里。其位于世宗的超大规模数据中心用电量预计到 2040 年将翻三倍。这不是基于希望的模糊预测——它直接源于公司 AI 基础设施的扩张,而扩张的动力来自英伟达和 Brookfield 合计 100 亿美元的投资,用于建设 Naver 所称的"吉瓦级 AI 工厂"。
GPU 服务器的耗电量远高于其所替代的 CPU 机器。它们还需要更多的冷却。数据中心每多出一个 TFLOPS(万亿次浮点运算每秒),就伴随着累加的能耗尾迹。数学上不允许事后对冲。在紧张的电网中,电力短缺或波动不定的现货价格将直接制约 AI 训练吞吐量——而目前的竞争竞赛正是由它决定的。
Naver 自己的报告明确指出了这一风险:国际能源市场的不可预测波动,叠加 AI 设施需求 rapid 攀升,若公司继续采取以往的采购路径,将使长期电力成本变得难以承受。
韩国电网并无富余容量
这一点通常是英文媒体对亚洲科技报道所略过的细节。韩国电网已经承压。该国在电力结构中实现 46% 可再生能源的 2029 年目标雄心勃勃,但转型基础设施——输电线路、电网平衡、储能——正落后于需求增长。新数据中心,尤其是集中在 Naver 运营的世宗和忠清走廊区域,恰好在电网最为紧张的节点上加载。
Naver 从 PPA 转向股权所有,部分是对这一约束的回应。当发电资产稀缺、许可流程耗时数年时,入股一个在建项目比与产能可能已耗尽的发电商谈判来得更快。此外,这也是对一种非常现实的可能性的一种对冲:随着更多超大规模科技公司在亚洲争夺同一批绿色电力,可再生电力溢价将不断上升。
谁受益,谁受损
GS Wind Power 立即受益——一家锚定租户以 25 年承诺确保,让荣阳项目融资容易得多。Naver 获得了供应确定性,如果电厂产出价值增值,还可能获得股权上行空间。世宗数据中心获得了专用绿色电力。这是最干净的叙事。
但还有一个不太体面的维度。当一家私营企业能够锁定数十年内的可观发电容量时,它实际上将这部分容量从更广泛的市场中抽离。小型消费者——家庭、中小企业——没有与之竞争这种规模长期 PPA 的议价能力。一种静默的替代正在发生:超大规模科技公司占据了未来的电网容量,而在更紧张的系统中,这些容量本应用于满足一般需求。
韩国监管机构和《电力工业发展法》框架将需要裁定,大型企业的大规模可再生股权收购究竟是一种必要适应还是结构性问题。目前尚无明确答案。
这是一种模式,而非孤例
Naver 并非孤身一人。Google、Meta、Amazon 和 Microsoft 近年来均已签署大规模可再生能源 PPA。但 Naver 迈入直接发电股权——而非仅仅延长另一份 PPA——表明这些公司的好deal已经做完了。从新建项目中获取的廉价承购协议已被采摘殆尽。剩下的需要向资产所有权投入资本,这意味着科技公司正在成为事实上的能源投资者。
这一转变的影响超越任何一家公司的资产负债表。这意味着平台公司如今在发电结构中有了切身利益,对哪些项目得以建设拥有影响力,并暴露于此前属于公用事业公司的能源商品周期之中。这也意味着它们的碳足迹不再外包给供应商——而是直接取决于庆尚北道是否刮风。
接下来会发生什么
预计 Naver 将进一步多元化,正如它已经规划的:太阳能、风能、水电、自发电、可再生能源证书和股权收购。荣阳风电场只是一个立足点,而非战略本身。公司报告明确将此定位为多管齐下的方法,这段话应字面理解。
关注未来 18 个月内的更多发电资产收购。Naver 现已具备组织层面的胃口和来自 Brookfield 的资本承诺,足以推动更大的动作。100 亿美元的英伟达-Brookfield 合作以基础设施规模的赌注为规模设计,而不仅仅是芯片采购。
同时关注韩国能源政策。如果超大规模科技公司继续以这一速度收购发电资产,该国的能源监管机构将面临压力,需要解决优先获取可再生能源产出与国家电网规划之间的冲突。现有框架并非为搜索引擎公司对着风电场下二十五年赌注的世界而设计。
这里的故事不是 Naver 正在变得绿色。而是 Naver 正在学习每一个工业消费者终有一天会发现的道理:在 AI 驱动的经济中,能源安全不是一个可持续发展的脚注。它是瓶颈所在。