Nvidia suma 442.000 millones de dólares en un día: qué significa para las ambiciones chipas de Corea
El aumento de 442.000 millones de dólares de Nvidia en un solo día —el segundo más grande en la historia de la bolsa estadounidense— señala que el gasto en inteligencia artificial sigue lejos de enfriarse. Para la industria de semiconductores de Corea, es una señal de doble filo: enorme potencial para HBM y empaque avanzado, pero mayor dependencia de un único fabricante estadounidense.
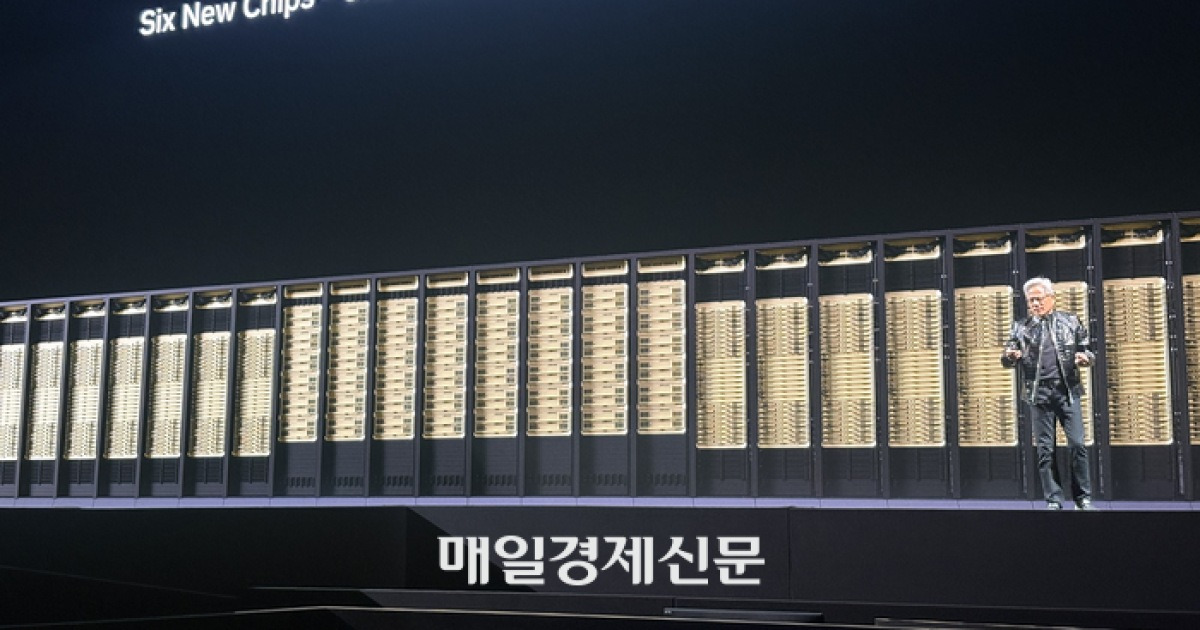
Un día de $442 mil millones
El 27 de agosto, las acciones de Nvidia cerraron con un alza de 8,74 % a $227,98, sumando aproximadamente $442 mil millones en capitalización bursátil durante una sola sesión de negociación. Se trata de la segunda mayor ganancia en un solo día en la historia de las bolsas estadounidenses, solo por detrás del surgimiento de Microsoft de aproximadamente $450 mil millones del mes anterior. La simple magnitud del movimiento señaló algo más raro que un resultado de ganancias por encima de lo esperado: una reescritura fundamental de cuánto tiempo duraría el ciclo de infraestructura de inteligencia artificial.
El catalizador fue la guía, no solo los resultados. Nvidia proyectó que los ingresos del próximo año fiscal crecerían alrededor de un 70 %, superando con creces la estimación consensuada de Wall Street de 45 %. Bloomberg Intelligence estimó que la nueva proyección implicaba más de $1.000 mil millones en ingresos adicionales respecto a expectativas previas. JPMorgan señaló que la guía era probablemente conservadora precisamente porque asumía que las restricciones de suministro persistirían, lo que significa que la demanda real podría superar incluso esas cifras elevadas.
Esta no es una empresa que tropieza hacia la demanda. Esta es una empresa agazapada contra un muro de pedidos que aún no puede cumplir.
Lo que realmente dice la guía
Seamos precisos con la cifra. Una tasa de crecimiento del 70 % sobre la trayectoria actual de ingresos de Nvidia significa que la empresa proyecta sumar bien más de $100 mil millones en ingresos anualizados en comparación con su ritmo anterior de año completo: no se trata de aumentos incrementales trimestrales, sino de un salto estructural. A ese ritmo, Nvidia supera los $160 mil millones en ingresos anuales en dos años, un umbral que ninguna empresa semiconductora ha alcanzado jamás.
El mercado se estaba preparando para una desaceleración del gasto en inteligencia artificial. Esa tesis acaba de ser demolida. Los mismos inversores que cuestionaban si los proveedores de la nube seguirían comprando H100 y ahora GPUs de clase Blackwell están reprogrando sus suposiciones en tiempo real. El cambio psicológico importa tanto como el financiero: cuando Nvidia señala una demanda creciente, todas las demás acciones de chips se elevan por asociación.
El salto del 18 % de Salesforce el mismo día reforzó el patrón. Su plataforma de agentes de IA, Agentforce, alcanzó $1.500 millones en ingresos recurrentes anualizados, un aumento del 240 % interanual. La directora financiera Amy Weaver señaló que la llamada apocalipsis del SaaS impulsado por la IA generativa simplemente no se materializó. En cambio, la IA se convirtió en un motor de expansión de márgenes dentro del software empresarial existente. Adobe, Oracle y ServiceNow reportaron puntos de inflexión similares.
Este es el ciclo: la demanda de chips alimenta los ingresos de plataforma, los ingresos de plataforma validan mayor demanda de chips, y la cadena de suministro compite por ponerse al día. El bucle de retroalimentación se refuerza a sí mismo y actualmente permanece ininterrumpido.
Por qué Corea observa de cerca
Para los inversores y responsables de política coreanos, el salto de capitalización bursátil de Nvidia no es un evento abstracto de las bolsas estadounidenses. Es una señal directa sobre la próxima ronda de asignación de capital que fluirá hacia el ecosistema de semiconductores de Corea.
SK Hynix es el proveedor principal de Nvidia para memoria de alta banda ancha: las pilas HBM que requiere cada arquitectura Blackwell y las futuras. Cada dólar de envíos adicionales de GPU significa otra capa de HBM extraída de las líneas de SK Hynix en Icheon. Samsung Electronics, que ha ido rezagada en los plazos de calificación de HBM, se encuentra al otro lado de una brecha que se ensancha. La calificación de HBM3E de Samsung para la clase Blackwell de Nvidia sigue siendo incompleta, mientras que SK Hynix ya ha enviado millones de unidades y está acelerando el rendimiento de su pila HBM4 de próxima generación.
El titular en won surcoreano de ₩610 billones en valor añadido se traduce en exposición cambiaria real para las instituciones coreanas que poseen acciones estadounidenses, impacto real en cartera para los fondos de pensiones con asignaciones en Estados Unidos, y presión de sentimiento real sobre el sector de semiconductores del KOSPI doméstico. El subíndice de semiconductores del KOSPI subió un 4,2 % el mismo día, liderado por el alza del 5,8 % de SK Hynix y el ascenso del 3,1 % de Samsung: una correlación clara entre la valuación de Nvidia y el desempeño de los chips coreanos.
Más importante aún, la guía establece el ritmo del propio ciclo de gasto de capital de Corea. Si Nvidia está ordenando equipos para triplicar su capacidad de embalaje avanzado, los fabricantes de herramientas en la cadena de suministro coreana —empresas que producen sustratos, interpositores y equipos de prueba— reciben una señal de demanda más clara que la que han tenido desde 2023. LG Solutions, Doosan Robotics y SEMES están todas posicionadas para beneficiarse de la próxima ola de expansión de fábricas y embalaje.
La apuesta asimétrica
La realidad incómoda para Corea es que este auge está asimétricamente concentrado. La capitalización bursátil de $5,5 billones de Nvidia ahora excede el PIB de la mayoría de las economías de tamaño mediano. La guía de la empresa asume que la demanda continúa creciendo a tasas que la mayoría de las industrias consideran míticas.
Para Corea, la oportunidad es real pero estrecha. El negocio HBM de SK Hynix es un activo competitivo genuino: suministra la memoria que hace funcionales las GPUs de Nvidia. Pero esa misma dependencia crea vulnerabilidad: cualquier cambio en la estrategia de suministro de Nvidia, cualquier éxito de calificación para el HBM de Samsung, cualquier pérdida de diseño frente a AMD o silicio personalizado de los propios proveedores de la nube comprimiría esa ventaja rápidamente.
Consideremos el riesgo de segundo orden. El Trillium de Google, el Trainium de Amazon y el Maia de Microsoft son todos aceleradores de IA personalizados diseñados para reducir la dependencia de Nvidia. Ninguno de ellos reemplazará a Nvidia de la noche a la mañana, pero cada uno va mermando el privilegio del monopolio con el tiempo. Si el dominio de Nvidia se erosiona incluso ligeramente, la demanda coreana de HBM enfrenta un techo que no existe bajo el supuesto actual de envíos compuestos de GPU.
La lucha de Samsung por calificar su HBM3E para las arquitecturas más recientes de Nvidia es la evidencia más clara de qué tan rápido puede moverse el foso. Samsung actualmente va detrás de SK Hynix en el stack de memoria que alimenta los chips de IA más demandados. Cerrar esa brecha no es opcional: es existencial para el segundo conglomerado industrial más grande de Corea. Un déficit prolongado de HBM obligaría a Samsung a desviar recursos de otras apuestas de crecimiento, creando un costo de oportunidad que se compuesta a lo largo de años, no de trimestres.
Fricción en la cadena de suministro y el cuello de botella del embalaje
Más allá de la memoria, existe una tensión estructural más profunda. La guía de Nvidia asume implícitamente que la capacidad de embalaje avanzado CoWoS —controlada casi en su totalidad por Taiwan Semiconductor— puede expandirse lo suficientemente rápido como para satisfacer la demanda. TSMC se ha comprometido públicamente a triplicar la capacidad CoWoS para 2026, pero el tiempo de instalación, calibración y puesta en marcha oscila entre 18 y 24 meses. Cada mes de retraso tightening la restricción de suministro y empuja a Nvidia a subir precios, lo que a su vez valida la guía de ingresos y alimenta mayor demanda.
Corea se asienta junto a este cuello de botella. Los proveedores de sustratos coreanos —Semco, Hongik HiTech y LG Innotek— alimentan las líneas de embalaje de TSMC. Si la capacidad de embalaje se expande según lo planeado, la demanda de sustratos coreanos aumenta proporcionalmente. Si no, todo el pipeline se ralentiza y la exposición de Corea se vuelve puramente especulativa en lugar de operacional.
Qué sigue
El próximo ciclo de ganancias dirá si esta proyección de crecimiento del 70 % se mantiene o se convierte en la línea base que se supera nuevamente. Históricamente, Nvidia ha guiado de manera conservadora y ha entregado por encima de esas cifras con amplios márgenes. Si ese patrón continúa, la presión en la cadena de suministro en Corea se intensifica en lugar de aliviarse.
La cuestión arancelaria también merece atención. La anterior ganancia de un solo día de $440 mil millones de Nvidia llegó después del anuncio de pausa arancelaria del presidente Donald Trump en abril de 2025. La política comercial sigue siendo una variable vigente para una empresa cuya fabricación está casi totalmente externalizada a TSMC en Taiwán y cuya memoria proviene de Corea. Cualquier reestructuración arancelaria que afecte a Taiwan Semiconductor o a los flujos de chips entre estrechos se transmitiría directamente a través de las suposiciones de costos de Nvidia y, por extensión, a su guía. Un arancel del 25 % sobre equipos semiconductores con destino a Taiwán, por ejemplo, podría sumar $8.000 a $12.000 millones anuales a la estructura de costos de Nvidia y forzar una compresión de márgenes que reverberaría en cada proveedor aguas abajo.
Para los inversores institucionales coreanos, la jugada inmediata es sencilla: el sector de semiconductores se está reratificando al alza junto con Nvidia. Para la política industrial coreana, el juego a más largo plazo es asegurar que el liderazgo en HBM no se convierta en la única ventaja competitiva restante mientras el resto de la cadena de valor de chips se distancia cada vez más hacia empresas estadounidenses y taiwanesas. Corea necesita un segundo motor —ya sea expandiéndose hacia el embalaje avanzado, acelerando la capacidad nacional de EUV, o apostando por arquitecturas de memoria de próxima generación como HBM4 y HBM4e— antes de que la ventana actual se cierre.
Nvidia demostró esta semana que el ciclo de inversión en inteligencia artificial tiene al menos otra marcha. La pregunta para Corea es si está construyendo suficientes motores propios como para compartir el viaje, o si permanecerá como un componente crítico en la máquina de alguien más de forma indefinida.