英伟达一天市值激增4420亿美元——对韩国芯片战略意味着什么
英伟达单日市值增长4420亿美元,创下美国股市史上第二高纪录,释放信号:AI投入远未见退潮。对韩国半导体产业而言,这是一把双刃剑:HBM和先进封装迎来巨大机遇,但对美国单一芯片厂商的依赖也在加深。
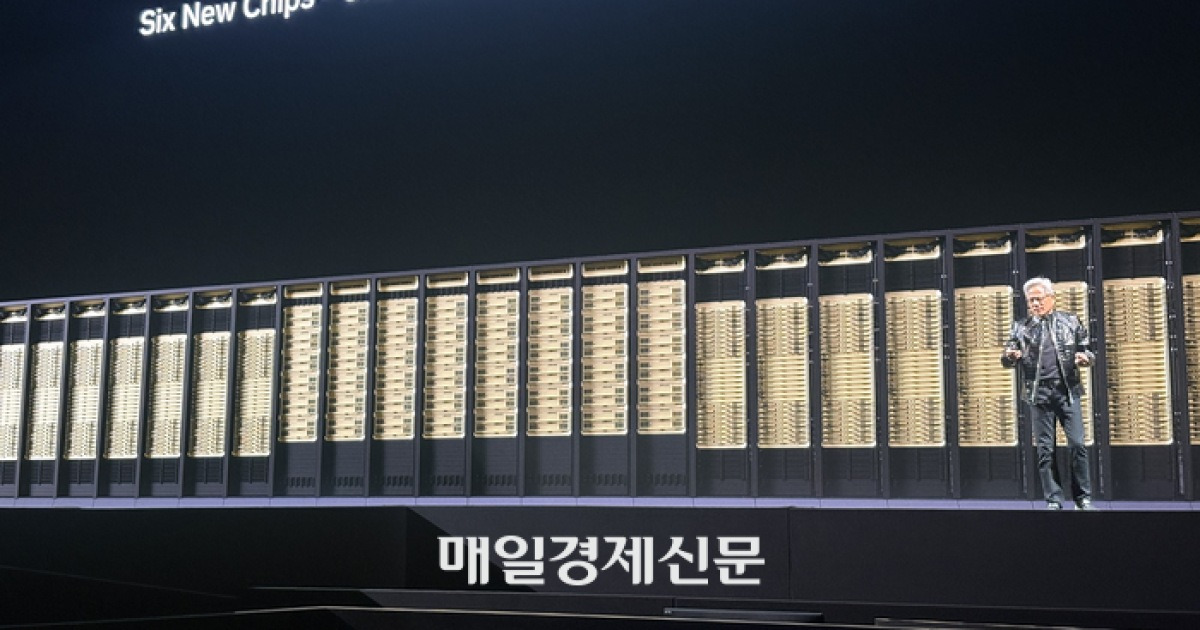
4420亿美元的疯狂一日
8月27日,英伟达股价收盘上涨8.74%,报227.98美元,单日市值增加约4420亿美元。这是美国股市历史上第二大单日涨幅,仅次于上个月微软约450亿美元的飙升。如此惊人的规模传递出一个比强劲财报更罕见的信号:AI基础设施周期的持续时间正在被重新书写。
催化剂是前瞻指引,而不仅仅是当期业绩。英伟达预计下一财年营收将增长约70%,远超华尔街共识预期的45%。彭博情报估计,这一新指引相对于此前预期意味着超过10000亿美元的额外营收。摩根大通指出,该指引可能依然保守,因为它假定供应瓶颈将持续存在——这意味着实际需求甚至可能超过这些已经很高的数字。
这不是公司被动追赶需求。这是一家被订单墙压得无法喘息的巨头,而它根本无法满足这些订单。
指引究竟说了什么
让我们精确审视这个数据。以英伟达当前的收入轨迹为基准,70%的增速意味着公司将新增远超1000亿美元的年化收入——这不是季度性的增量波动,而是结构性跃升。按此速度,英伟达将在两年内突破1600亿美元年收入大关,这是任何半导体公司从未达到过的门槛。
市场原本在为AI支出放缓做准备。这一论调已被彻底击碎。那些质疑云服务商是否会继续采购H100和Blackwell级GPU的投资者,正在实时重估自己的假设。心理层面的转变与财务层面的转变同等重要:当英伟达预示复合式需求时,每只芯片股都会因关联效应被推高。
同一天Salesforce股价飙升18%强化了这一模式。其AI智能体平台Agentforce实现了15亿美元年化经常性收入,同比增长240%。首席财务官Amy Weaver指出,由生成式AI驱动的所谓"SaaS末日"根本未曾降临。相反,AI成为了现有企业软件内部的利润扩张引擎。Adobe、Oracle和ServiceNow都报告了类似的拐点。
这就是周期:芯片需求驱动平台营收,平台营收验证更多芯片需求,而供应链全力追赶。这个反馈回路自我强化,且目前未被打断。
韩国为何密切关注
对韩国投资者和政策制定者而言,英伟达市值的飙升不仅仅是一个抽象的美国股市事件。它是一个直接信号,预示下一轮资本将如何流入韩国的半导体生态系统。
SK海力士是英伟达高带宽内存(HBM)的主要供应商——每一块Blackwell架构及未来架构的GPU都离不开这些HBM堆栈。每多出货一美元的GPU,就意味着从SK海力行在伊川的产线中再抽取一层HBM。一直落后于HBM认证时间表的爱立信则处于另一个极端。爱立信的HBM3E为英伟达Blackwell系列认证尚未完成,而SK海力士已出货数百万颗芯片,并正加速下一代HBM4堆栈的良率提升。
韩元计价的 headline 显示增加了610万亿韩元价值,这对持有美股的韩国机构意味着真实的货币敞口,对配置美国资产的养老金基金意味着真实的投资组合影响,也对国内KOSPI半导体板块施加了真实的情绪压力。当天KOSPI半导体细分指数上涨4.2%,由SK海力士领涨5.8%,爱立信攀升3.1%——英伟达估值与韩国芯片表现之间存在明确的相关性。
更重要的是,这份指引设定了韩国自身资本支出周期的节奏。如果英伟达正在订购设备以将其先进封装产能扩大三倍,那么韩国供应链上的设备商——生产基板、中介层和测试设备的企业——将获得自2023年以来最清晰的需求信号。LG解决方案、斗山机器人和SEMES都已定位好,准备从下一波晶圆厂和封装扩张中受益。
非对称押注
对韩国而言,令人不安的现实是这场繁荣是不对称集中的。英伟达5.5万亿美元的市值现已超过大多数中等经济体的GDP。公司的指引假定需求继续以大多数行业认为神话般的增长率复利扩张。
对韩国来说,机会是真实的,但范围很窄。SK海力士的HBM业务是一个真正的竞争优势——它供应使英伟达GPU能够正常工作的内存。但同样的依赖也创造了脆弱性:任何英伟达采购策略的转变、爱立信HBM的任何认证成功、任何输给AMD或云服务商自家定制芯片的设计输单,都会迅速压缩这一优势。
考虑次生风险。谷歌的Trillium、亚马逊的Trainium和微软的Maia都是旨在减少对英伟达依赖的定制AI加速器。虽然没有任何一个能在 overnight 取代英伟达,但它们都在逐步侵蚀垄断溢价。如果英伟达的主导地位略有侵蚀,韩国HBM需求将面临天花板,这与当前假设的复利GPU出货量下不存在天花板形成对比。
爱立信难以通过英伟达最新架构的HBM3E认证,是最清晰地展示了护城河可以如何快速转移。目前在为最受追捧的AI芯片提供动力的内存堆栈上,爱立信落后于SK海力士。缩小这一差距不是可选的——这对韩国第二大工业财阀来说是生存攸关之事。长期的HBM赤字将迫使爱立信将资源从其他增长押注中转移,产生逐年复利而非按季度复利的机会成本。
供应链摩擦与封装瓶颈
超越内存层面,还有更深层的结构张力。英伟达的指引隐含假设CoWoS先进封装产能(几乎完全由台积电控制)能够以足够快的速度扩张以满足需求。台积电已公开承诺到2026年将CoWoS产能扩大三倍,但安装、校准和爬坡的提前期长达18到24个月。每延迟一个月,供应约束就收紧一分,推动英伟达提高价格,而这反过来验证了营收指引并刺激更多需求。
韩国坐接于这一瓶颈之侧。韩国基板供应商——Semco、鸿志高技术和LG Innotek——为台积电的封装产线供货。如果封装产能按计划扩张,韩国基板需求将成比例上升。如果没有,整个管道都将放缓,韩国的敞口就变得纯粹投机而非运营层面。
下一步会怎样
下一个财报周期将揭示70%的增长预测能否维持,或者成为再次被超越的基准。历史上,英伟达往往保守指引,并以较大Margin交付超出这些数字。如果这种模式延续,韩国供应链的压力将加剧而非缓解。
关税问题也值得关注。英伟达此前4400亿美元的单日涨幅出现在2025年4月特朗普总统宣布关税暂停之后。贸易政策对一家制造几乎完全外包给台湾台积电、内存来自韩国的公司而言仍是活跃变量。任何影响台积电或跨海峡芯片流动的重构都会直接波及英伟达的成本假设,进而影响其指引。例如,对运往台湾的半导体设备征收25%关税,可能每年为英伟达的成本结构增加80至120亿美元,并引发将传导至每个下游供应商的利润压缩。
对韩国机构投资者而言,即时策略很明确:半导体板块正随英伟达一起重估向上。但对韩国产业政策而言,更长远的一盘棋是确保HBM领先地位不会在芯片价值链其余部分进一步向美国和台湾企业拉大时,成为唯一的竞争优势。韩国需要第二个引擎——无论是扩大先进封装、加速国内EUV产能,还是押注HBM4和HBM4e等下一代内存架构——赶在当前窗口关闭之前。
本周英伟达证明了AI投资周期至少还有下一档。对韩国而言,问题是在建造足够多的自有引擎来分享这次乘车——还是将继续作为他人机器中的关键组件 indefinitely。