El próximo ganador de Nvidia podría no ser la propia Nvidia
Nvidia está preparada para reportar otro trimestre récord, pero la historia muestra que su acción rara vez sube tras los resultados. La verdadera oportunidad podría estar en los socios del ecosistema coreano y regional, especialmente los grupos LG y Doosan, que se benefician de la ola de infraestructura de IA.
Las ganancias que no mueven el mercado
Nvidia se prepara para presentar sus resultados del segundo trimestre fiscal el 27 de agosto, y todas las proyecciones apuntan a otro récord histórico: $91.9 mil millones en ingresos y $2.08 en ganancia por acción, según LS Securities. Esa es la clase de cifra que, en cualquier otra empresa, haría que las acciones despegaran. En el caso de Nvidia, es simplemente el último peldaño de una escalera que el mercado ha estado trepando durante dos años.
Esta vez, probablemente no mueva la acción demasiado. Y ese patrón es lo que vale la pena entender antes de colocar cualquier apuesta.
Hwang San-hae, investigador de LS Securities, presentó los datos con claridad. En los últimos ocho trimestres, Nvidia registró resultados sólidos en cada ocasión. En siete de esos trimestres, la acción no subió tras el anuncio de resultados. A veces cayó. El mercado ya había incorporado las expectativas, y existía un margen limitado para que la expansión de márgenes sorprendiera a alguien más. Cuando el crecimiento de ingresos se desacelera del 120 % al 88 %, aún parece un resultado positivo —pero se lee como una desaceleración para los traders que estaban precificando una aceleración ininterrumpida.
Esta no es una historia sobre el debilitamiento de Nvidia. Es una historia sobre hacia dónde fluye el capital cuando el flujo de caja libre y las ganancias de Nvidia se aceleran. El dinero no permanece concentrado en la cima de la estructura. Se desplaza hacia afuera, al mundo físico de centros de datos, redes eléctricas y fábricas automatizadas.
El derrame es real
La lógica que Hwang traza es sencilla y fácil de pasar por alto desde fuera de Corea. Cuando Big Tech expande su gasto de capital, los beneficiarios inmediatos suelen ser los diseñadores de chips y los fabricantes de memoria: los nombres obvios en cualquier lista de portafolio. Pero cuando la generación de efectivo propia de Nvidia se fortalece, el beneficio comienza a extenderse hacia afuera. El dinero tiene que ir a algún lado: hacia sistemas de refrigeración, distribución de energía, robótica, construcción y software. Cada dólar de ganancia de Nvidia termina siendo una partida en el estado de resultados de alguien más.
No se trata de afirmaciones especulativas. Ya son visibles en cómo las acciones coreanas han reaccionado a las fechas de resultados de Nvidia este año. LS Securities rastrea los principales movimientos posteriores a los resultados y encontró que los beneficiados se habían diversificado bien más allá de la lista estándar de equipos de semiconductores. LG Electronics, Hanmi Semiconductor, Hyundai Mobis, Hyundai Engineering, Daewoo Engineering, LS ELECTRIC y Samsung SDS registraron movimientos notables tras los recientes informes de Nvidia. La amplitud de esa lista te dice algo: el comercio ya cambió, incluso si los gestores de fondos globales no se han puesto al día.
El cambio importa porque la mayoría de los portafolios globales todavía tratan la exposición coreana a Nvidia como una apuesta estrecha por chips. Samsung Electronics y SK Hynix dominan la narrativa. Pero los flujos de ingresos reales del actual despliegue de IA ahora están distribuidos entre un conjunto mucho más amplio de empresas —muchas de ellas menos visibles para inversores extranjeros que no han estado rastreando el mercado coreano de cerca.
LG es la historia de este ciclo
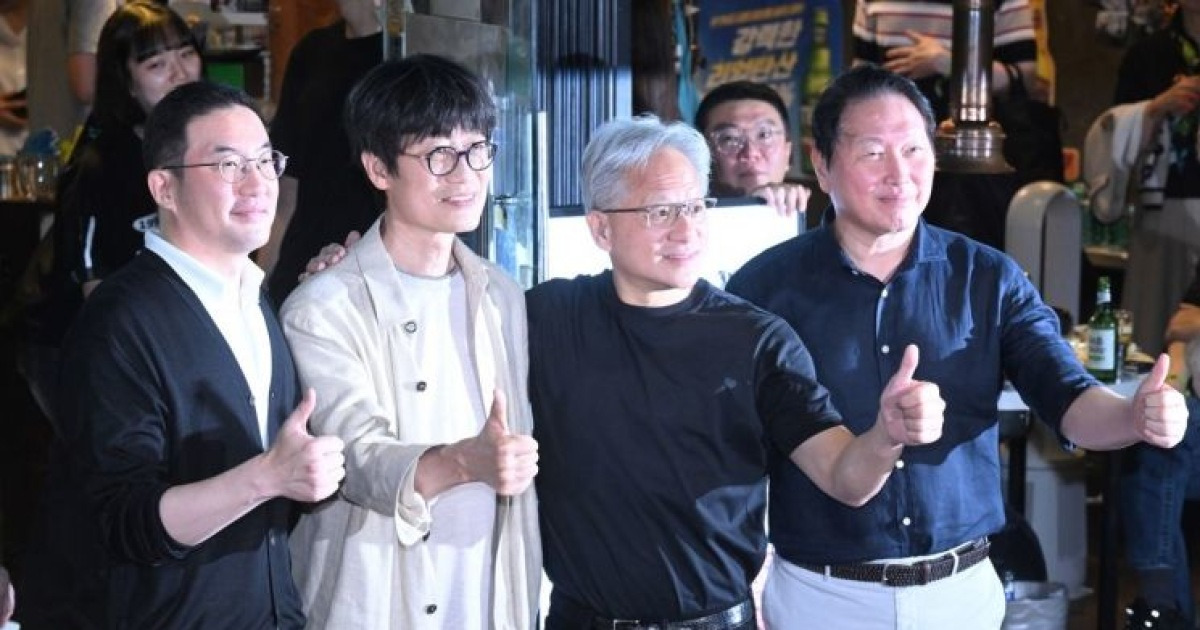
Entre los nombres coreanos, LG Group ha captado la mayor atención recientemente, y no solo porque a Jensen Huang lo fotografiaron compartiendo una cena de barbacoa coreana con el presidente de LG, Koo Kwang-mo, el junio pasado. La imagen circuló ampliamente y se leyó como una señal. La narrativa de la asociación es real, y los flujos de ingresos detrás de ella son más amplios de lo que la mayoría de los observadores se dan cuenta.
LG Electronics no está vendiendo GPUs. Está construyendo los sistemas de refrigeración —su tecnología CDU (unidad de distribución de fluido refrigerante) para centros de datos— que evitan que esas GPUs se sobrecalienten. A medida que Nvidia envía más chips por rack, la densidad de energía aumenta, y la refrigeración líquida pasa de ser una actualización opcional a una necesidad. Eso es ingeniería, no especulación. Las CDUs de LG ya están desplegadas en múltiples instalaciones de hiperscalers, y la compañía ha declarado públicamente que su negocio de refrigeración para centros de datos registra crecimiento de pedidos que supera a su segmento más amplio de electrodomésticos.
Más allá de la refrigeración, el alcance de LG se extiende a través de las operaciones de centros de datos de CNS, los negocios de robótica y componentes de precisión de LG Innotek, y a través del grupo en energía, almacenamiento de energía e infraestructura de redes. La combinación es inusual: un único conglomerado tocando casi cada capa física de un centro de datos de IA —desde la gestión térmica a nivel de chip hasta la infraestructura de energía y refrigeración a nivel de edificio—. Esa posición que abarca capas es lo que convierte a LG en la apuesta más directa sobre el ecosistema de Nvidia entre los industriales coreanos.
El efecto de segundo orden también vale la pena señalar. A medida que los centros de datos consumen más energía, el negocio de baterías y almacenamiento de energía de LG Energy Solution también se vuelve relevante. El crecimiento de carga impulsado por la IA está empujando a las utilidades hacia soluciones de almacenamiento in situ, y LG está posicionada para suministrar tanto la infraestructura del lado de la generación como la del lado de la demanda.
Doosan juega diferente mano
Doosan Group está tomando un camino distinto. Su exposición es menos sobre asociaciones directas con Nvidia y más sobre la infraestructura que permite la IA a gran escala.
Doosan Enerbility es un actor en energía nuclear y turbinas de gas —el tipo de generación eléctrica que requieren los centros de datos cuando consumen megavatios de electricidad—. La compañía ha sido vocal sobre el papel que los reactores modulares pequeños podrían jugar en alimentar futuros campus de IA, y su negocio de turbinas de gas ya está viendo un renovado interés por parte de planificadores de servicios públicos que están revisando sus pronósticos de capacidad al alza. Doosan Robotics está entrando en el espacio de automatización industrial, suministrando robots colaborativos que se están volviendo esenciales en la construcción y mantenimiento de centros de datos. El negocio de equipos de semiconductores de Doosan añade otra dimensión.
La tesis aquí es más simple y más estructural: la IA no puede funcionar sin electricidad, y la infraestructura eléctrica es una de las restricciones de cuello de botella que enfrenta toda la industria. Doosan se encuentra en el lado de la oferta de esa restricción. Mientras Nvidia diseña los chips que impulsan la computación, alguien tiene que generar y distribuir la energía que esos chips consumen. Doosan Enerbility es cada vez más parte de esa respuesta.
El problema del timing
La complicación para los inversores es el timing. Los resultados de Nvidia llegan el 27 de agosto. Los mercados coreanos ya habrán absorbido la narrativa que tenga sentido en los días previos al informe. La pregunta que plantea Hwang es si la reacción posterior a los resultados favorecerá a Nvidia misma o a sus socios —y eso depende de si el entorno más amplio mejora.
La presión persistente sobre las tasas de interés a largo plazo en EE.UU., los impactos en las ventas al menudeo y la incertidumbre en Medio Oriente están pesando sobre los mercados. Si esos factores se deterioran, incluso un informe récord de Nvidia podría leerse como señal de los costos del ciclo de IA y posibles dinámicas de burbuja, más que como oportunidad sostenida. Una impresión de resultados sólida en un entorno de aversión al riesgo puede paradójicamente desencadenar ventas, ya que los traders interpretan el gasto de capital desproporcionado como una señal de advertencia de que el plazo de retorno de inversión se está alargando.
Si se estabilizan, la tesis del derrame gana tracción. Y la ventana para posicionarse antes de que el mercado incorpore plenamente la amplitud de la exposición coreana se está cerrando. El propio rastreo de LS Securities sugiere que varios de los nombres en su lista de movimientos posteriores a los resultados ya se han revalorizado significativamente durante los últimos seis meses. La pregunta es si todavía hay espacio para seguir corriendo.
Qué deben vigilar los inversores globales
La idea clave del mercado coreano es que el ecosistema de Nvidia se ha ampliado en silencio. La lista antigua —TSMC, Samsung Electronics, SK Hynix— aún importa, pero ya no es la imagen completa. Refrigeración, energía, robótica y construcción ahora forman parte del comercio de Nvidia en Corea. Esa diversificación no está ocurriendo en todas partes por igual. Es más visible en mercados donde las estructuras de conglomerados permiten que un único grupo corporativo capture valor a través de múltiples capas de la pila de infraestructura.
Para los inversores globales, la jugada práctica no es apostar por la reacción del precio de la acción de Nvidia a los resultados —la historia dice que no—, sino identificar qué socios del ecosistema tienen el vínculo de ingresos más directo con el ciclo de productos actual de Nvidia y la mayor visibilidad hacia el siguiente. El negocio de refrigeración de LG Electronics y la exposición a generación de energía de Doosan Enerbility encajan en esa descripción. Ninguno se moverá por los resultados de Nvidia por sí solo. Pero juntos, representan una imagen más completa de quiénes se benefician realmente cuando el despliegue de infraestructura de IA continúa —y una imagen que todavía está subrepresentada en la mayoría de los portafolios internacionales.