英伟达的下一个赢家可能不是英伟达 itself
英伟达即将公布又一创纪录财报季度,但历史数据显示其股价在财报后鲜有上涨。真正的机会或许藏在韩国及周边生态系统合作伙伴中——尤其是借 AI 基建浪潮腾飞的 LG 集团和斗山集团。
无法撼动市场的财报
Nvidia 即将在 8 月 27 日发布第二财季财报,所有预测都指向又一个历史新高:LS 证券数据显示营收将达 919 亿美元,每股收益 2.08 美元。这类数字若换作任何其他公司,都会推动股价飙升。但对 Nvidia 而言,这仅仅是市场已在过去两年中不断攀升的阶梯上的最新一级。
这一次,财报大概不会对股价造成太大波动。而这种模式,正是你在下注之前需要理解的规律。
LS 证券研究员黄三海(Hwang San-hae)将数据摆得清清楚楚:过去八个季度,Nvidia 每个季度都交出了亮眼的成绩单。其中七个季度,财报发布后股价并未上涨,有时反而下跌。市场早已将预期计入定价,利润率扩张的空间有限,不足以再给任何人惊喜。当营收增速从 120% 放缓至 88%,这对普通投资者而言仍算超预期,但对于已经按"持续加速"来定价的交易员来说,这读起来就是减速。
这不是 Nvidia 走弱的故事。这是资本在 Nvidia 自由现金流和利润加速增长时流向何处的故事。资金并没有停留在产业链顶端,而是向外扩散,流入数据中心、电网、自动化工厂等物理世界。
溢出效应真实存在
黄所追踪的逻辑清晰明了,只是身处韩国之外的人容易忽略。当大型科技公司扩大资本支出时,直接受益者通常是芯片设计商和内存制造商——投资组合清单上那些显而易见的需求。但当 Nvidia 自身的现金生成能力增强时,红利开始向外蔓延。钱总得有个去处:流入冷却系统、电力分配、机器人、建筑和设备软件。每一美元 Nvidia 的利润最终都会变成别人利润表上的一行项目。
这些并非投机性臆测。今年韩国股市对 Nvidia 财报日的反应已清晰可见。LS 证券追踪了财报后涨幅最大的个股,发现受益方早已超出标准半导体设备名单。LG 电子、韩美半导体、现代摩比斯、现代工程、大宇工程、LS 电气和三星 SDS 都在近期 Nvidia 财报发布后出现了显著异动。这份名单的广度说明了一个问题:交易策略已经转变,即便全球基金经理尚未跟上。
这种转变之所以重要,是因为大多数全球投资组合仍将韩国对 Nvidia 的敞口视为狭义的芯片押注。三星电子和 SK 海力士主导着叙事。但实际上,本轮 AI 基建潮产生的收入流已分布在更广泛的公司群中——其中许多公司对外部投资者而言能见度不高,除非他们一直在紧密追踪韩国市场。
LG 是本轮的主角
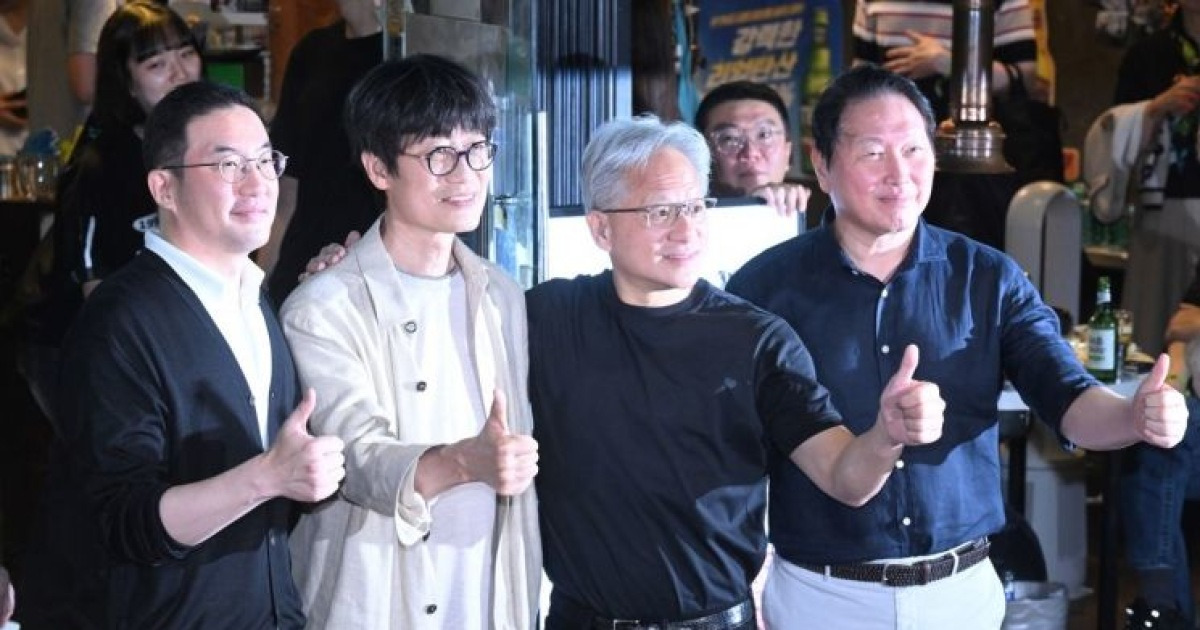
在韩国股票中,LG 集团近期最受关注,这不仅因为去年六月杰森·黄(Jensen Huang)与 LG 会长具光模共进韩式烤肉的照片广为流传并被解读为一种信号。这种合作关系叙事是真实的,其背后的收入流也比大多数观察者意识到的更加宽广。
LG 电子并不售卖 GPU。它在建造冷却系统——为数据中心设计的 CDU(冷却液分配单元)技术——确保这些 GPU 不会过热。随着 Nvidia 每机架部署更多芯片,功率密度攀升,液体冷却从可选项变为必选项。这是工程学,不是投机。LG 的 CDU 已部署于多家超大规模计算中心设施,公司公开表示其数据中心冷却业务的订单增速已超过整体家电业务。
除了冷却,LG 的业务触角延伸至 CNS 的数据中心运营、LG Innotek 的机器人与精密零部件业务,并横跨集团涉足电力、储能和通信网络基础设施。这种组合颇为罕见:一个单一企业集团触达 AI 数据中心的几乎每个物理层级——从芯片级热管理到建筑级电力与冷却基础设施。这种跨层位布局使 LG 成为韩国工业股中最直接的 Nvidia 生态受益标的。
次生效应同样值得关注。随着数据中心耗电量攀升,LG 新能源的电池和储能业务也变得相关。AI 驱动负荷增长正推动公用事业向现场储能方案转型,LG 已具备同时供应发电侧和需求侧基础设施的能力。
斗山打出不同牌
斗山集团正在走一条不同的路。其敞口更多与 AI 规模化运行的基础设施相关,而非直接与 Nvidia 的合作伙伴关系。
斗山 Enerbility 涉足核电和燃气轮机领域——数据中心消耗兆瓦级电力所需的发电方式。公司多次发声称小型模块化反应堆可在为未来 AI 园区供电方面发挥作用,其燃气轮机业务也已重新引起公用事业规划者的兴趣,他们正在向上修订容量预测。斗山机器人在工业自动化的赛道上切入,供应协作机器人——这些设备正成为数据中心建设与维护的关键工具。斗山的半导体设备业务则增添了另一层维度。
这里的逻辑更简单、更具结构性:AI 无法脱离电力运行,而电力基础设施是整个行业面临瓶颈约束的一环。斗山位于该瓶颈的供给端。Nvidia 负责设计驱动算力的芯片,但必须有人来生成和分配这些芯片消耗的电力。斗山 Enerbility 正逐渐成为这个答案的一部分。
时机难题
对投资者而言的 complications 是时机问题。Nvidia 财报定于 8 月 27 日发布,韩国市场会在报告发布前的数天内消化各种叙事。黄提出的问题在于:财报后的市场反应会利好 Nvidia 本身还是其合作伙伴?这取决于更广泛的宏观环境是否改善。
美国长期利率持续承压、零售销售数据冲击以及中东不确定性,都在压制市场情绪。若这些因素恶化,即便是 Nvidia 的历史性财报也可能被解读为 AI 周期成本和潜在泡沫信号的体现,而非可持续机会。在风险厌恶的环境中,强劲的财报反而可能引发抛售,因为交易员会将超额的资本支出视为投资回报周期拉长的警示信号。
若这些因素趋于稳定,溢出效应论将更具说服力。而在市场完全定价韩国敞口广度之前,布局窗口正在收窄。LS 证券自身的追踪显示,其财报后异动名单上的几只股票在过去六个月已显著重估。问题在于是否仍有上涨空间。
全球投资者应关注什么
来自韩国市场的关键洞察是:Nvidia 的生态系统已悄然拓宽。旧的清单——台积电、三星电子、SK 海力士——仍然重要,但已不再是全貌。冷却、电力、机器人和建筑现在是韩国 Nvidia 交易的一部分。这种多元化并非在所有市场同步发生。它在允许单一企业集团捕获基础设施栈多个层级价值的财阀结构市场中最为明显。
对全球投资者而言,务实的做法不是押注 Nvidia 股价会对财报做出反应——历史告诉我们要避免——而是识别哪些生态伙伴与 Nvidia 当前产品周期具有最直接的收入关联,并对下一阶段拥有最高的能见度。LG 电子的冷却业务和斗山 Enerbility 的发电敞口均符合这一描述。两者都不会仅因 Nvidia 财报而大幅波动。但二者合在一起,描绘出一幅更完整的图景:谁真正从 AI 基础设施扩建中受益——而这幅图景仍被大多数国际投资组合低配。