Petróleo por encima de 100 dólares: la guerra de Yemen se cuela en cada buque portacontenedores
El Brent acabó de superar los 100 dólares mientras estallan combates en el estrecho de Bab el-Mandeb, un punto de estrangulamiento que canaliza energía hacia las refinerías de Corea. El segundo efecto ya está en marcha.
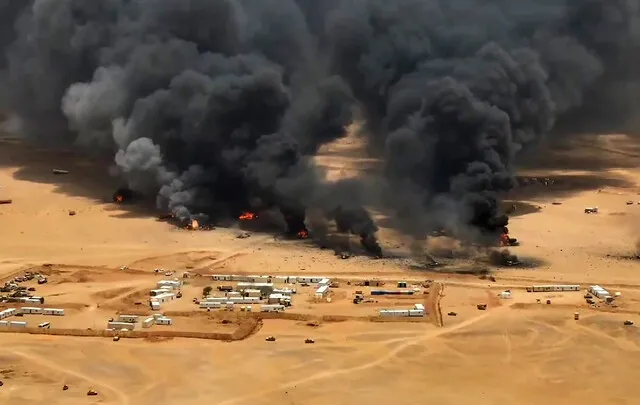
Se ha cruzado el umbral de los 100 dólares
El petróleo Brent superó brevemente los 100,19 dólares por barril el miércoles —un nivel que envía una conmoción a través de las economías importadoras en cuestión de horas, no de meses. Corea del Sur, que depende del Golfo Pérsico y del mar Rojo para la mayor parte de sus envíos de crudo, ahora enfrenta una crisis compuesta: el estrecho de Hormuz está bajo amenaza activa por el enfrentamiento entre EE. UU. e Irán, y, simultáneamente, el estrecho de Bab el-Mandab, la boca meridional del mar Rojo, se está convirtiendo en un nuevo campo de batalla.
Dos puntos de estrangulamiento. Dos focos de conflicto. Una sola señal de precios.
La barrera psicológica de los 100 dólares se ha mantenido durante décadas como hito del mercado y disparador político. Cuando se rompe, obliga a cada comprador aguas abajo —refineras, aerolíneas, operadores logísticos, gobiernos— a renegociar sus supuestos sobre la asequibilidad. La última vez que el Brent se mantuvo por encima de este nivel fue a mediados de 2022, durante el choque inicial de la guerra entre Rusia y Ucrania. Esta vez, la dinámica es cualitativamente diferente: no hay una única interrupción del suministro que podamos aislar. Dos de los corredores marítimos más críticos del mundo están simultáneamente disputados, y ninguno de los bandos en ninguno de los conflictos muestra señales de desescalamiento.
La guerra de Yemen estaba en pausa. No resuelta.
Los combates entre las fuerzas hutíes y el gobierno yemení respaldado por Arabia Saudita se reanudaron en julio cuando el aeropuerto internacional de Saná fue alcanzado. Lo que siguió ha sido una escalada de siete días que ha involucrado a ambos bandos con renovado convencimiento.
El 9 de septiembre, el canal Al-Masira —emisor hutí— informó de que combatientes de la coalición saudí llevaron a cabo 32 ataques aéreos en territorios hutíes en Marib, Al-Jauf, Taiz y Hodeida. El día anterior, los hutíes habían golpeado lo que describieron como instalaciones petroleras afines a Arabia Saudita y una base aérea militar con misiles y drones, hiriendo a 73 civiles. Ninguno de los dos bandos retrocede.
Esta no es una guerra estancada. Ambos bandos ven el caos regional —el enfrentamiento entre EE. UU. e Irán, la inestabilidad más amplia en Oriente Medio— como una oportunidad para saldar cuentas mientras la atención del mundo está puesta en otra cosa. El cálculo estratégico ha cambiado: ambos actores entienden que la ventana de relativa distracción es estrecha, y se mueven con agresividad para explotarla.
El verdadero objetivo es el estrecho
Al Jazeera citó al analista regional Mohamed Al-Basha, quien señaló que los hutíes podrían estar intentando algo estratégicamente familiar: imponer tasas de tránsito en Bab el-Mandab de la misma manera en que Irán presiona por hacerlo en el estrecho de Hormuz. Controlar el estrecho significa controlar quién mueve carga por uno de los corredores marítimos más críticos del mundo. Aproximadamente 12 millones de barriles de petróleo por día fluyen a través de Bab el-Mandab —casi un tercio del comercio marítimo mundial de petróleo—, y otros 15 millones de barriles pasan por el vecino estrecho de Hormuz. Juntos, estos dos pasos manejan casi la mitad del volumen global de transporte de contenedores y una cuota dominante de los flujos mundiales de GNL.
Para Arabia Saudita, las apuestas son inmediatas y logísticas. Si la ruta del mar Rojo se bloquea, sus exportaciones de petróleo no pueden simplemente dar media vuelta: deben desviarse a través de Egipto u otros puertos lejanos, agregando semanas y millones a cada envío. El oleoducto Este-Oeste, que recorre desde la costa del mar Rojo hasta el Golfo Arábigo, fue diseñado exactamente para esta contingencia, pero tiene capacidad limitada y permanece vulnerable a interrupciones por sí mismo.
El gobierno yemení dice que su objetivo es la reconquista de Saná y lo que denomina la liberación de Yemen del control hutí. Pero los movimientos militares alrededor de Al-Jauf y las posiciones adelantadas cerca del estrecho sugieren que el objetivo más amplio es la negación: asegurarse de que los hutíes no puedan convertir el mar Rojo en un bloqueo que asfixie tanto al comercio saudí como al acceso a los puertos etíopes.
El juego más amplio de Irán lo cambia todo
el Comando Central de EE. UU. informó el 8 de septiembre que había destruido cinco petroleros iraníes. Los Guardianes de la Revolución Iraní respondieron al día siguiente, afirmando haber atacado dos buques de guerra estadounidenses y ocho petroleros, y advirtiendo sobre ataques a petroleros en los puertos de Kuwait y Bahréin. Se lanzaron veinte misiles contra una base estadounidense en Jordania; dieciocho fueron interceptados. No se reportaron bajas.
Esto ya no es una guerra sombra. Es un enfrentamiento naval abierto en el Golfo, y las consecuencias para las cadenas de suministro globales ya no son teóricas. La doctrina iraní siempre ha tratado el estrecho de Hormuz como una palanca: una que ha amenazado con cerrar repetidamente desde 2011 pero que nunca ha probado a fondo. La escalada actual sugiere que Teherán podría estar dispuesto a cruzar ese umbral, ya sea directamente o a través de proxy que operan en vías navegables adyacentes.
El efecto de segundo orden ya es visible en los mercados de seguros. Las primas de riesgo de guerra para el golfo de Omán y el mar de la Arabia se han duplicado en la última semana, según fuentes conocedoras de las renovaciones de seguros marinos en Londres. Los clubes P&I —las compañías de protectación e indemnización que cubren la responsabilidad de los buques comerciales— están rechazando cada vez más asegurar el tránsito por zonas restringidas sin garantías gubernamentales explícitas. Eso significa que, incluso si un petrolero puede pasar físicamente, puede no ser capaz de obtener el seguro requerido para hacerlo legalmente.
Las refineras coreanas ya lo sienten
Las tres principales refineras de Corea del Sur —S-Oil, GS Caltex y operadores vinculados a Hanjin Shipping— obtienen la mayor parte de su crudo de Oriente Medio. Solo el estrecho de Hormuz maneja aproximadamente 20 millones de barriles por día en tráfico global, y las refineras coreanas dependen de una cuota significativa de ese flujo.
Cuando el Brent se sitúa por encima de los 100 dólares, la compresión de márgenes golpea de inmediato. Las refineras compran crudo a precios al contado que ya incorporan una prima de guerra, pero venden los productos refinados en mercados donde la demanda es elástica y la competencia es global. El diferencial se estrecha. Algunas unidades de procesamiento se vuelven antieconómicas de la noche a la mañana.
Las tarifas de flete a través del mar Rojo ya han aumentado conforme los aseguradores reevalúan el riesgo. Los buques que normalmente transitan por Suez están siendo desviados, o retenidos. De cualquier manera, los plazos de entrega se alargan y los costos de flete suben. Un VLCC (buque muy grande de transporte de crudo) que antes completaba la ruta Ras Tanura-Incheon en aproximadamente 28 días ahora enfrenta calendarios que se extienden a 35 días o más, dependiendo del recorrido y los requisitos de escala.
Los efectos en cascada se extienden mucho más allá de la energía. La industria petroquímica coreana —un sector que aporta aproximadamente el 8 % de la producción manufacturera total— funciona con nafta y otros subproductos de refinería provenientes de la misma cadena de suministro mediooriental. Aumentos en el costo de las materias primas de tan solo 10 a 15 dólares por barril se traducen en inflación industrial más amplia, tocando plásticos, textiles y materiales sintéticos que alimentan bienes de consumo en todo el mundo.
Quién gana, quién pierde
Arabia Saudita gana influencia que no tenía desde que la tregua mediada por la ONU en 2022 se mantuvo: la comunidad internacional es menos solidaria con los hutíes cuando la infraestructura civil y las instalaciones energéticas son blanco de ataques. La alianza se está recalibrando.
Los hutíes ganan profundidad estratégica. Incluso si no sostienen territorio de forma indefinida, controlar las amenazas al estrecho les da una ficha de negociación que nunca tuvieron durante los años silenciosos de la tregua. Su capacidad para interrumpir el envío —incluso de forma simbólica— los eleva de un grupo insurgente a custodios del comercio global, un estatus que redefine las negociaciones tanto con poderes regionales como con mediadores internacionales.
Corea del Sur pierde en ambos extremos de la curva. Los costos de insumos suben. La competitividad exportadora se erosiona. El costo en won de cada barril que pasa por Hormuz o roza el mar Rojo llega a casa en los precios del combustible, en las materias primas químicas, en el precio de todo lo que se mueve.
Japón y China enfrentan la misma exposición estructural, pero las refineras coreanas están desproporcionadamente concentradas —tres grandes complejos manejan la gran mayoría del procesamiento—, lo que significa que la interrupción golpea con más fuerza y rapidez que en economías más diversificadas. No existe un corredor alternativo de suministro de crudo que pueda absorber el choque en cualquier marco de tiempo significativo.
Efectos de segundo orden ya emergen
Más allá de los canales evidentes de energía y envío, la crisis está produciendo efectos menos visibles pero igualmente contundentes. Las tarifas de flete de contenedores en las rutas Asia-Oriente Medio ya han subido, y esos incrementos se propagarán a los precios minoristas europeos y norteamericanos en cuestión de semanas. La agricultura es particularmente vulnerable: las importaciones de fertilizantes desde el Golfo, los envíos de granos que transitan por Suez y la logística de cadena de frío dependen todos de horarios de envío predecibles que ya no existen.
Los mercados cambiarios están valorizando el riesgo. El won se ha debilitado frente al dólar en aproximadamente 2,3 % desde que comenzó la escalada, reflejando el déficit comercial estructural de Corea y su dependencia de la energía importada. El Banco de Corea enfrenta una restricción política difícil: subir las tasas para defender la moneda aplastaría la demanda interna ya debilitándose por aumentos previos de tasas; mantener las tasas bajas invita a mayor depreciación e inflación importada.
El gasto en defensa es otro punto de presión. Los aliados regionales —incluyendo Corea, Japón y Filipinas— están reevaluando sus compromisos de seguridad marítima en el Golfo, desviando potencialmente recursos desde la disuasión en el Indo-Pacífico hacia la presencia en Oriente Medio. Este reacomodo es pequeño en términos absolutos pero simbólicamente significativo en una región donde la postura naval comunica prioridad estratégica.
Qué sucede después
El riesgo inmediato no es una guerra regional completa —aunque la trayectoria hace que eso sea cada día menos impensable—. El escenario más probable es la disrupción sostenida: ataques periódicos contra el envío, cierres intermitentes de Bab el-Mandab, y Hormuz permaneciendo en un estado de navegación disputada.
Eso significa que el petróleo se mantiene elevado. Significa que los compradores coreanos cerrarán contratos a futuro en pisos más altos. Significa que los inventarios se agotarán más rápido de lo planeado. Y significa que el próximo shock no necesita titulares —solo necesita un petrolero que desaparezca a través del estrecho.
El umbral de los 100 dólares siempre iba a ponerse a prueba. Lo que hace que este momento sea diferente es que dos puntos de estrangulamiento están bajo presión al mismo tiempo, y ninguna economía consumidora importante tiene un hedge realista contra ambos. La arquitectura de seguridad energética de Corea fue construida para un mundo con una disrupción controlable a la vez. Ese mundo ya no existe.
La pregunta ahora no es si los efectos de segundo orden llegarán —ya están aquí—, sino si Seúl y sus socios pueden construir una respuesta antes de que la próxima escalada fuerce una elección entre el dolor económico y la irrelevancia estratégica.