油价突破100美元,也门战火波及每一艘集装箱船
布伦特原油刚刚突破100美元,红海曼德海峡一带战火重燃——这一能源咽喉正将供应压力传导至韩国炼厂。次级冲击已经开始。
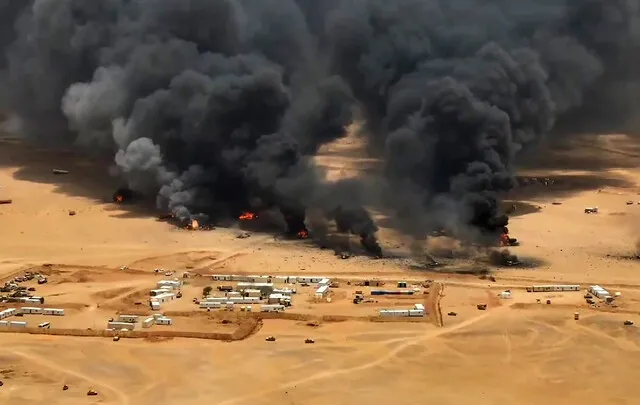
100美元门槛已被突破
周三,布伦特原油短暂触及每桶100.19美元——这一价位会在数小时内、而非数月内,给依赖进口经济体带来强烈冲击。严重依赖波斯湾和红海运送绝大部分原油的韩国,正面临一场不断加剧的危机:霍尔木兹海峡正处在美伊对峙的直接威胁之下,与此同时,红海南大门的曼德海峡——也已成为新的战场。
两个咽喉要道。两团战火。一个定价信号。
100美元的心理关口数十年间既是市场里程碑、也是政治触发点。一旦突破,迫使所有下游采购方——炼油厂、航空公司、物流运营商、各国政府——重新评估成本承受能力。布伦特上一次维持在这一水平之上,是2022年年中俄乌战争爆发初期的冲击阶段。而这一次,局势的性质截然不同:没有单一供应中断可以被孤立看待。两条全球最重要的海上通道同时受到争夺,而且两场冲突中的任何一方都没有降温迹象。
也门之战曾被暂停,却从未解决
胡塞武装与沙特支持的也门政府之间的战斗在七月萨那国际机场遭到袭击后重新爆发。随后七天升级势头愈演愈烈,双方都带着更强的决心卷入其中。
9月9日,胡塞电视台"迈沙拉"报道,沙特联军对马里卜、贾夫、塔伊兹和胡代达等胡塞控制区发动32次空袭。前一天,胡塞武装以导弹和无人机袭击了他们所称的亲沙特石油设施和军事机场,造成73名平民受伤。双方都没有退缩。
这不是僵局。双方都把地区混乱——美伊对峙、更广泛的中东不稳定——视为结算旧账的机会,趁世界目光转移到其他地方。战略权衡已发生变化:双方都明白相对分心的窗口期很窄,都在积极行动加以利用。
真正的目标是海峡
半岛电视台引用地区分析师穆罕默德·阿尔巴沙的观点指出,胡塞武装可能正在尝试一项具有战略延续性的行动:在曼德海峡征收通行费,正如伊朗试图在霍尔木兹海峡所做的那样。控制海峡就意味着控制谁能通过这条全球最关键的海上走廊之一。每天约有1200万桶原油经曼德海峡运输——约占全球海运原油贸易总量的三分之一——另有1500万桶通过邻近的霍尔木兹海峡。这两条通道共同处理了全球近一半的集装箱运量以及大量的液化天然气(LNG)流量。
对沙特而言,风险是即时且关乎物流的。如果红海航线受阻,其石油出口不能简单地掉头改道,必须绕经埃及或其他遥远港口,每批货物将额外增加数周时间和数百万美元成本。从红海沿岸通往阿拉伯湾的东西输油管道正是为应对此类情况而设计,但运力有限,且本身仍易遭干扰。
也门政府表示其目标是收复萨那,并将其称为"从胡塞控制下解放也门"。但在贾夫周边的军事调动和靠近海峡的前沿阵地部署表明,更宏大的目标是实施封锁威慑:确保胡塞武装无法将红海变成一条同时扼住沙特贸易和埃塞俄比亚港口通道的封锁线。
伊朗的更大棋局改变了一切
美国中央司令部于9月8日宣布摧毁了五艘伊朗油轮。伊朗革命卫队次日做出回应,宣称打击了两艘美国军舰和八艘油轮,并警告将攻击科威特和巴林港口的油轮。20枚导弹射向约旦境内一处美军基地,其中18枚被拦截。暂无伤亡报告。
这已不再是代理人战争。这是海湾地区的公开海上对峙,其对于全球供应链的后果不再是理论上的可能。伊朗的学说始终把霍尔木兹海峡视为杠杆——自2011年以来,伊朗多次威胁关闭该海峡,却从未完全付诸测试。当前的升级态势表明,德黑兰可能现在愿意跨越这一门槛,无论是直接行动还是通过相邻水域的代理人进行。
二级效应已在保险市场显现。据熟悉伦敦海上保险续保情况的业内消息人士透露,阿曼湾和阿拉伯海的战争风险保费在过去一周已翻倍。保赔保险协会(P&I俱乐部)——为商船责任提供保障的保险公司——越来越多地拒绝在没有明确政府担保的情况下承保穿越受限区域的航程。这意味着即使一艘油轮在物理上能够通行,也可能无法获得合法所需的保险覆盖。
韩国炼厂已感受到冲击
韩国三大主要炼油厂——S-Oil、GS加德士以及与韩进航运相关的运营商——的大部分原油来源于中东。仅霍尔木兹海峡的全球吞吐量就约为每天2000万桶,而韩国炼厂高度依赖这一流量中的重要份额。
当布伦特突破100美元时,利润压缩立即可见。炼油厂以已嵌入战争溢价的现货价格采购原油,却在需求有弹性、竞争全球化的市场中销售成品油。加工价差收窄。一些炼厂的运行一夜之间变为亏损。
通过红海的航运费率已经攀升,保险公司正在重新评估风险。原本经苏伊士通航的船只正在被改道——或被迫停航。无论如何,交付时间拉长,运费上涨。一艘原本约28天即可完成拉斯坦努拉至仁川航程的超大型油轮(VLCC),如今根据航线和中停要求,航程可能延长至35天甚至更久。
涟漪效应远超能源领域。韩国化工行业——贡献约8%的制造业总产值——依赖石脑油和其他炼油副产品,这些原料均来自同一条中东供应链。每桶原材料成本上涨10%至15%,就会转化为更广泛的工业通胀,波及塑料、纺织品和合成材料,最终影响全球消费品价格。
谁赢谁输
沙特获得了自2022年联合国斡旋的停火协议维持以来未曾拥有的筹码——当民用基础设施和能源设施遭受袭击时,国际社会的同情不再偏向胡塞武装。联盟正在重新调整立场。
胡塞武装获得了战略纵深。即便他们无法无限期占据领土,但对海峡的威胁控制给了他们一笔在停火平静年份从未拥有过的谈判筹码。他们扰乱航运的能力——即便只是象征性的——将他们从一个叛乱组织提升为全球贸易的守门人,这一地位重塑了与地区大国及国际调解者的谈判格局。
韩国在曲线的两端同时受损。投入成本上升,出口竞争力萎缩。每桶经霍尔木兹或通过红海的原油,其以韩元计价的成本最终都会体现在燃油价格、化工原料以及一切运输商品的售价中。
日本和中国面临相同的结构性暴露,但韩国的炼厂高度集中——三大综合体处理着绝大多数加工量——意味着冲击来得更猛烈、更快,而在更多元化的经济体中,冲击的传递会有所缓冲。没有任何替代性的原油运输走廊能在有意义的时间框架内吸收这一冲击。
二级效应已然浮现
除了显而易见的能源和航运渠道,这场危机正在产生不那么明显但同样重要的影响。亚 Middle East航线的集装箱运费已开始上涨,这些涨幅将在数周内传导至欧美零售价格。农业尤为脆弱:来自海湾的化肥进口、经苏伊士转运的粮食 shipment、冷链物流,都依赖于早已不复存在的稳定航运时间表。
货币市场正在为风险定价。自升级开始以来,韩元对美元贬值约2.3%,反映了韩国结构性贸易逆差及其对进口能源的依赖。韩国银行面临艰难的政策约束:加息保卫货币会压垮因前期加息而已经疲软的国内需求;维持低利率则会招致进一步贬值和输入性通胀。
国防开支是另一个压力点。地区盟友——包括韩国、日本和菲律宾——正在重新评估在海湾的海事安全承诺,可能会将资源从印太威慑力量抽调至中东存在。这种调整的绝对规模虽小,但在一个海军姿态传达战略优先级的地区,其象征意义却十分显著。
下一步将发生什么
眼前的风险并非全面地区战争——尽管每日的轨迹让这一可能不再那么不可想象。更可能出现的情形是持续性的干扰:对航运的周期性袭击、曼德海峡的间歇性关闭,以及霍尔木兹海峡陷入持续的争议性航行状态。
这意味着油价将维持高位。意味着韩国买家将以更高的底价锁定远期合约。意味着库存将比计划更快地消耗。也意味着下一次冲击不需要一个 headlines——它只需要一艘油轮消失在海峡之中。
100美元关卡迟早会被测试。此刻的不同之处在于,两个咽喉要道同时承压,而没有一个主要消费国对两者都存在可行的对冲手段。韩国的能源安全架构建立在一个每次只面对一种可控中断的世界之上。那个世界已不复存在。
现在的问题已经不是二级效应是否会到来——它们已经在路上——而是首尔及其伙伴能否在下次升级迫使其在经济阵痛和战略边缘化之间做出选择之前,建立起应有的应对方案。