Por qué Hyundai y POSCO están construyendo una planta de acero en Luisiana
Hyundai Steel y POSCO han comenzado conjuntamente la construcción de una planta de acero de arco eléctrico por 5.800 millones de dólares en Luisiana, una alianza inusual entre rivales coreanos que refleja cómo los gigantes industriales de Corea están redefiniendo su estrategia frente a las barreras comerciales de EE. UU., las cadenas de suministro para vehículos eléctricos y el auge del hierro por reducción directa.
La alianza que nadie vio venir
Dos rivales nacionales están construyendo juntos una planta de acero — en el país de otro.
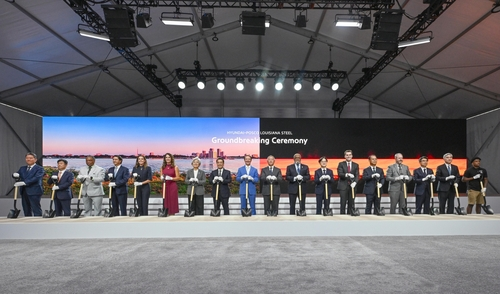
Hyundai Steel y POSCO, los productores de acero números uno y dos de Corea, rompieron el piso esta semana en la parroquia de Ascension, Louisiana, sobre lo que denominan HPLS: una planta de horno eléctrico de arco de $5.800 millones (8 billones de wones) dedicada al acero de grado automotriz. La división de propiedad revela la verdadera arquitectura del acuerdo. Hyundai Steel posee el 50 %. POSCO toma el 20 %. Hyundai Motor y Kia contribuyen cada una con el 15 %. En términos prácticos, Hyundai Motor Group controla el 80 % del capital y está adquiriendo la tecnología de proceso y el know-how operativo de POSCO.
Esto no es un anuncio de asociación menor. Es un giro estructural: reconoce que el mercado estadounidense ya no puede atenderse desde Corea, y que los dos mayores productores coreanos de acero prefieren competir lado a lado en Luisiana antes que separadamente bajo la presión arancelaria de EE. UU.
Por qué Luisiana, por qué ahora
La respuesta corta son los aranceles. El gobierno estadounidense impuso el año pasado un arancel del 25 % sobre el acero importado y luego lo duplicó al 50 %. Para un productor coreano que envía bobina de grado automotriz a Alabama o Georgia, esa cuenta no cierra. La producción local elude la barrera por completo.
Pero la respuesta más larga es la que más importa. La planta está situada a unos 30 millas al noroeste de Baton Rouge, en un corredor que ya alberga la operación de ensamblaje de Hyundai Metaplant America y se encuentra cerca de la planta de Kia en Georgia. Suministrar acero desde un sitio a distancia manejable por carretera entre ambas fábricas reduce los costos logísticos, acorta los tiempos de entrega y —quizás lo más importante— permite que Hyundai Motor Group rastree su materia prima hasta un único origen, algo que los clientes demandan con crecientes exigencias.
La construcción comienza en el cuarto trimestre de este año. La primera producción está prevista para 2029. Ese cronograma deja dieciocho meses para permisos, trabajos de cimentación y adquisición de equipos: ambicioso pero alcanzable si las aprobaciones federales y estatales avanzan sin tropiezos.
La apuesta tecnológica
HPLS será la primera planta integrada de horno eléctrico de arco en EE. UU. centrada en el acero automotriz. El proceso funde chatarra de acero y hierro directamente reducido en un horno de arco en lugar de usar un alto horno. Hyundai Steel afirma que esto reduce las emisiones de carbono en aproximadamente un 70 % en comparación con la siderurgia convencional de oxígeno básico. La compañía señala que esta cifra es una meta, no un resultado verificado: ninguna planta de acero automotriz con horno eléctrico de arco de esta envergadura ha operado a plena producción en EE. UU., por lo que la cifra real solo emergerá después de la puesta en marcha.
Esa salvedad es importante. Producir lámina automotriz de alta resistencia y consistencia en un EAF requiere un control ajustado sobre la mezcla de insumos, en particular la proporción entre chatarra y hierro directamente reducido. La chatarra sola introduce elementos traza que degradan la calidad superficial y la consistencia mecánica. El IDR es más limpio pero costoso y consume mucha energía en su producción. La economía de operar esta planta dependerá considerablemente de si Luisiana puede abastecer IDR de manera competitiva o si la instalación deberá importarlo.
POSCO aporta a la mesa su tecnología de siderurgia con reducción con hidrógeno, la cual podría disminuir la intensidad de carbono del insumo IDR. Pero esa tecnología todavía está en fase de escalamiento en Corea, y trasplantarla a un sitio verde en EE. UU. añade otra capa de riesgo de ejecución.
Quién gana, quién pierde
Hyundai Motor Group gana la jugada más evidente: integración vertical desde la chatarra hasta el chasis estampado en su planta de Alabama. Esa resiliencia de la cadena de suministro tiene valor por sí misma, y se vuelve estratégicamente invaluable si los aranceles estadounidenses se expanden para cubrir otros insumos o si los mercados globales de chatarra se ajustan aún más.
POCO gana al mantenerse relevante dentro del ecosistema de Hyundai Motor Group. Sin este arreglo, las exportaciones de acero automotriz de POSCO a Norteamérica enfrentarían el mismo muro arancelario del 50 %. Al asociarse, asegura un flujo de ingresos y obtiene acceso a un mercado que de otro modo no podría servir de manera rentable.
Los automovilísticas estadounidenses ajenas a la cadena de Hyundai — Ford, GM, Stellantis — podrían encontrarse comprando en la misma instalación en condiciones menos favorables. HPLS planea vender fuera de Hyundai Motor Group también, pero la estructura accionaria otorga a sus empresas matriz el derecho de preferencia sobre la asignación de capacidad. En un mercado ajustado, esa ventaja es real.
La producción doméstica de acero coreano soporta el mayor riesgo de pérdida. Si HPLS demuestra ser económicamente viable, señala que Hyundai Motor Group está dispuesto a trasladar capacidad al extranjero en lugar de mantener operaciones domésticas costosas. El sector del acero coreano en su conjunto podría enfrentar compresión de márgenes en casa mientras el grupo prioriza su cadena de suministro estadounidense.
El panorama general
Esta planta es una pieza central del plan de inversión de Hyundai Motor Group en EE. UU. por $26.000 millones hasta 2028. También se alinea con la creciente demanda de acero en dos sectores inesperados: estructuras de baterías para vehículos eléctricos e infraestructura de centros de datos de IA. Ambos requieren lámina de alta resistencia y formabilidad: exactamente el rango de productos para el que HPLS está diseñada.
La coyuntura política es digna de mención. Ministros coreanos y el embajador de EE. UU. asistieron a la ceremonia de rompimiento de piso, al igual que el gobernador de Luisiana. El evento se presentó como un hito de cooperación industrial bilateral, no meramente como una ceremonia corporativa. Ese encuadre importa porque la política industrial estadounidense ahora trata la capacidad doméstica de acero como un activo de seguridad nacional, no solo comercial.
El riesgo que impide que esta planta sea una historia de éxito directa es la ejecución. La producción de acero automotriz con horno eléctrico de arco a esta escala nunca se ha intentado en EE. UU. Las afirmaciones de reducción de carbono permanecen sin demostrar. La cadena de suministro de IDR no ha sido probada al este del Atlántico. Y la planta no generará ingresos hasta 2029, momento en el cual la política arancelaria, los precios de la chatarra y la demanda global de automóviles podrían lucir bien distintas.
Lo que está claro es que terminó la era de abastecer a América desde los altos hornos coreanos. Hyundai y POSCO eligieron construir para sortear el muro en lugar de esperar a que se derrumbe.