为什么现代与浦项要在路易斯安那州建一座钢铁厂
现代钢铁与浦项制铁正合资在路易斯安那州动工建设一座58亿美元的电弧钢厂——这一罕见的本土对手联盟,折射出韩国工业巨头正如何围绕美国贸易壁垒、电动汽车供应链以及直接还原铁的崛起,重塑自身战略。
无人预料到的联盟
两家国内竞争对手正在他国共同建设一座钢厂。
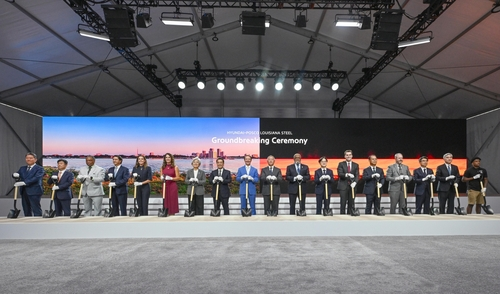
本周,韩国钢铁行业第一和第二名——现代钢铁与浦项制铁——在路易斯安那州阿森松堂区破土动工,建设它们所称的 HPLS:一座投资 58 亿美元(约合 8 万亿韩元)、以汽车用钢为重点的电弧炉钢厂。股权分配揭示了这笔交易的实际架构:现代钢铁持股 50%,浦项制铁持股 20%,现代汽车与起亚各持股 15%。从实际角度看,现代汽车集团掌控着 80% 的股权,并在此交易中购入了浦项制铁的加工技术与运营经验。
这不是一项普通的合作伙伴关系公告。这是一次结构性转向——它承认美国市场已无法再仅从韩国供应,也表明韩国两大钢铁企业宁愿在路易斯安那州并肩竞争,也不愿在美国关税压力下各自应对。
为何是路易斯安那,为何是此时
简短的回答是关税。美国政府去年对进口钢铁征收 25% 的关税,随后又将其加倍至 50%。对于向阿拉巴马州或佐治亚州运送汽车级钢卷的韩国钢铁企业而言,这笔账根本算不过来。本地生产可以完全绕过这一壁垒。
但更深层的答案更为重要。该厂区位于巴吞鲁日西北约 30 英里处,地处一条走廊,这里早已设有现代的"美国组装工厂"(Metaplant America),且靠近起亚的佐治亚州工厂。从距这两家工厂车程可及的地点供应钢材,能够降低物流成本、缩短交货周期,而——或许最重要的是——让现代汽车集团能够向其越来越要求单一原料来源的客户提供可追溯的原材料。
今年第四季度动工。首产目标定在 2029 年。这意味着需要十八个月来完成许可审批、基础施工和设备采购——时间表颇具挑战性,但如果联邦和州一级的审批进展顺利,则有望实现。
技术押注
HPLS 将是美国首座专注于汽车用钢的一体化电弧炉钢厂。该工艺在电弧炉中熔化废钢和直接还原铁,而非使用高炉。现代钢铁表示,与传统碱性氧气炼钢法相比,这可将碳排放降低约 70%。公司同时指出,这一数字是目标值,而非已验证的结果——在美国,此前从未有过这种规模电弧炉汽车钢产线在全负荷下运行,因此实际数字需待投产后才能显现。
这一补充说明很重要。在电弧炉中生产性能稳定、高强度的汽车钢板,需要对配料比例——特别是废钢与直接还原铁的比例——进行严格控制。仅用废钢会引入微量杂质,损害表面质量和机械性能的一致性;直接还原铁更纯净,但成本高昂且生产过程耗能巨大。该工厂的经济性将很大程度上取决于路易斯安那能否以具有竞争力的价格获取直接还原铁,还是必须依赖进口。
浦项制铁将把其氢还原炼钢技术带入该项目,这可能降低直接还原铁输入的碳强度。但该技术目前仍在韩国处于规模化推广阶段,将其移植到美国的一个全新厂区,又增添了另一层执行风险。
谁赢谁输
现代汽车集团赢得最明显的胜利:实现了从废钢到阿拉巴马州车身拼焊车间的垂直整合。这种供应链韧性本身就极具价值,若美国关税进一步扩大到其他原材料,或全球废钢市场进一步收紧,其战略意义将无可估量。
浦项制铁通过留在现代汽车集团生态内保住地位。若无此合作,浦项制铁对北美的汽车钢出口将面临同样的 50% 关税壁垒。通过参股,它锁定了一条收入渠道,并获得了原本难以盈利进入的市场。
非现代体系的美系车企——福特、通用、斯泰兰蒂斯——可能会发现自己不得不从同一设施以条件更差的条款采购钢材。HPLS 也计划向现代汽车集团外部销售,但股权结构使其母公司享有产能分配方面的优先购买权。在市场紧张时,这一优势是实实在在的。
韩国本土钢铁产能面临的最大下行风险在于此。若 HPLS 被证明具备经济可行性,则意味着现代汽车集团愿意将产能转移至海外,而非维持成本高昂的本土运营。随着该集团优先保障其美国供应链,韩国钢铁行业整体可能在境内面临利润空间压缩。
更大的图景
该工厂是现代汽车集团至 2028 年总投资 260 亿美元的美国计划的核心项目之一。它也契合了两个意外领域的钢铁需求增长:电动汽车电池外壳与人工智能数据中心基础设施。两者都需要高强度、可成形的钢板——而这正是 HPLS 瞄准的产品范围。
政治时机也值得关注。韩国部长级官员与美国大使出席了破土仪式,路易斯安那州州长亦在列。此次活动被定位为双边工业合作里程碑,而非单纯的企业合作典礼。这一框架很重要,因为美国产业政策如今已将本土钢铁产能视为国家安全资产,而不仅仅是商业资产。
令该项目无法成为 straightforward(直截了当)的成功故事的风险在于执行层面。在美国,如此规模电弧炉汽车钢生产从未被尝试过。减排主张尚未得到验证。直接还原铁供应链在大西洋彼岸亦未经测试。而且工厂要到 2029 年才能产生收入——届时关税政策、废钢价格以及全球汽车需求可能已截然不同。
可以明确的是,从韩国钢厂供应美国的时代已经结束。现代与浦项选择绕墙而行,而非等待高墙自行倒塌。