POSCO y Hyundai Steel forjan una alianza poco probable en EE. UU. para vencer los aranceles
Los dos mayores productores de acero de Corea del Sur invierten conjuntamente USD 5.800 millones en una planta en Luisiana; una señal de que la industria pesada coreana está reescribiendo las reglas de la competencia cuando se cierran las barreras comerciales.
Los rivales comparten un horno
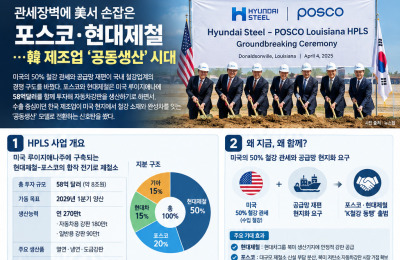
POSCO e Hyundai Steel no son aliados naturales. Han pasado años enfrascados en una guerra de precios doméstica, cada uno intentando ofrecer precios más bajos que el otro por los mismos pedidos de Hyundai Motor y Kia. Sin embargo, el 4 de septiembre, en Donaldsonville (Luisiana), sus directores generales se presentaron lado a lado en la ceremonia de colocación de la primera piedra de una instalación que costará 5.800 millones de dólares construir.
La planta de acero de Luisiana de Hyundai Steel-POSCO —HPLS, por sus siglas en inglés— se financia con Hyundai Steel poseyendo el 50 %, POSCO el 20 %, y Hyundai Motor y Kia cada una con el 15 %. La producción anual alcanzará los 2,7 millones de toneladas para el primer trimestre de 2029, de las cuales 1,8 millones de toneladas serán láminas de acero de calidad automotriz. La mitad de esa capacidad ya está vendida: 400.000 toneladas cada una para Hyundai y Kia, más otros 600.000 toneladas para la base de clientes existente de POSCO en Norteamérica. Las 1,3 millones de toneladas restantes se venderán a través de la red de distribución estadounidense consolidada de Hyundai Steel y a otros automotores americanos.
Esto no es simplemente una maniobra para esquivar aranceles. Es una apuesta estructural de que el futuro de la competitividad industrial coreana en Estados Unidos pertenece a las compañías dispuestas a compartir riesgo, tecnología y cadenas de suministro en lugar de competir en cada partida.
Por qué dos competidores eligieron una sola planta
El arancel del 50 % impuesto por la administración Trump al acero importado cambió las reglas del juego de la noche a la mañana. El modelo de exportación de acero de Corea —producir en casa, enviar a través del Pacífico y vender a los automotores estadounidenses con un margen erosionado por los aranceles— ya no tiene sentido. Construir dos plantas separadas, una para cada empresa, habría duplicado el gasto de capital, duplicado la huella territorial y dividido la oferta limitada de mano de obra calificada y capacidad logística en el sureste de Estados Unidos.
Al compartir un único complejo de horno de arco eléctrico (EAF), POSCO e Hyundai Steel están dividiendo roles en lugar de pelear por el mismo terreno. Hyundai Steel aporta el volumen y las relaciones con clientes automotores integradas en el ecosistema del Hyundai Motor Group. POSCO aporta conocimiento de procesos en acero automotriz de alta resistencia y baja carga de carbono, así como un pie de presencia en el mercado norteamericano más amplio al que Hyundai Steel aún no ha penetrado. La división de la propiedad refleja esa reparto: Hyundai Steel, la propietaria mayoritaria, opera la planta; POSCO, la socia minoritaria, aporta tecnología y gana acceso a una base de producción en EE. UU. sin asumir la totalidad de la factura de capital.
Hyundai Motor y Kia poseen cada una el 15 % precisamente para asegurar el suministro. Los automotores no son compradores pasivos aquí: son coinversores con interés económico directo, garantizando la demanda de 800.000 toneladas de producción sin importar hacia dónde se muevan los precios globales del acero.
El ángulo bajo en carbono que la mayoría de los lectores pasa por alto
Los comunicados de prensa destacan la evasión arancelaria. La verdadera tesis estratégica es la descarbonización. La producción tradicional de acero coreano depende de altos hornos alimentados por carbón coquizable —un modelo costoso e intensivo en carbono que enfrenta presión creciente tanto de los ajustes fronterizos por carbono en EE. UU. como de los objetivos de emisiones de flota corporativa—. Un complejo de horno eléctrico alimentado por chatarra metálica y hierro reductionado directamente (DRI) produce aproximadamente un tercio de las emisiones de CO₂ por tonelada de acero. Para los automotores americanos bajo presión accionista y regulatoria para reducir las emisiones de alcance 3 (Scope 3), el acero producido en un complejo bajo en carbono en Luisiana es materialmente más valioso que el acero enviado desde Busan.
Se reportó que Jeong Eisun, presidente del Hyundai Motor Group, declaró en la ceremonia que la producción de la planta podría eventualmente extenderse más allá del sector automotriz hacia robótica y aeroespacial —sectores donde el acero ligero, de alta resistencia y bajo en carbono obtiene un precio premium—. Ese encuadre sugiere que la empresa conjunta está destinada a ser una plataforma, no una fábrica de un solo producto.
Quién gana y quién pierde
Hyundai Motor Group gana de inmediato. Asegura un suministro cautivo, libre de aranceles y de bajas emisiones de acero para sus plantas de ensamblaje en EE. UU., acortando la distancia entre la materia prima y el chasis. El riesgo de cadena de suministro disminuye. Los plazos de entrega mejoran. Los ciclos de desarrollo para nuevas plataformas vehiculares pueden alinearse con proveedores de acero en suelo norteamericano en lugar de cruzar un océano.
POSCO gana un pie de presencia más lento pero estratégicamente vital. En lugar de construir un complejo nuevo desde cero —una apuesta que habría requerido 4.000 millones de dólares o más y años de tramitación de permisos—, POSCO obtiene capacidad de producción en el mercado estadounidense en tres años mediante una participación minoritaria. El compromiso de 600.000 toneladas para los propios clientes de POSCO asegura que la planta funcione con una utilización significativa desde el primer día, incluso si la demanda interna del Grupo Hyundai fluctúa.
Los automotores americanos fuera del ecosistema Hyundai se benefician del mayor suministro de acero en la región, aunque pagarán precios de mercado establecidos por una planta parcialmente comprometida con un único grupo integrado. La industria siderúrgica estadounidense en su conjunto gana un nuevo competidor que combina la eficiencia de procesos coreana con los costos de producción americanos —una combinación que podría presionar a los productores marginales estadounidenses con el tiempo.
Los competidores coreanos de POSCO, particularmente las siderúrgicas más pequeñas sin exposición a EE. UU., enfrentan una brecha creciente. La alianza entre los dos mayores productores coreanos eleva la vara de quien puede competir en Norteamérica. Las empresas más pequeñas que dependían de exportar a EE. UU. encontrarán el muro arancelario más alto y el camino hacia la producción local más costoso ahora que los incumbentes ya han compartido un horno.
Qué podría salir mal
Los riesgos son reales y se concentran en tres áreas: costo, política y demanda.
Los costos de construcción de un complejo de horno eléctrico de nueva planta en Estados Unidos son sustancialmente más altos que en Corea. La mano de obra, el cumplimiento ambiental y los gastos logísticos en la Luisiana rural pondrán a prueba el presupuesto de 5.800 millones de dólares. Si se materializan sobrecostos, los márgenes del acero automotriz —ya un producto de margen relativamente bajo— podrían comprimirse aún más.
El riesgo político tiene dos caras. Una futura administración estadounidense podría aumentar los aranceles, lo que beneficiaría a HPLS al encarecer el acero importado, o podría flexibilizar las restricciones comerciales, lo que reduciría la ventaja estratégica de la planta. La política energética es igualmente incierta: la economía de un complejo de horno eléctrico depende enormemente de los precios de la electricidad y el gas natural, ambos sujetos a cambios regulatorios. Un cambio en la política energética de EE. UU. que eleve los costos de electricidad en el sureste golpearía a HPLS con más fuerza que a los productores coreanos que compiten en costos domésticos.
El riesgo de demanda es la tercera variable. La capacidad de 2,7 millones de toneladas asume que la producción automotriz norteamericana se mantenga robusta hasta finales de la década de 2020. Si la adopción de vehículos eléctricos se desacelera, o si las ventas automotrices de EE. UU. se contraen bajo condiciones recesivas, la planta podría operar por debajo de la línea base del acuerdo de compra de 1,4 millones de toneladas, dejando la capacidad restante para venderse en un mercado spot debilitado.
El patrón más amplio
La empresa conjunta HPLS probablemente sea la primera de varios acuerdos similares en la industria pesada coreana. Cuando las barreras comerciales aumentan, el instinto es fortaleza a los campeones nacionales. El instinto más inteligente —y el que POSCO e Hyundai Steel parecen estar probando— es fusionar fortalezas competitivas en el punto de fricción.
Otros fabricantes coreanos que enfrentan muros arancelarios similares en EE. UU., desde baterías hasta semiconductores hasta componentes de construcción naval, observarán esta planta de cerca. Si HPLS alcanza el 80 % de utilización para 2030 y entrega acero automotriz a un costo competitivo frente tanto a las exportaciones coreanas como al acero producido en EE. UU., el modelo de “alianza siderúrgica coreana” tendrá sustentabilidad. Si lucha con sobrecostos o baja utilización, servirá como ejemplo que debe ser una lección sobre comprometerse en exceso con infraestructura compartida en un entorno comercial incierto.
La ceremonia de la primera piedra ha pasado. La verdadera prueba comienza cuando se vierta la primera tonelada de acero en 2029.