浦项制铁与现代钢铁组建 unlikely 美国联盟 应对关税冲击
韩国两大钢铁巨头正联合投资58亿美元在路易斯安那州建设工厂——这一举动表明,当贸易壁垒关闭时,韩国重工业正在改写竞争规则。
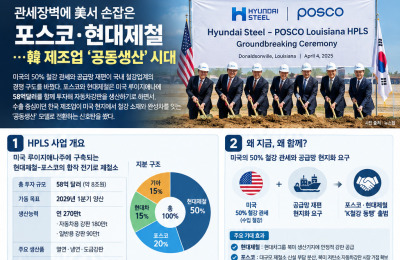
竞争对手共用一座熔炉
浦项制铁(POSCO)与现代钢铁并非天生的盟友。多年来,两家公司一直深陷国内价格战,彼此在同一个订单上互相压价——客户都是现代汽车和起亚。然而9月4日,在路易斯安那州唐纳森维尔,两位CEO并肩站在一座耗资58亿美元的设施动工典礼上。
现代钢铁-浦项制铁路易斯安那钢厂(HPLS)的融资结构为:现代钢铁持股50%,浦项制铁20%,现代汽车和起亚各持15%。到2029年第一季度,年产能将达到270万吨,其中180万吨为汽车级钢板。一半产能已经售出:现代汽车40万吨、起亚40万吨,另有60万吨出售给浦项制铁在北美的现有客户群。剩余130万吨将通过现代钢铁既有的美国分销网络销售给其他美国汽车制造商。
这不仅仅是一次关税规避。这是一场结构性赌注:韩国工业在美国的未来竞争力,属于那些愿意共享风险、技术和供应链,而非在所有项目上竞争的公司。
为何两个竞争对手选择一座工厂
特朗普政府对进口钢材征收的50%关税一夜之间改变了游戏规则。韩国出口导向型的钢铁模式——在国内生产、跨太平洋运输、加价卖给美国汽车制造商——已不再划算。如果两家公司各自建设一座独立工厂,资本支出将翻倍,占地面积翻倍,还会分流美国东南部有限的熟练劳动力和物流产能。
通过共享一座电炉(EAF)钢厂,浦项制铁与现代钢铁选择了分工而非竞争。现代钢铁提供规模和嵌入现代汽车集团生态系的汽车客户关系;浦项制铁提供高强低碳汽车钢的工艺诀窍,以及在现代钢铁尚未渗透的北美更广市场中的立足点。所有权结构反映了这种分工:现代钢铁作为大股东负责运营工厂;浦项制铁作为少数股东贡献技术,并以无需承担全部资本支出的方式获得美国本土生产基地。
现代汽车和起亚各持15%股份,正是为了锁定供应。这些整车厂不是被动的承购方——它们是共担风险的联合投资者,无论全球钢价如何波动,都保证80万吨产量的需求。
大多数读者忽视的低碳维度
新闻稿强调的是关税规避。真正的战略核心是脱碳。传统韩国钢铁生产依赖焦炭炼焦煤的高炉——这是一个昂贵且高碳的模式,正面临美国碳边境调节机制和企业车队排放目标的日益施压。以废钢和直接还原铁(DRI)为原料的电炉钢厂,每吨钢材的二氧化碳排放量约为传统模式的三分之一。在美国股东和监管压力要求降低范围三排放的背景下,在路易斯安那低碳钢厂生产的钢材,比从釜山运来的钢材价值显著更高。
据报道,现代汽车集团董事长郑义宣在典礼上表示,该工厂的产出未来可能从汽车扩展到机器人和航空航天领域——在这些行业中,轻量化、高强低碳钢能获得溢价。这种表述暗示,这项合资企业旨在成为一个平台型工厂,而非单一产品工厂。
谁赢谁输
现代汽车集团立即获胜。它锁定了为其美国组装厂供应用的不受关税影响、低碳的钢铁,缩短了原材料与底盘之间的距离。供应链风险下降,交货期改善,新车型平台的开发周期可以与北美本土的钢铁供应商对齐,而非跨越大洋。
浦项制铁赢得的是更缓慢但战略性至关重要的立足点。浦项制铁无需从零开始建设一座绿地钢厂——那需要至少40亿美元资本和数年审批——而是通过少数股权在三周内获得美国市场的生产能力。60万吨对浦项制铁自有客户的承诺,确保工厂从第一天起就有实质性的产能利用率,即使现代集团内部需求出现波动。
现代体系之外的美国汽车制造商有望受益于该地区增加的钢铁供应,尽管它们将支付由一座部分专供一个综合集团使用的工厂所设定的市场价格。整个美国钢铁行业获得了一个新竞争对手,它将韩国工艺效率与美国生产成本结合在一起——这种组合可能随着时间推移对边缘化的美国生产商形成压力。
浦项制铁的韩国竞争对手,特别是那些没有美国业务的小型钢厂,面临差距拉大。两家最大韩国生产商之间的联盟抬高了北美市场竞争的门槛。曾经依赖出口美国的小型企业会发现,关税壁垒更高了,而本地生产的道路也更昂贵了——因为既得利益者已经共用了同一座熔炉。
可能出现的问题
风险真实存在,集中在三个领域:成本、政策和需求。
在美国建设绿地电炉钢厂的代价远高于韩国。路易斯安那州农村的劳动力、环境合规和物流成本将考验58亿美元的预算。如果出现成本超支,汽车用钢的利润率——原本就相对微薄——可能会进一步压缩。
政策风险双刃剑。未来的美国政府可能进一步提高关税,这会让HPLS受益,因为进口钢材变得更贵;也可能放松贸易限制,削弱该工厂的战略优势。能源政策同样充满不确定性:电炉钢厂的经济性高度依赖电力和天然气价格,两者都易受政策变化影响。如果美国能源政策变动导致美国东南部电价上涨,HPLS将比在韩国本土成本竞争的韩国生产商受到更大冲击。
需求风险是第三个变量。270万吨的产能假设北美汽车生产在整个2020年代后期保持强劲。如果电动汽车 Adoption 放缓,或者美国汽车销量在衰退条件下萎缩,工厂可能运行在140万吨承购协议基准线以下,剩余产能只能在疲软的现货市场上出售。
更大的图景
HPLS合资企业可能是韩国重工业领域一系列类似安排的开端。当贸易壁垒上升时,本能的反应是巩固国家冠军企业。但更明智的反应——也是浦项制铁和现代钢铁正在测试的路线——是在摩擦点上融合各自的竞争优势。
其他面临美国类似关税壁垒的韩国制造商——从电池到半导体到造船零部件——都将密切观察这座工厂。如果HPLS到2030年达到80%的产能利用率,并以同时与韩国出口钢和美国本土钢竞争的成本提供汽车用钢,那么"韩国钢铁联盟"模式就有生命力。如果它在成本超支或低利用率中挣扎,它将成为一个警示故事:在不确定贸易环境中过度承诺于共享基础设施的后果。
动工典礼已经过去。真正的考验将从2029年第一炉钢水浇铸时开始。