La apuesta del litio de POSCO en Argentina: la jugada solitaria de Corea en una carrera respaldada por Estados
POSCO está transformando la salmuera de las alturas de Argentina en dinero — 70 toneladas diarias, ganancias trimestrales y un margen del 34 %. Pero el único campeón coreano enfrenta coaliciones chinas y japonesas armadas con capital soberano.
El número que lo cambia todo
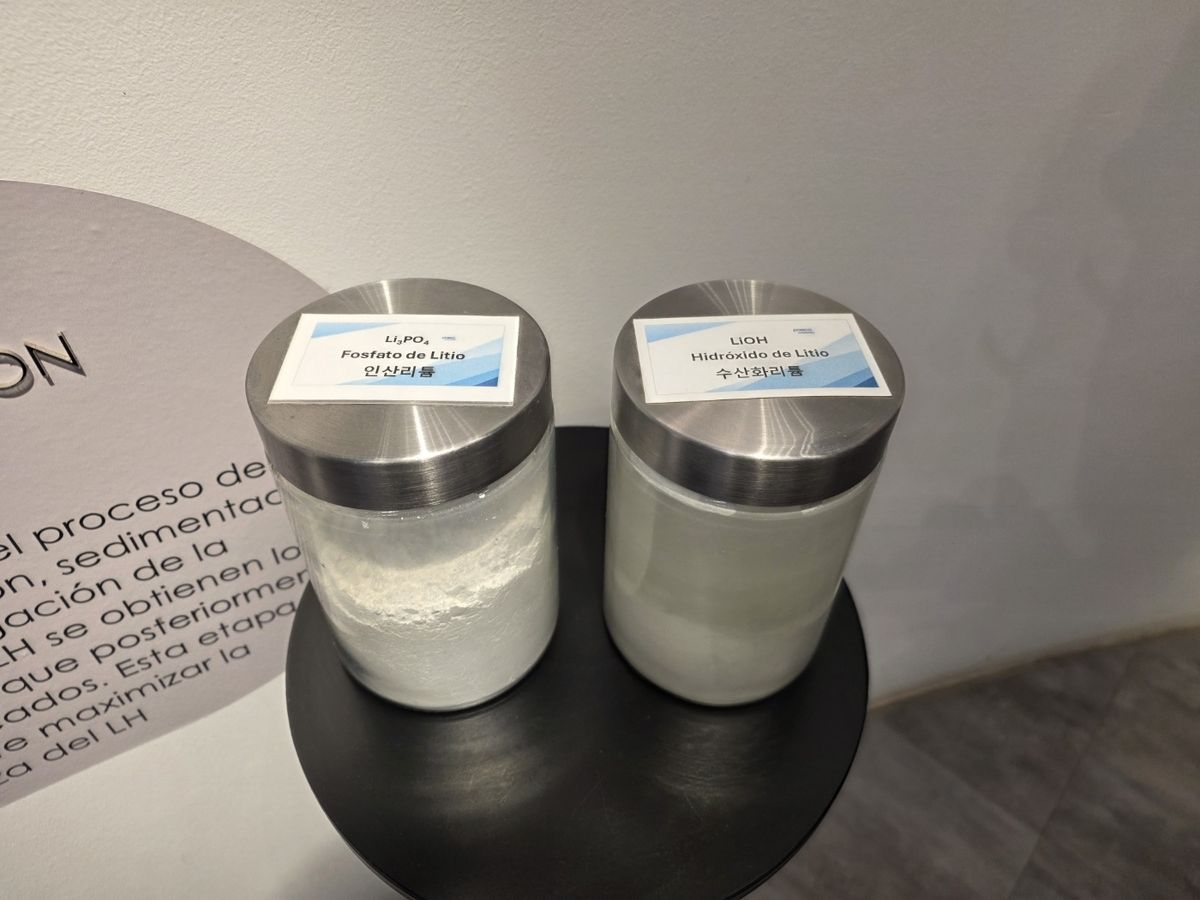
A 4.000 metros sobre el nivel del mar, en la provincia argentina de Salta, POSCO extrae salmuera rica en litio de salares que se elevan por encima de las nubes. Esa salmuera desciende 3.200 metros montaña abajo hasta una planta de procesamiento a 800 metros, donde se convierte en hidróxido de litio — y es precisamente en esa descenso donde reside la economía del proyecto.
La operación argentina de POSCO ya produce un mínimo de 70 toneladas diarias de producto de litio solo con su primera planta, generando más de 2.000 millones de wones diarios en ingresos a precios spot actuales cercanos a los 18.500 dólares por tonelada. La compañía registró una ganancia trimestral en 2026, un hito para un proyecto que alguna vez pareció una apuesta costosa. El margen operativo para el próximo año se proyecta en un 34 por ciento, impulsado por el programa de incentivos de inversión RIGI de Argentina, que otorga exenciones tributarias para el desarrollo de recursos estratégicos.
Esto no es algo menor. Sin embargo, sí es algo solitario.
Una empresa coreana contra dos imperios
Lo que POSCO está logrando técnicamente — y lo está logrando bien — es solo la mitad de la historia. La otra mitad es quién está a su lado.
Las empresas chinas, respaldadas por la estrategia de seguridad de recursos de Pekín y prestamistas estatales, han volcado capital durante años en el triángulo del litio argentino. Ganfeng Lithium opera su joint venture Cauchari-Olaroz allí. CATL tiene inversiones en múltiples proyectos. Los acuerdos de compra con productores argentinos aseguran suministro para los gigantes de las baterías de Beijing en condiciones favorables.
Japón avanza de manera similar a través de estructuras de coalición. Sumitomo, Mitsubishi y Nissan han coordinado inversiones en proyectos de Salta, compartiendo riesgos y acceso a los mismos salares de los que extrae POSCO.
Corea tiene a POSCO — y POSCO, por más peso industrial que tenga, es una sola empresa sin la tesorería soberana que la respalda. Cuando el gobierno argentino renegocia los impuestos a las exportaciones, o cuando Pekín congela el suministro, o cuando un socio japonés obtiene una garantía estatal para un proyecto rival, no hay equivalente en Seúl al que recurrir.
El propio presidente de POSCO, Park Hyun, lo dijo con claridad en una rueda de prensa local: la compañía ya no compra concentrado y lo procesa. Posee la salmuera. Controla la materia prima. “Nuestro potencial es claro”, dijo, enfatizando que las operaciones directas de salmuera reducen la presión de costos en comparación con el modelo de concentrado del mercado spot.
Esa ventaja es real. Pero no es inmune a la geopolítica de la extracción.
Los números que importan
La meta de producción de 17.000 toneladas de POSCO para 2026 es solo el comienzo. La segunda planta, actualmente en puesta en marcha, entrará en operación en octubre y elevará la capacidad total instalada a 50.000 toneladas anuales. La compañía ha expuesto públicamente una hoja de ruta hacia las 100.000 toneladas para 2033, agregando dos plantas más de 25.000 toneladas cada una.
En el lado de los recursos, las reservas de POSCO alcanzaron 15 millones de toneladas de contenido de litio en abril tras adquirir la concesión Ombré Muerto North. La superficie total de salmuera —287 kilómetros cuadrados, aproximadamente la mitad del tamaño del distrito Yangcheon de Seúl— podría sostener teóricamente 100.000 toneladas de producción anual durante 42 años. Ese es un activo masivo y de largo plazo.
La estabilidad de los ingresos se está blindando a través de acuerdos de compra. Un contrato con SK On, firmado en febrero, compromete hasta 25.000 toneladas para 2028. El setenta por ciento de la producción proyectada ya cuenta con acuerdos de precio fijo o volumen comprometido. El treinta por ciento restante se está reservando para compradores emergentes — fabricantes de automóviles de nivel medio y operadores de sistemas de almacenamiento de energía que no pueden asegurar suministro de las cadenas integradas chinas.
Esa estrategia de diversificación de cartera es inteligente en un mercado que se cierra. También es una señal de que POSCO sabe que no puede depender de un solo cliente de la manera en que CATL depende de su demanda cautiva.
Quiénes ganan, quiénes pierden
Los ganadores en esta secuencia son claros: POSCO, que ha convertido una remota operación de salmuera en altura en un activo generador de caja; SK On, que aseguró un acuerdo de suministro a múltiples años antes de que el mercado se tightenera aún más; y Argentina, que finalmente está viendo una captura significativa de valor de recursos que tenía asentados durante décadas.
Los perdedores son más difíciles de nombrar porque aún no están perdiendo: simplemente van detrás. Los fabricantes chinos de baterías que esperaban asegurar litio argentino a través de apalancamiento de precios ahora se enfrentan a un operador coreano que no necesita vender a precios degradados. Las coaliciones japonesas que contaban con acuerdos de infraestructura compartida encontrando ventaja de primer movimiento compiten con una sola entidad que se movió más rápido y más barato.
La pérdida más relevante puede ser estructural. Si Corea no puede replicar este modelo — una operación de minerales críticos rentable, con o sin respaldo soberano — en otra carrera por recursos, la pregunta no es si POSCO fracasará, sino si Coreа estará ausente de la próxima.
China no envía empresas a asegurar recursos. Envía instituciones dirigidas por el Estado con garantías implícitas. Japón coordina sus casas comerciales como una federación. Corea envía un productor de acero que además entiende las baterías.
Eso no es una crítica a POSCO. Es una observación sobre la arquitectura de la competencia.
Qué sigue
La apuesta inmediata es a que la segunda planta alcance su plena capacidad para octubre y a que la historia del margen se mantenga mientras los precios del litio se estabilizan. La apuesta a mediano plazo es que la hoja de ruta de POSCO de 100.000 toneladas para 2033 resista los vaivenes fiscales argentinos — el país tiene historial de imponer impuestos repentinos a las exportaciones de recursos cuando las monedas se debilitan.
La apuesta a largo plazo es si una empresa coreana que opera sin capital soberano puede mantener posicionamiento competitivo contra coaliciones que tratan el acceso al litio como estrategia de seguridad nacional en lugar de comercio de commodities.
POSCO está demostrando que puede ganar el juego técnico. La pregunta que definirá esta inversión durante la próxima década es si podrá ganar el político.