POSCO的阿根廷锂矿赌注:在国资角逐中,韩国独行的孤勇
POSCO正将阿根廷的高海拔卤水转化为真金白银——日产70吨,季度盈利,毛利率预期达34%。但韩国唯一的行业冠军,面临着拥有主权资本加持的中日联盟的强力挑战。
决定一切的那个数字
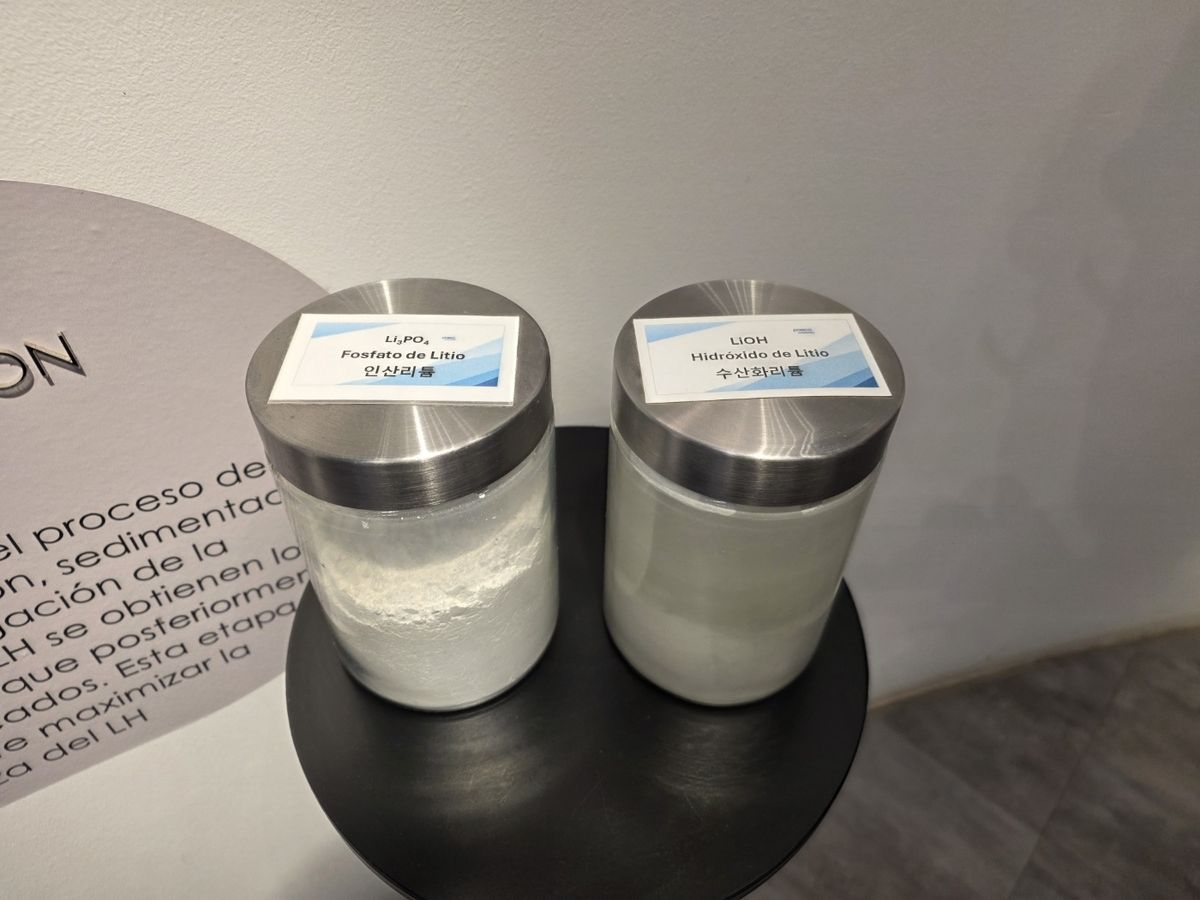
在阿根廷萨尔塔省海拔4,000米的高原上,POSCO正从云层之上的盐湖中抽取富含锂的卤水。这些卤水顺着山脉向下流淌3,200米,抵达一座海拔仅800米的加工厂房,在那里转化为氢氧化锂——而这段落差,正是整笔生意的经济命脉所在。
POSCO的阿根廷工厂目前每天至少产出70吨锂产品,仅这一座工厂每日营收就超过20亿韩元(按当前约18,500美元/吨的现货价格计算)。该公司已在2026年录得季度盈利——对于一个曾经被视为昂贵赌博的项目而言,这是一个里程碑。在阿根廷RIGI投资激励计划提供战略资源开发税收减免的加持下,明年的营业利润率预计将达到34%。
这不是小事。但,这也是一件孤独的事。
一家韩国公司,对抗两个帝国
POSCO在技术层面做得出色——这一点毋庸置疑——但这只是故事的一半。另一半,是它身旁站着谁。
多年来,中国企业在北京资源安全战略和国家 lending 机构的支持下,向阿根廷锂三角投入了海量资本。赣锋锂业在那里运营着Cauchari-Olaroz合资项目。宁德时代在多个项目中有投资。中国企业与阿根廷生产商签订的承购协议,以优惠条款为北京的电池巨头锁定供应。
日本也在通过联盟结构推进类似布局。住友、三菱和日产协调投资萨尔塔项目,分摊风险,在POSCO同样汲取卤水的盐湖上共享开发权。
韩国仅有POSCO——而这家公司,尽管工业实力雄厚,却是一家没有主权 treasury 支撑的单一企业。当阿根廷政府重新谈判出口税时,当北京冻结供应时,当一个日本合作伙伴为竞争对手项目带来国家担保时,首尔没有可依赖的对等物。
POSCO社长朴贤(Park Hyun)在一次当地新闻发布会上直言不讳:公司已不再购买锂精矿再加工。它拥有的是卤水本身,控制的是原料源头。“我们的潜力很清晰,“他强调,指出直接开采卤水比现货市场精矿模式更能缓解成本压力。
这个优势确实存在。但它并非对开采的地缘政治免疫。
关键数字
POSCO 2026年17,000吨的产量目标只是开端。第二座工厂目前正处于调试阶段,将于10月投产,届时总设计产能将达到每年50,000吨。公司已公开规划了一条通往2033年100,000吨的路径——再建两座25,000吨的工厂。
资源侧,POSCO截至4月已持有1,500万吨锂含量——这是在收购Ombré Muerto North矿区权益后的数字。总计287平方公里的卤水面面积——约相当于首尔阳川区的四分之一——理论上可支撑每年100,000吨的产量,持续42年。这是一项规模庞大、期限极长的资产。
供应稳定性正通过承购协议锁定。今年2月与SK On签署的合同承诺到2028年供应最多25,000吨。预计产量的70%已锁定在固定价格或承诺量协议之下。剩余30%留给新兴买家——无法从中国整合链条获取供应的中 tier 汽车制造商和储能系统运营商。
这套组合多元化策略在收紧的市场中相当精明。这也是一个信号:POSCO知道自己不能像宁德时代依赖内部需求那样依赖单一客户。
谁赢谁输
这一序列中的赢家清晰可见:POSCO——将一座偏远高海拔卤水作业转化为现金产出资产;SK On——在市场进一步收紧前锁定了多年供应协议;以及阿根廷——终于开始从其搁置数十年的资源中获得有意义的价值回收。
输家更难点名,因为他们尚未输——他们只是落后了。原本期望通过价格杠杆获取阿根廷锂的中国电池制造商,现在面对的是一个无需在亏损价出售的韩国运营商。指望共享基础设施协议的先发优势赢得主导权的日本联盟,正在与一个行动更快、成本更低的单一实体竞争。
更具决定性意义的损失可能是结构性的。如果韩国无法在另一场资源竞赛中复制这种模式——无论有无主权背书——关键在于问题不是POSCO是否会失败,而是韩国是否会缺席下一轮竞赛。
中国派遣的不是公司,而是带有隐性担保的国家导向机构。日本像联邦一样协调其商社。韩国派出的是一家恰好懂电池的钢铁企业。
这不是对POSCO的批评。这是对竞争架构的观察。
接下来会发生什么
当下的赌注在于:第二座工厂能否在10月达到满负荷运转,以及锂价趋稳时利润率故事能否成立。中期的赌注在于:POSCO到2033年实现100,000吨的路线图能否扛住阿根廷财政波动——这个国家曾在货币走弱时突然对资源出口加征税收。
长期的赌注在于:一家没有主权资本加持的韩国企业,能否在与将锂获取视为国家安全战略而非商品交易的联盟竞争中维持优势地位。
POSCO正在证明它能赢下技术层面的游戏。定义这笔投资未来十年走向的问题,是它能否赢下政治层面的游戏。