¿Quién posee la mente del robot?
Las empresas estadounidenses controlan aproximadamente dos tercios de las plataformas de inteligencia de robots humanoides más avanzadas del mundo, y se está formando una nueva arquitectura de dependencia que podría atar a los fabricantes, desde Seúl hasta Shenzhen, a cánones tecnológicos durante décadas.
La nueva capa de dependencia
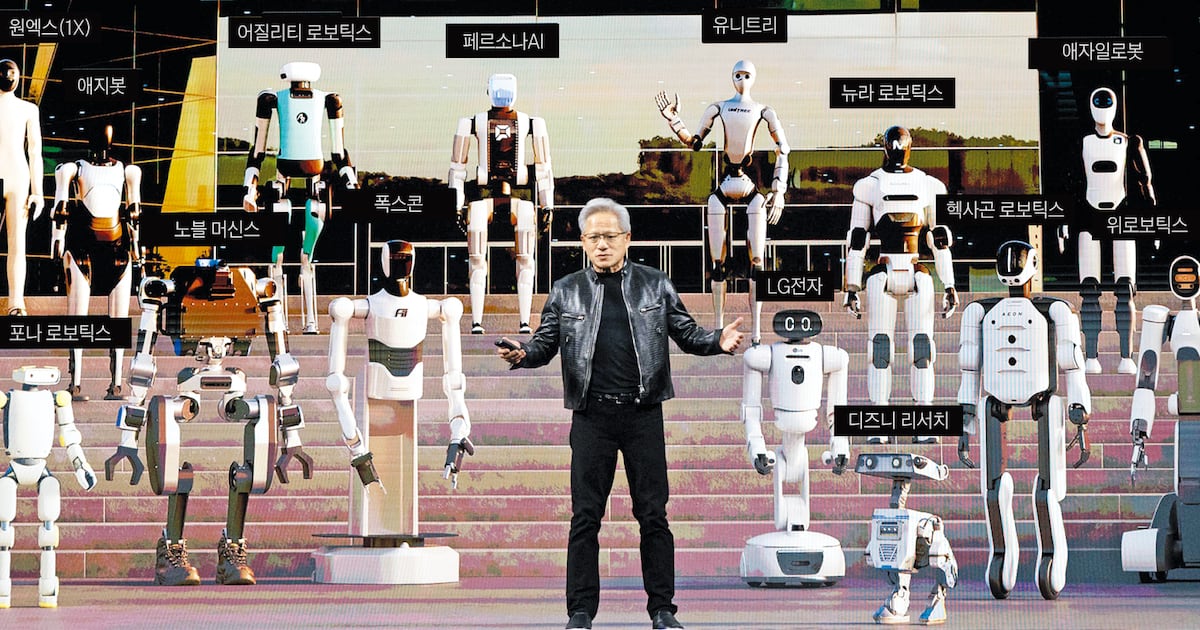
Recorre cualquier feria de robótica en 2026 y verás robots que no tienen nada que ver entre sí. Las unidades estadounidenses de Agility Robotics tienen una postura distinta a los modelos coreanos de LG o Rainbow Robotics. Las máquinas chinas de Unitree y Agibot se mueven con su propio ritmo. Los robots alemanes de Neural Robotics llevan consigo otra filosofía de diseño.
Pero debajo de cada uno de ellos corre la misma capa de inteligencia, diseñada en el Valle de Silicio. Esa es la historia que nadie está contando con el volumen suficiente sobre la próxima fase de la competencia global en robótica.
Quién fabrica los cerebros
En el GTC Taipei del 1 de junio, el CEO de NVIDIA, Jensen Huang, se paró frente a una pantalla de escenario que mostraba más de veinte robots humanoides alineados en una foto grupal. Vienen de Estados Unidos, China, Alemania, Corea y otros lugares. Huang dijo que la compañía trabaja con casi todos los que construyen sistemas robóticos en el mundo. No dijo quién fabrica los robots. Esa distinción importa.
NVIDIA no fabrica cuerpos ni brazos. Construye los sistemas de razonamiento dentro de ellos. Su modelo fundacional GROOT, presentado en marzo de 2024, fue la primera declaración pública de una visión: un cerebro robot de propósito general que cualquier fabricante podría usar. Desde entonces, la empresa ha ido sumando un entorno de entrenamiento virtual, chips específicos para robótica y una pila completa que permite a una fábrica construir un cuerpo robot sin necesidad de escribir nunca su propio sistema operativo para la mente.
La firma de investigación de mercado ABI Research estima que más del 80 por ciento de los humanoides del mundo ahora funcionan sobre la plataforma de NVIDIA. En términos prácticos, eso significa que un ingeniero coreano en Seúl y un desarrollador chino en Shenzhen están usando los mismos simuladores de entrenamiento, los mismos chips de inferencia y los mismos modelos fundacionales, incluso cuando sus productos apuntan a mercados completamente diferentes.
Los números detrás de la arquitectura
Un informe de Morgan Stanley de 2025 sobre el “top 100 de humanoides” encontró que diez de las quince compañías más importantes que desarrollan inteligencia robótica son estadounidenses. Solo una —Baidu— representa a China. Las cuatro plazas restantes fueron para empresas de Europa y otras regiones.
Ese 67 por ciento de participación puede no sonar como un monopolio al principio. Pero considera lo que significa en la práctica. Las firmas estadounidenses no solo están construyendo modelos individuales. Están estableciendo el plan de estudios. Google DeepMind lanzó Gemini Robotics 2, que controla el movimiento de todo el cuerpo, incluyendo caminar, equilibrio y manipulación manual. Su sistema Pi 0.7 enseña a los robots a recombinar movimientos aprendidos para manejar tareas desconocidas. Una empresa en Busan o Pekín que quiere que su robot recoja un objeto que nunca ha visto debe aprender esa capacidad a través de un marco definido por EE. UU.
El patrón refleja la fórmula de éxito de décadas de la industria de TI: diseñar la tecnología central en países de alto costo, manufacturar y ensamblar donde la mano de obra es más barata. La diferencia ahora es que la capa de hardware —los cuerpos reales de los robots— está migrando a producción en toda Asia, mientras que la capa intelectual permanece anclada en California.
Qué intenta escapar China
Los fabricantes chinos son conscientes de esta dependencia. Agibot y Unitree han anunciado ambos programas para desarrollar cerebros robóticos propietarios. Pero incluso cuando las firmas chinas construyan su propio software de inteligencia, seguirán dependiendo de chips estadounidenses y herramientas de entrenamiento virtual para operarlo. KIM Ik-jae, director del laboratorio de IA y robótica del instituto de investigación KIST de Corea, lo expresó con claridad: China está desplegando IA en robótica a escala, pero la brecha en inteligencia robótica de punta sigue siendo amplia, y China intenta cerrarla mediante vastos conjuntos de datos industriales y pruebas en campo, no mediante una ventaja tecnológica directa.
Esta no es una nueva forma de asimetría tecnológica. Es una familiar, repetida con diferentes componentes. La industria de semiconductores pasó veinte años intentando escapar de la dependencia del software de diseño estadounidense y el equipo de manufactura japonés. China pasó los años 2010 construyendo sus propias fábricas de chips para escapar de las restricciones semiconductores estadounidenses. Ahora la frontera ha cambiado nuevamente, y el cuello de botella ya no es solo el silicio: son los modelos que le dicen al silicio qué hacer.
Por qué Corea y Japón deberían preocuparse
Los fabricantes coreanos están entre los adoptantes más visibles de la pila NVIDIA. LG Electronics y Rainbow Robotics han mostrado humanoides en eventos internacionales, y ambas máquinas lucieron el branding de NVIDIA de forma prominente. Esa visibilidad refleja una elección estratégica: entrar al mercado rápido, usar infraestructura probada e iterar desde ahí.
El riesgo es que la velocidad tiene un costo a largo plazo. Cada generación de robots entrenada sobre una plataforma estadounidense incrusta los supuestos de esa plataforma sobre cómo una máquina debería percibir, razonar y actuar. Cuando abra la siguiente trinchera competitiva —y abrirá—, las compañías que pasaron años aprendiendo dentro de la arquitectura de otro encontrartán más difícil pivotar que las que construyeron la suya propia. Esto no es especulación. Es la historia de los sistemas operativos móviles, la computación en la nube y las herramientas de diseño de semiconductores, todo condensado en uno solo.
Los fabricantes japoneses enfrentan una dinámica similar, aunque con complicaciones adicionales. La herencia robótica de Japón es más profunda y diversa que la de Corea, abarcando automatización industrial, dispositivos médicos y robots de servicio. Pero la carrera por los modelos fundacionales ocurre a una escala y velocidad que favorece a organizaciones bien financiadas y ricas en datos: precisamente el tipo de ecosistema que las compañías estadounidenses ya controlan. Sony, Toyota y Honda están invirtiendo fuertemente, pero ninguna de ellas se encuentra actualmente dentro de la capa dominante de inteligencia.
El cálculo geopolítico
Existe una dimensión política que va más allá de la cuota de mercado. El control de la pila de inteligencia robótica significa control sobre un conducto que dará forma a cómo las máquinas interactuarán con el espacio físico durante los próximos treinta años. Cada estándar de seguridad, cada régimen de entrenamiento, cada umbral de capacidad se codifica en esos modelos. El país que establece el valor por defecto moldea el comportamiento de máquinas que trabajarán en hospitales, fábricas, hogares y calles de todo el mundo.
Los responsables de políticas estadounidenses han pasado años observando el ascenso de China en manufactura e infraestructura. El punto ciego es menos obvio: la infraestructura de IA que hará útiles a esos robots es casi enteramente de origen estadounidense. Cuando las fábricas chinas desplieguen miles de trabajadores humanoides, esos trabajadores pensarán utilizando sistemas de razonamiento diseñados por estadounidenses, corriendo sobre chips estadounidenses en entornos de simulación entrenados por estadounidenses. Ese no es un accidente de estrategia empresarial. Es el resultado de una arquitectura tecnológica construida durante una década de inversión de capital de riesgo, financiamiento gubernamental de investigación y ciclos de publicación académica concentrados en un solo país.
Qué viene después
El escenario más probable en los próximos tres a cinco años es el de consolidación, no disruptión. La plataforma de NVIDIA seguirá ampliando sus funciones y profundizando su integración con fabricantes de robots en todo el mundo. Los competidores estadounidenses de modelos fundacionales seguirán publicando mejoras incrementales. Las firmas chinas y coreanas seguirán adaptando sus diseños de hardware a las últimas capacidades de software sin cambiar fundamentalmente la estructura de dependencia.
Un escenario menos probable pero más consecuencial sería un estallido. Si una firma no estadounidense construyera un modelo fundacional competitivo con GROOT, o si un fabricante importante decidiera construir su propia pila a pesar del costo, la arquitectura podría cambiar más rápido de lo que la mayoría de los observadores esperan. Las condiciones para eso incluirían un conjunto de datos doméstico suficientemente grande, una cadena de suministro de chips que no requiera hardware estadounidense y suficiente capital para absorber años de desarrollo no rentable. China tiene dos de esos tres. El tercero es más difícil de cuantificar, pero esencial.
La verdadera competencia
La historia titular en robótica ahora trata sobre cuántos dedos tiene la mano de un robot o qué tan rápido puede caminar. La historia más silenciosa, y la más importante, trata sobre quién decide qué entiende el robot cuando se encuentra con algo que nunca ha visto antes. Esa decisión se está tomando en laboratorios de Mountain View, Boston y Londres, y resonará en cada fábrica, hospital y almacén en la Tierra durante décadas por venir.