谁掌控着机器人的大脑
美国公司掌握着全球约三分之二的顶级人形机器人智能平台,一套新的依附架构正在形成——这可能将首尔到深圳的制造商锁定在长达数十年的技术税费之中。
依赖的新层次
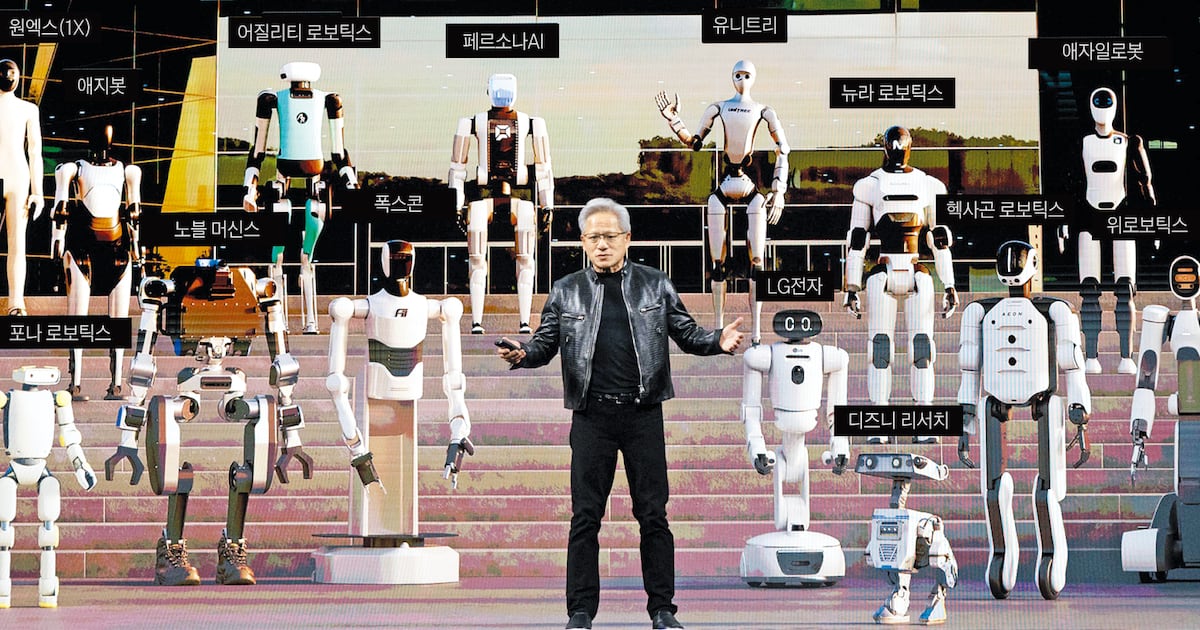
漫步2026年的任何一场机器人行业展会,你都会看到外形各异的机器人。来自美国的Agility Robotics的单元机体姿态与韩国的LG或Rainbow Robotics的型号截然不同。中国的宇树和Agibot的机器以独有的节奏移动。德国的Neural Robotics机器人则承载着另一种设计理念。
但在这每一台机器人背后,运行的都是同一层智能——设计于硅谷。这就是关于全球机器人竞争下一阶段的故事,而这一故事的紧迫性远未被充分讲述。
谁制造大脑
6月1日的台北GTC大会上,英伟达CEO黄仁勋站在一块大屏幕前,屏幕上展示着二十余台人形机器人排成的合影。它们来自美国、中国、德国、韩国等地。黄仁勋表示,公司与全球几乎所有建造机器人系统的企业都在合作。但他没有说谁在制造这些机器人。这一区分至关重要。
英伟达不制造躯体,也不制造手臂。它制造的是机器内部的大脑推理系统。其GROOT基础模型于2024年3月发布,首次公开阐述了一个愿景:一种通用型机器人大脑,任何制造商都可以使用。此后,公司又叠加了虚拟训练环境、机器人专用芯片以及完整的软件栈,让一家工厂只需制造机器人的身体,无需为机器人的"心智"编写自己的操作系统。
市场研究机构ABI Research估算,目前全球超过80%的人形机器人都在运行英伟达的平台。这意味着,一个位于首尔的韩国工程师和一个位于深圳的中国开发者,正在使用相同的训练模拟器、相同的推理芯片以及相同的基础模型,即便他们的产品针对的是完全不同的市场。
架构背后的数字
摩根士丹利2025年一份关于"人形机器人一百强"的报告发现,在十五家开发机器人智能最重要的公司中,有十家是美国企业。唯一一家代表中国的是百度。其余四个席位属于欧洲及其他地区的公司。
67%的份额乍看之下或许不算垄断。但请你思考一下它在实践中的含义。美国企业不仅在构建个体模型,更在制定课程。Google DeepMind发布了Gemini Robotics 2,能够控制包含行走、平衡和手部操作在内的全身运动。其Pi 0.7系统教会机器人将已学动作重新组合以处理陌生任务。在釜山或北京的一家公司,如果想让机器人捡起一件从未见过的物体,就必须通过一家美国企业定义的学习框架来获得这一能力。
这一模式与IT行业数十年来成功的公式如出一辙:在高成本国家设计核心技术,在劳动力更便宜的地区进行制造和组装。不同之处在于,硬件层——实际的机器人躯体——正在亚洲各地投入生产,而智力层则依然锚定在加利福尼亚。
中国试图挣脱的枷锁
中国制造商深知这种依赖的存在。Agibot和宇树均已宣布开发自有机器人大脑的计划。但即便中国企业在构建自身的智能软件时,仍然需要依赖美国的芯片和虚拟训练工具来运行。韩国KIST研究所AI与机器人实验室主任KIM Ik-jae直言不讳:中国正在大规模将AI部署进机器人领域,但在尖端机器人智能方面的差距依然巨大,而中国正试图通过海量的工业数据集和实地测试来缩小这一差距,而非通过技术上的直接领先。
这不是一种新型的技术不对称,而是一种熟悉的老格局,只是换了不同的零部件。半导体行业曾花费二十年时间试图摆脱对美国设计软件和日本制造设备的依赖。中国在2010年代大力发展本土晶圆厂,以摆脱美国对半导体产业的限制。如今,前沿阵地再次转移,瓶颈不再仅仅是硅片——而是告诉硅片该做什么的那些模型。
韩国和日本为何应当关切
韩国制造商是英伟达软件栈中最引人注目的采用者之一。LG电子和Rainbow Robotics均已在国际展会上展示过人形机器人,且这两家机器人都醒目地印有英伟达的品牌标识。这种可见度反映了一个战略选择:快速进入市场,利用成熟的底层基础设施,然后在此基础上迭代。
但风险在于,速度伴随着长期的代价。每一代基于美国平台训练的机器人,都将该平台关于机器应如何感知、推理和行动的假设嵌入其中。当下一道竞争护城河出现——而它必将出现——那些花多年时间学习别人架构的公司,将比自建体系的公司更难转型。这并非臆测,而是移动操作系统、云计算以及半导体设计工具这些历史故事的重演,三者合而为一。
日本制造商面临类似的动态,尽管情况更为复杂。日本的机器人传统更为深厚和多元化,涵盖工业自动化、医疗器械和服务机器人等领域。但基础模型的竞赛以美国所支持的、数据丰富的组织最具优势的规模和速度展开——而这正是美国企业已经掌控的生态系统。索尼、丰田和本田都在大力投资,但目前尚无一家跻身主导性智能层的核心。
地缘政治的算计
这一问题有一个超越市场份额的政治维度。对机器人智能软件栈的控制,意味着对一条将塑造机器在未来三十年内如何与物理空间交互的管道的控制。每一项安全标准、每种训练方案、每条能力阈值,都被编码进这些模型之中。设定默认值的国家,将塑造将在全球医院、工厂、家庭和街道工作的机器的行为方式。
美国政策制定者多年来一直密切关注中国的制造业和基础设施崛起。而更为隐蔽的盲点在于:让这些机器人变得有用的AI基础设施几乎完全源自美国。当中国工厂部署数千名人形工人时,这些工人将使用运行在美国芯片上的、在美国设计的推理系统中、于美国训练的模拟环境中进行思考。这并非商业策略的偶然结果,而是一个由风投资金、政府研究拨款和学术发表周期在过去十年集中于一个国家所构建的技术架构的必然产物。
下一步是什么
未来三到五年最可能的情景是既有格局的巩固,而非颠覆。英伟达的平台将继续扩展功能,加深与全球机器人制造商的整合。美国的基础模型竞争对手将不断发布增量改进。中国和本土企业将继续调整其硬件设计以适配最新的软件能力,而不会从根本上改变依赖结构。
一个可能性较低但影响更为深远的情景是突破。如果一家非美国企业构建出与GROOT相竞争的基础模型,或者如果一家大型制造商不顾成本决定自建软件栈,架构便可能在大多数观察家预期之外迅速转变。促成这一情形的条件包括:足够庞大的本土数据集、一条无需依赖美国硬件的芯片供应链,以及足以吸收多年无盈利开发的资本储备。中国具备其中两项。第三项更难量化,但不可或缺。
真正的竞争
当前机器人领域的头条新闻聚焦于机器人手指有多少根、行走速度有多快。而那个更为安静却更重要的故事,是关于谁在决定当机器人遇到前所未见之物时,它将如何理解。这一决定正在山景城、波士顿和伦敦的实验室中作出,并将在今后数十年间回荡于地球上的每一座工厂、每一家医院和每一个仓库。