El precio de $7.000 de la RTX 5090 señala una feroz nueva batalla por la computación para IA
Las tarjetas gráficas de consumo con un precio de $7.000 ya no son una broma: son una señal evidente de que los desarrolladores de IA y los jugadores chocan por hardware que la industria de chips profesional no puede suministrar.
La broma se convirtió en lista de precios
Durante años, los comentaristas tecnológicos se burlaron de la observación casual de que las tarjetas gráficas de gama alta recibían sus nombres según su propio precio: la RTX 2080 costaba aproximadamente $2,080, la RTX 3090 se acercaba a esa cifra. Era un chiste sobre la agresiva estrategia de precios de NVIDIA, el tipo de ingenio de nicho que circulaba en foros e hilos de Twitter sin mucho sustento real.
La RTX 5090 ha hecho que la broma sea literal y despiadada.
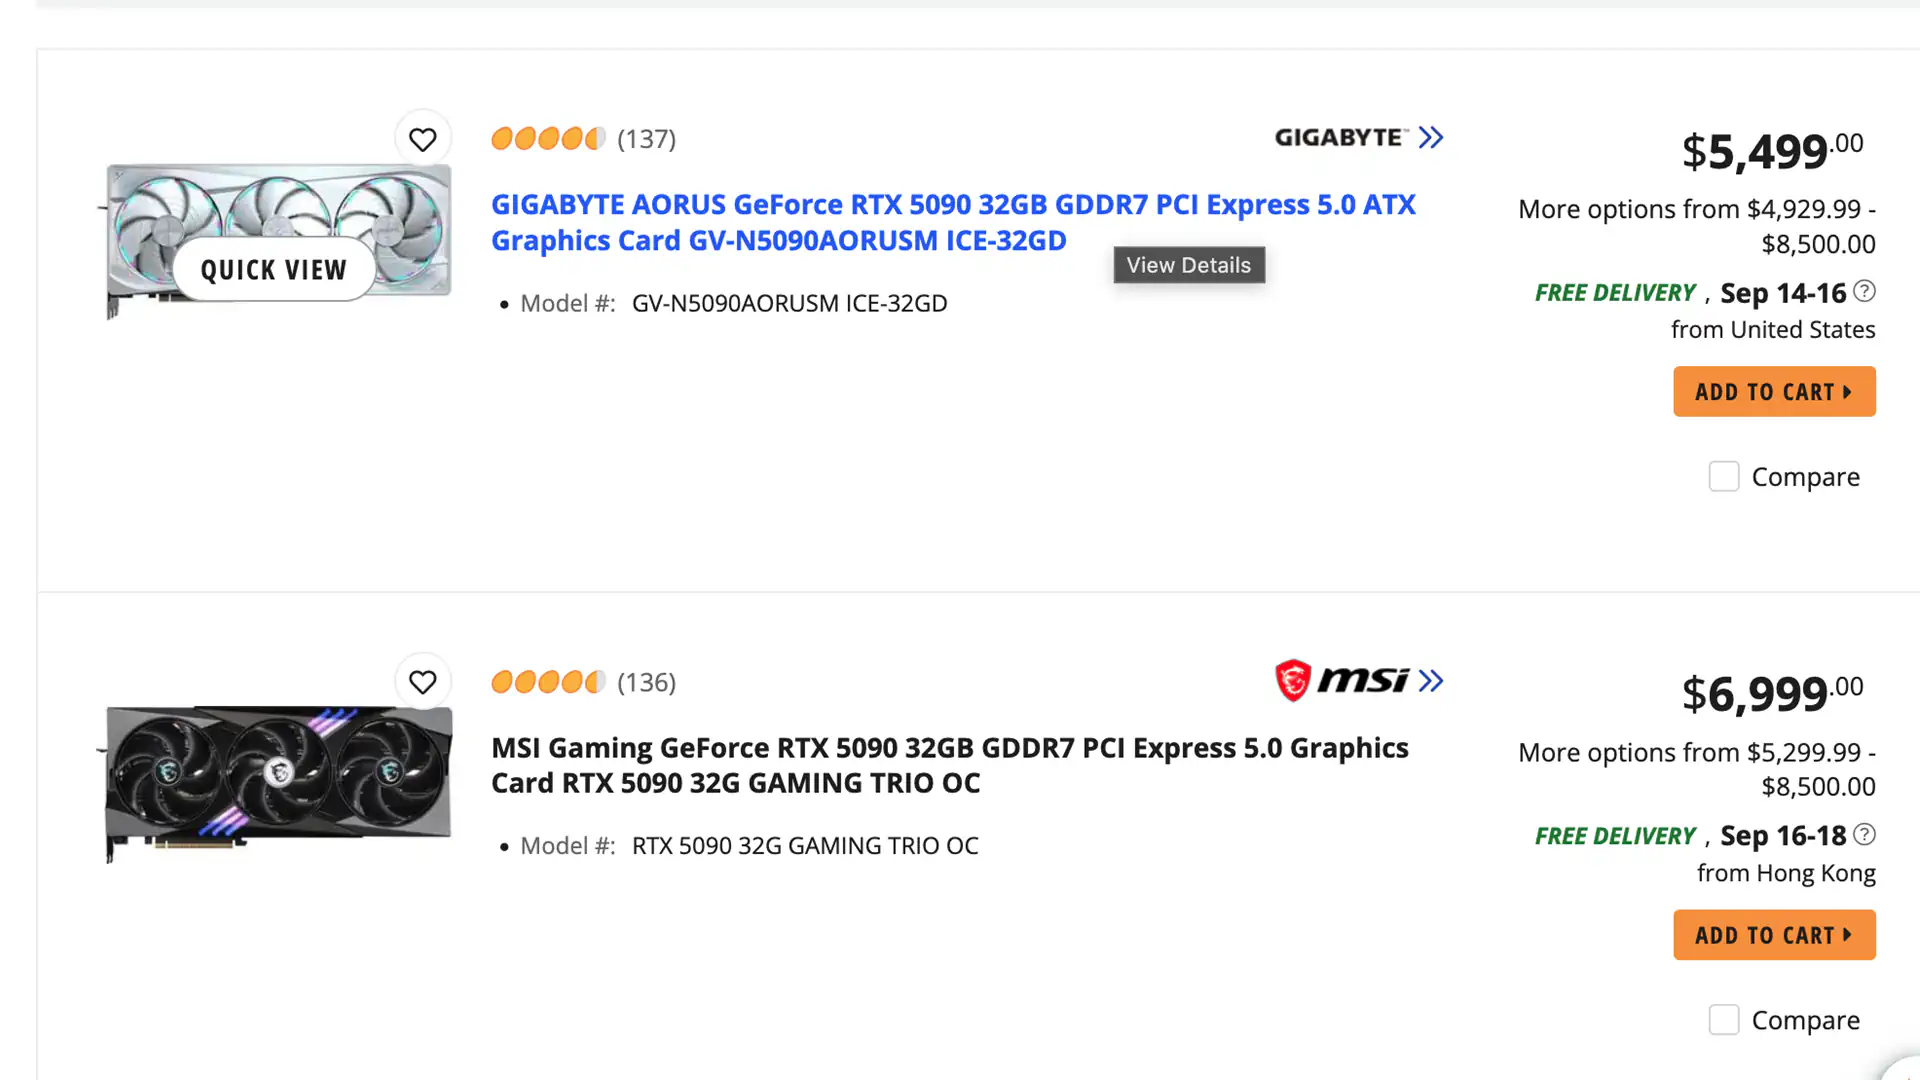
Los modelos no referenciales de Gigabyte y MSI se venden en los principales canales entre $5,499 y $6,999. Se informa que lotes de producción limitada de otros fabricantes se mueven a $8,500. Estas cifras eran inconcebibles cuando la tarjeta salió al mercado con sus precios de venta sugeridos. Eran el tipo de cifras infladas de reventa que solo aparecían durante el auge de la minería de criptomonedas o la crisis de suministro de principios de la pandemia: períodos de compras de pánico y escasez real. Esto es algo diferente, y la distinción importa.
Las escaseces anteriores fueron impulsadas por aumentos de demanda que restricciones temporales eventualmente podrían absorber. La presión actual tiene raíces estructurales: el mercado de computación para IA se ha expandido tan más allá de los parámetros originales de diseño que el hardware de consumo ha sido reclasificado como una solución temporal viable por compradores que antes jamás lo habrían considerado.
Quién compra una tarjeta de juegos de $7,000
Los compradores principales no están jugando Cyberpunk o Starfield. Son desarrolladores de IA, ingenieros de aprendizaje automático y entusiastas serios que ejecutan modelos de lenguaje grandes localmente.
La RTX 5090 lleva 32 gigabytes de memoria GDDR7, una especificación que anteriormente solo existía en aceleradores de grado profesional como la línea H100 de NVIDIA o la serie MI300 de AMD. Las tarjetas de consumo nunca han transportado ni siquiera la mitad de esa capacidad. Este es el detalle crítico que la cobertura en inglés a menudo pasa por alto: la 5090 no solo es más rápida. Está estratégicamente posicionada por su tamaño de memoria a una fracción del costo de una GPU real de centro de datos.
Cuando comparas las matemáticas, la desesperación se hace evidente. El precio de alquiler de un H100 ha aumentado 22% en las últimas semanas. Las unidades reales de H100, compradas nuevas, demandan precios muy más allá de los presupuestos de la mayoría de las startups. La RTX 5090 a $5,500-$7,000 ofrece una vía para ejecutar modelos como Qwen localmente, entrenar variantes ajustadas o generar salidas de video a un costo que, en términos absolutos, es escalofriante pero comparativamente razonable frente a alternativas de grado servidor que permanecen prácticamente imposibles de conseguir.
Varios desarrolladores en el espacio independiente de IA le han dicho a reporteros que pasan más tiempo monitoreando páginas de inventario de minoristas que trabajando en desarrollo real de modelos. Los bots automatizados de compra, asociados desde hace mucho con lanzamientos de zapatillas y consolas, ahora operan en el mercado de GPU las 24 horas —un símbolo de cuán completamente ha cambiado la experiencia de compra de ocio a logística.
La ruta de colisión
Lo que estamos presenciando es una colisión de mercado entre dos mundos que nunca estuvieron destinados a compartir el mismo estante.
Los investigadores de IA y desarrolladores de modelos a pequeña escala —personas que normalmente harían fila durante semanas por un H100 o A100— están inundando los canales de consumo porque la cadena de suministro profesional está congestionada. NVIDIA ha asignado la gran mayoría de su producción de Blackwell y Hopper hacia contratos de centro de datos con hiperescaladores. El suministro restante de chips no puede satisfacer el crecimiento exponencial en la demanda global de inferencia y entrenamiento de IA. Los desabastecimientos son la norma, no la excepción.
Mientras tanto, el mercado de entusiastas de juegos —que alguna vez dependió de GPUs de gama alta como la joya de la corona de las compilaciones personalizadas de PC— ha sido silenciosamente expulsado por precios. Una sola tarjeta gráfica ahora cuesta más que una estación de trabajo de alta gama completamente equipada. La absurdidad no se pierde en la comunidad, pero es una preocupación secundaria para cualquier persona que intenta desplegar un modelo de lenguaje antes que un competidor.
La colisión no es simétrica. Los jugadores pueden retrasar actualizaciones o cambiarse a gráficos integrados. Los desarrolladores de IA que operan sin respaldo institucional enfrentan plazos duros: lanzamientos de modelos, expectativas de inversores, presión competitiva— que no se doblan según la disponibilidad de hardware.
Efectos de segundo orden
Las consecuencias de este desajuste ya están generando ondas expansivas de maneras que van mucho más allá de los precios.
Los laboratorios de investigación universitarios están reportando los primeros signos de angustia. Estudiantes de doctorado que alguna vez dependieron de los clústeres de GPU del campus para su trabajo de tesis ahora compiten con startups bien financiadas por el mismo hardware de consumo. Varios departamentos de ciencias de la computación en Corea del Sur han reducido silenciosamente su admisión para programas de posgrado enfocados en IA, citando el acceso a computación como una restricción vinculante en lugar de capacidad de inscripción.
El mercado de usados y reacondicionados está experimentando tensión paralela. Las tarjetas de generación anterior como la RTX 4090, que ya trasportaban 24GB de VRAM, están viendo aumentos de precio de 40% o más. Los vendedores que conservaron hardware más antiguo durante la liquidación posterior a la minería ahora se dan cuenta de que lo que consideraron lastre se ha convertido en un segundo nivel de infraestructura de computación.
También hay un cambio silencioso en el comportamiento de los desarrolladores. Equipos más pequeños están comenzando a optimizar sus modelos para huellas de memoria más reducidas: técnicas de poda, cuantización y destilación que alguna vez se consideraron lujos de optimización se están convirtiendo en requisitos de supervivencia. Esto está cambiando la trayectoria del diseño de modelos en sí, empujando a la industria hacia la eficiencia a expensas de la capacidad bruta de maneras que pueden no revertirse incluso si el suministro de hardware se normaliza.
Los proveedores de nube no son inmunes. Los hiperescaladores principales han respondido a la demanda institucional aumentando los precios de instancia spot para máquinas virtuales equipadas con GPU. Una sola hora de H100 que costaba menos de diez dólares hace dieciocho meses ahora se acerca a catorce. El efecto de ondas alcanza a toda startup que no puede costear gastos de capital y debe alquilar computación en cambio.
Quiénes ganan y quiénes pierden
Los ganadores son NVIDIA, que se beneficia de la apreciación de precios en ambos frentes —ventas de tarjetas profesionales y expansión de márgenes en canales de consumo— y los primeros movilizadores en el espacio de IA que aseguraron inventario antes de que la presión actual se intensificara. Los proveedores de componentes que alimentan la cadena de suministro de NVIDIA, particularmente aquellos que producen memoria de alto ancho de banda, también están viendo aumento de demanda más allá de los pronósticos originales.
Los perdedores son todos los demás. Investigadores independientes. Startups pequeñas sin relaciones con hiperescaladores. Jugadores que actualizan en el ciclo tradicional. Universidades comprando equipo de laboratorio con presupuestos restringidos. La fragmentación del acceso a GPUs está creando un ecosistema de IA de dos niveles: un nivel con acceso confiable a computación y otro desesperándose por cualquier hardware de consumo que pueda conseguirse.
El mercado coreano es particularmente visible aquí porque los canales de distribución son transparentes y los datos de precios están fácilmente disponibles, pero esta no es una anomalía regional. Dinámicas similares están ocurriendo a través de Europa, Norteamérica y Japón. El caso coreano es simplemente un indicador temprano de lo que el mercado global más amplio está experimentando.
Qué sucede después
La situación no se resolverá en silencio. Varias escenas son plausibles, y no son mutuamente excluyentes.
Primero, NVIDIA podría acelerar la producción de tarjetas de consumo con configuraciones de memoria equivalentes o lanzar una nueva categoría en la línea diseñada explícitamente para cargas de trabajo de IA. Los rumores de una GPU de consumo dedicada para IA han circulado durante meses sin confirmación oficial. Si tal producto se materializa, probablemente demandaría un prima similar a los precios actuales de la 5090, pero también legitimaría la categoría y potencialmente expandiría el suministro total.
Segundo, el mercado de usados y reacondicionados se intensificará. Los precios de tarjetas de generación anterior como la RTX 4090 probablemente suban más a medida que compradores reconozcan su valor como plataformas secundarias de entrenamiento e inferencia. Esto crea un efecto cascada: a medida que los precios de 4090 suben, compradores que no pueden costearlas se mueven hacia abajo al nivel de 4080, y así sucesivamente, comprimiendo la asequibilidad en cada segmento.
Tercero, y quizás más consecuencial, las pequeñas empresas de IA pueden verse forzadas a elevar la barra de entrada. Si el camino más barato hacia el despliegue local de modelos requiere desembolsos de capital que se acercan a los de un vehículo de lujo, el círculo de innovación abierta se estrecha considerablemente. Las empresas que sobrevivan serán aquellas con bolsillos profundos o soluciones ingeniosas: inferencia distribuida, compresión de modelos, o asociaciones con proveedores de nube que tienen computación disponible.
Un cuarto escenario merece mención: la emergencia de arquitecturas alternativas. La serie MI300 de AMD, los TPUs de Google, y varios aceleradores de IA especializados de fabricantes chinos podrían absorber parte de la demanda desbordada. Pero estas alternativas enfrentan sus propias restricciones de suministro y limitaciones de ecosistema de software que hacen poco probable una sustitución a gran escala en el corto plazo.
El panorama general
Los precios de la RTX 5090 no son una historia de juegos. Es una señal de humo desde la frontera de la computación. Cada empresa compitiendo para construir, ajustar o desplegar modelos de IA está sintiendo la misma presión, ya sea que compren H100s o busquen a través de listados de minoristas por una tarjeta gráfica de $7,000.
La broma sobre el nombre de la tarjeta que coincidía con su precio nunca fue realmente sobre humor. Era sobre la dirección hacia la que el mercado ya se dirigía. La única diferencia ahora es que la dirección se ha enfocado en un número que todos pueden ver: $5,499, $6,999, $8,500. La pregunta ya no es si la computación permanecerá accesible. Es quién encontrará la manera de costearla primero.
Lo que emerija de esta presión moldeará el paisaje de IA durante años. Las empresas que traten la escasez de hardware como una molestia temporal se encontrarán detrás de aquellas que adapten su arquitectura, sus economías y sus cronogramas a un mundo donde la computación es el recurso más escaso en la habitación.