RTX 5090售价7000美元释放信号:AI算力争夺战已打响
售价7000美元的消费级显卡已成现实——这标志着AI开发者与游戏玩家正围绕专业芯片厂商无法供应的硬件展开正面冲突。
这个玩笑变成了价目表
多年来,科技评论员一直嘲笑这种随意的说法:旗舰显卡的价格竟然被刻在了名字里——RTX 2080大约卖$2,080,RTX 3090接近这个数字。这曾是关于NVIDIA激进定价策略的段子,一种在论坛和Twitter线程中流传的业内趣谈,并未引起太多重视。
如今,RTX 5090让这个玩笑变成了残酷的现实。
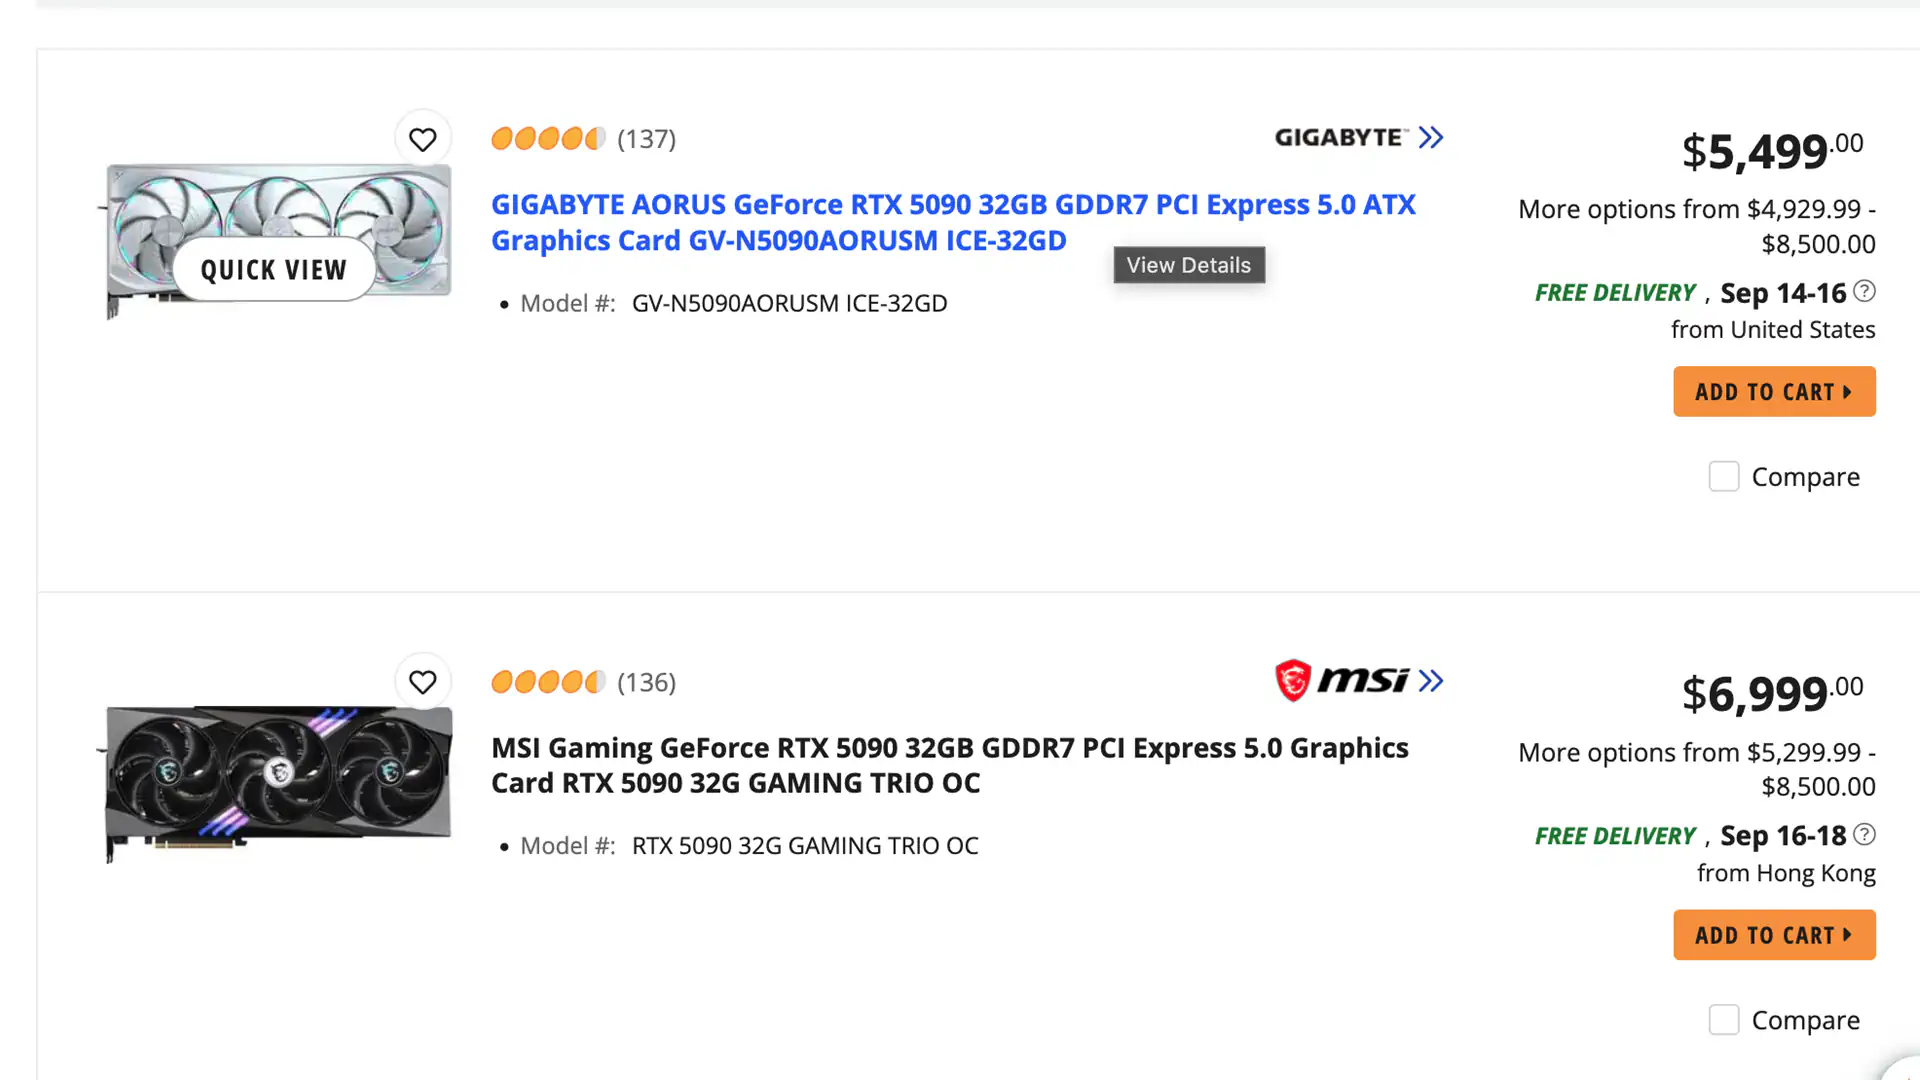
技嘉和微星的非公版型号在主渠道售价介于$5,499至$6,999之间。其他厂商的限量批次 reportedly 以$8,500成交。这些数字在显卡以MSRP发布时简直不可想象。它们只出现在加密货币挖矿热潮或疫情初期的供应危机期间——那些恐慌性抢购和真正短缺的时期。但这次有所不同,区别很重要。
此前的短缺是由需求激增驱动的,这种临时性约束终将被吸收。当前的挤压却有结构性根源:AI算力市场已远远超出最初的设计参数,消费者硬件已被重新归类为可行替代方案,被那些以前绝不会考虑此类产品的买家所抢购。
谁在买一张$7,000的游戏卡
主要买家并不是在玩《赛博朋克》或《星空》。他们是AI开发者、机器学习工程师以及认真在本地运行大型语言模型的硬核爱好者。
RTX 5090搭载32GB GDDR7显存——这一规格此前仅存在于NVIDIA自家的H100系列或AMD MI300系列等专业级加速卡上。消费级显卡从未搭载过如此容量的一半。这是英文报道常常一笔带过的关键细节:5090不仅更快,而且因其显存容量,在成本仅为真正数据中心GPU零头的情况下,占据了独特地位。
当对比数学数据时,绝望感便清晰可见。H100租赁价格在最近几周飙升了22%。实际购买全新H100单元的价格远超大多数初创公司的预算。RTX 5090售价在$5,500至$7,000之间,提供了本地运行Qwen等模型、训练微调变体或生成视频输出的路径。其绝对成本令人咋舌,但与仍几乎无法获取的服务器级替代方案相比,却相对合理。
多位独立AI领域的开发者告诉记者,他们花在监控零售商库存页面而非实际模型开发上的时间更多。长期以来与球鞋发售和主机首发相关的自动抢购机器人,现在正24小时不间断地在GPU市场运作——这标志着购买体验已从休闲彻底转变为物流比拼。
冲撞之路
我们目睹的是两个本不该共享同一货架的世界的市场碰撞。
AI研究人员和小规模模型开发者——那些原本需要排队数周才能拿到H100或A100的人——正因专业供应链堵塞而涌入消费渠道。NVIDIA已将其绝大多数Blackwell和Hopper产能分配给超大规模云服务商的数据中心合约。剩余的芯片供应无法满足全球AI推理和训练需求的指数级增长。缺货已成常态,而非例外。
与此同时,曾依赖旗舰GPU作为定制PC组装皇冠明珠的发烧游戏市场——已被悄悄挤出价格区间。单张显卡的价格如今已超过一台高配高端工作站。这种荒谬并未逃过社区的眼线,但对于任何希望在竞争对手之前部署语言模型的人来说,这只是次要关切。
这种碰撞并不对称。玩家可推迟升级或切换至核显。缺乏机构支持的AI开发者则面临硬性截止期限——模型发布、投资者预期、竞争压力——这些都不会因硬件供应而让步。
次生影响
这种错配的后果已开始向外扩散,影响远超定价本身。
大学研究实验室已出现最早的压力迹象。曾经依赖校园GPU集群进行论文工作的博士生,如今正与资金充足的初创公司争夺相同的消费级硬件。韩国多所大学的计算机系已悄悄缩减AI方向研究生招生名额,理由是将算力获取视为硬性约束,而非招生容量。
二手和翻新市场正经历平行压力。上一代显卡如RTX 4090——已配备24GB显存——价格涨幅达40%以上。曾在挖矿潮退去后囤积旧硬件的卖家现正意识到,他们原本视为包袱的东西已变成二级算力基础设施。
开发者行为也在静悄悄转变。较小的团队开始为更低显存占用优化模型——剪枝、量化和蒸馏等技术曾是优化奢侈项,如今已成生存必需。这正在改变模型设计的轨迹,推动行业在牺牲原始能力的前提下追求效率,即使硬件供应恢复正常,这一趋势也可能不可逆转。
云服务商亦非免疫。主要超大规模云服务商已通过提高配备GPU的虚拟机竞价实例价格来应对机构需求。一张18个月前不到10美元/小时的H100,如今已涨至约14美元。涟漪效应波及所有无力承担资本支出而必须租赁算力的初创公司。
赢家与输家
赢家是NVIDIA,它在专业卡销售和消费渠道利润扩张两方面均受益于价格上涨,以及在当前挤压加剧前已锁定库存的AI领域先行者。为NVIDIA供应链提供组件的供应商,尤其是生产高带宽内存的厂商,也正见证需求激增,远超最初预测。
输家是其他人。独立研究者。缺乏超大规模客户关系的初创公司。按传统周期升级的玩家。预算受限的高校采购实验室设备的买家。GPU访问权的碎片化正在塑造一个两级AI生态系统:一级享有稳定算力,另一级则在四处搜寻能买到的任何消费级硬件。
韩国的市场在此尤为显眼,因为其分销渠道透明且定价数据易得,但这并非区域异常。类似的动态正在欧洲、北美和日本发生。韩国案例只是更广泛的全球市场所经历情况的领先指标。
接下来会发生什么
局势不会无声平息。几种情景皆有可能,且彼此并不互斥。
其一,NVIDIA可能加速生产配备等效显存配置的消费级显卡,或推出一款专为AI负载设计的新系列。关于专用AI消费级GPU的传闻已流传数月,却无官方确认。若此类产品问世,大概率会延续当前5090的高溢价,但也将 legitimize 该品类,并有望扩大总供应量。
其二,二手和翻新市场将进一步升温。随着买家认识到上一代卡(如RTX 4090)作为二级训练与推理平台的价值,其价格likely 继续攀升。这将产生连锁反应:随着4090价格上涨,无力承受的买家转向4080档次,依此类推,压缩每一个层级的承受能力。
其三,或许影响最深远的,是小型AI公司可能被迫提高准入门槛。如果本地部署模型的最低成本路径所需资本投入接近一辆豪华轿车,那么开放创新的圈子将大幅收窄。能够生存的公司将是那些要么拥有雄厚财力,要么拥有巧妙替代方案——分布式推理、模型压缩,或与拥有闲置算力的云服务商合作。
第四种情景值得一提:替代架构的崛起。AMD的MI300系列、Google的TPU以及中国制造商的各类专用AI加速器可能吸收部分溢出需求。但这些替代方案面临自身的供应约束和软件生态局限,短期内难以实现大规模替代。
更大的图景
RTX 5090的定价不是一个游戏故事。它是来自算力前沿的信号弹。每家公司都在竞速构建、微调或部署AI模型,无论它们是在采购H100,还是在零售商 listings 中搜寻那张$7,000的显卡。
关于显卡名字与价格匹配的玩笑,从来与幽默无关。它早已指向市场固有的方向。现在的唯一区别是,这个方向已凝结成每个人都能看清的数字:$5,499、$6,999、$8,500。问题已不再是算力是否会保持可及,而是谁将率先找到负担得起的方式。
从这个挤压中涌现出的格局将塑造未来多年的AI版图。将硬件稀缺视为暂时不便的公司,会发现他们落后于那些适应架构、经济模式和时间表的公司——在一个算力成为房间里最稀缺资源的世界里。