Samsung apuesta fuerte por la infraestructura de IA — y eso lo cambia todo
La inversión de 1.000 millones de dólares de Samsung en la empresa de infraestructura de IA Helix señala un cambio estratégico de proveedora de memorias a participante en infraestructura. KB Securities ve esto como un punto de inflexión en la valoración para la tecnología coreana.
Samsung acaba de dejar de ser solo un proveedor de chips
En junio de 2026 se fundó una nueva empresa llamada Helix con un objetivo único y claro: construir desde cero la columna vertebral que falta en la infraestructura de inteligencia artificial. Centros de datos, suministro eléctrico, conectividad de red… todo bajo un mismo techo. Sin fragmentación. Sin intermediarios discutiendo sobre quién tiene el cuello de botella.
La dirige Adam Selipsky, ex CEO de Amazon Web Services. Y detrás de él se alzan tres socios profundamente improbables: Vistra, el gigante estadounidense de la electricidad; el Kuwait Investment Authority, uno de los colosos soberanos de riqueza del Medio Oriente; y Samsung Electronics, el titán surcoreano de la electrónica.
Esta semana, KB Securities publicó un informe que, en apariencia, resultaRoutine pero que conlleva implicaciones reales para la forma en que el capital global piensa sobre la tecnología coreana. Samsung y cinco de sus empresas afiliadas —Samsung Corporation, Samsung SDS, Samsung SDI, Samsung Life Insurance y Samsung Fire & Marine Insurance— se han comprometido a invertir conjuntamente 1000 millones de dólares en Helix. El propio Samsung aporta 500 millones. La otra mitad proviene de las empresas afiliadas.
No se trata de una participación minoritaria. Es un asiento en la mesa donde se construye la infraestructura de IA.
Por qué esto va más allá del acuerdo
La narrativa convencional sobre Samsung en el auge de la IA ha sido simple: fabrican chips de memoria, por lo que se benefician cuando los hyperscalers compiten por HBM y DRAM de alta banda ancha. Es una historia desde el lado de la oferta. Samsung es un proveedor, no un jugador.
KB Securities argumenta que este marco ahora es erróneo.
La inversión en Helix traslada a Samsung desde la periferia hacia la arquitectura misma. No es una inversión financiera en una startup. Es una apuesta estructural por la capa que está por debajo de los servidores: las redes eléctricas, los sistemas de refrigeración, las fibras ópticas que determinan si un centro de datos de IA funciona realmente. Cuando estás integrado en esa capa, ya no estás sujeto a las mismas presiones de precios que limitan a un proveedor puro de memoria.
El informe lo reconoce explícitamente: Samsung está ingresando al nivel superior de la demanda de centros de datos de IA. No como postor. Como propietario.
La imagen del DRAM se vuelve más extraña
Mientras el acuerdo de Helix acapara titulares, el negocio de la memoria en sí cuenta una historia igualmente importante. KB Securities proyecta que los precios promedio de venta del DRAM subirán entre un 15 y un 20 por ciento tanto en el tercer como en el cuarto trimestre de este año, con otro aumento de dos dígitos esperado para el primer trimestre de 2027.
Eso es agresivo. Más importante aún, está ocurriendo porque los hyperscalers están precomprando capacidad para 2027 justo ahora, ofreciendo precios más altos en las negociaciones del cuarto trimestre de lo que habrían esperado pagar a principios de año. La restricción de oferta no es temporal. Es estructural.
KB Securities señaló específicamente una contradicción en la narrativa del mercado. El CEO de Acer recientemente minimizó los riesgos de escasez de DRAM, señalando el aumento de los volúmenes de oferta y afirmando que las escaseces de DDR4 y DDR5 son poco probables. Pero los CEOs de Dell, HP y Lenovo contaron una historia diferente: una de escasez real de suministro. KB se pone del lado de los compradores, no de los fabricantes de memoria.
La razón es simple: la capacidad de DRAM de Samsung, SK Hynix y SK Group hasta 2028 está efectivamente vendida. Nadie puede expandirse lo suficientemente rápido para cubrir la construcción de centros de datos de IA. Cuando la oferta no puede crecer y la demanda sigue subiendo, el poder de fijación de precios se desplaza decisivamente —y se está desplazando hacia Samsung.
El cambio real: de proveedor a arquitecto
Lo que KB Securities denomina una “revaluación estratégica” no se trata solo de los precios de la memoria. Se trata de dónde se ubica Samsung en la cadena de valor de la IA.
Durante años, la posición de Samsung en la IA ha sido reactiva. Nvidia diseña la GPU. Microsoft y Google diseñan el sistema. Samsung fabrica la memoria que va dentro de él. Si la demanda se dispara, Samsung gana en volumen. Si la demanda cae, Samsung pierde en precio. La empresa siempre ha estado a un shock de demanda de un golpe cíclico al estómago.
Helix invierte esa dinámica. Al cofundar una empresa que construye y opera la infraestructura real donde residen las cargas de trabajo de IA, Samsung obtiene influencia sobre la planificación de capacidad, la asignación de energía y el enrutamiento de red. Estas son decisiones que determinan cuánta memoria se compra, cuándo se compra y a qué precio.
Este es el tipo de integración vertical que las empresas semiconductores rara vez intentan. Requiere capital, sí —1000 millones de dólares es una cifra significativa—, pero, más importante aún, requiere una disposición para operar en una industria que no tiene nada que ver con los chips. Redes eléctricas. Bienes raíces. Regulación de servicios públicos. Estos son terrenos donde Samsung carece de ventaja histórica alguna.
La alianza con Vistra y el Kuwait Investment Authority sugiere que Samsung está compensando exactamente esa brecha. Vistra aporta experiencia en electricidad. El fondo de Kuwait aporta paciencia de capital. Samsung aporta credibilidad tecnológica y el ecosistema.
Qué significa esto para los flujos de capital global
KB Securities no es la primera firma en notar el posicionamiento estratégico de Samsung. Pero podría ser el primer gran broker asiático en enmarcarlo públicamente de esta manera. Eso importa porque las acciones coreanas han estado durante mucho tiempo infravalradas en relación con su peso tecnológico. El KOSPI cerró alrededor de 6870 puntos recientemente, a pesar de que Samsung es una de las empresas tecnológicas más importantes del mundo.
Cuando un broker importante como KB Securities emite una tesis de revaluación, no solo cambia la forma en que piensan los fondos coreanos. Envía una señal a los asignadores globales que ya debaten si Corea merece un lugar en los portafolios de infraestructura de IA junto a Taiwan Semiconductor y los diseñadores estadounidenses de chips.
La inversión en Helix les brinda a esos asignadores un nuevo dato. Samsung no solo fabrica componentes para el auge de la IA. Está ayudando a construir las instalaciones donde se hace la IA.
Esa distinción puede parecer sutil, pero en la valoración de acciones lo es todo. Los proveedores de componentes cotizan con múltiplos cíclicos. Los propietarios de infraestructura cotizan con múltiplos completamente distintos.
Qué viene después
El catalizador inmediato es claro: los precios del DRAM están subiendo más rápido de lo que el mercado esperaba, y la oferta permanece restringida hasta 2028. Solo eso debería sustentar el negocio de memoria de Samsung durante los próximos dos años, independientemente de la estrategia.
Pero la pregunta a largo plazo es si la inversión en Helix generará rendimientos que justifiquen el desembolso de capital. El desarrollo de centros de datos de IA es intensivo en capital y de movimiento lento. Los permisos de energía toman años. Las conexiones a la red son el cuello de botella en todas partes. La participación accionaria de Samsung no garantiza rapidez —garantiza voz.
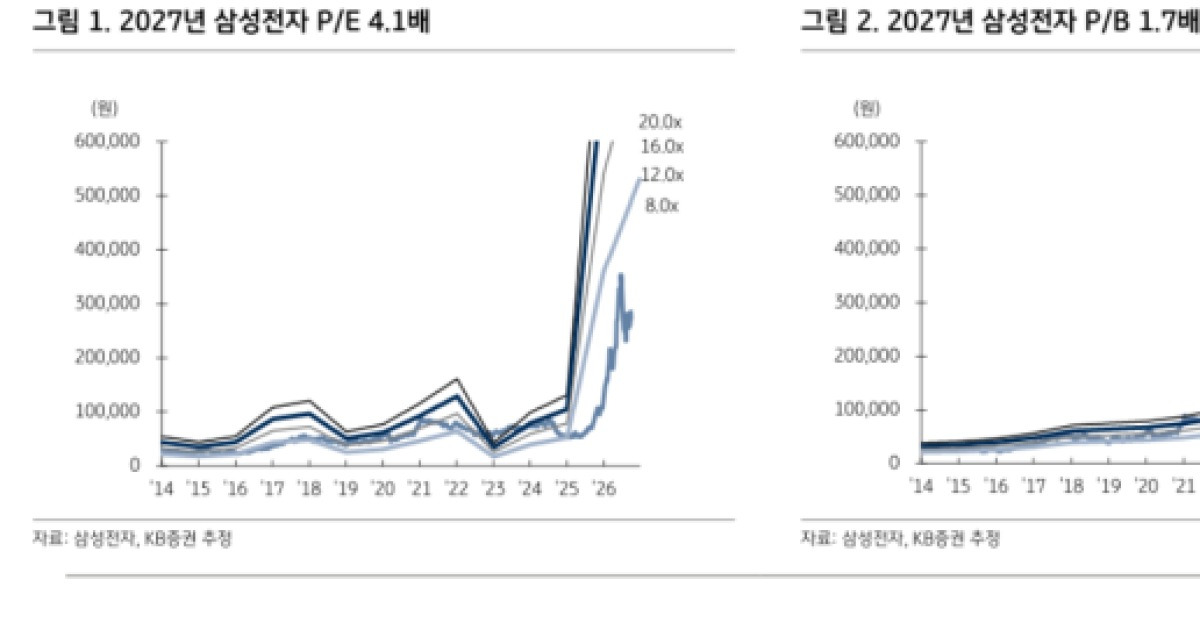
KB Securities cree que esa voz importa. Cree que la posición estratégica de Samsung en la capa de infraestructura de IA forzará una revaluación de todo el negocio de memoria de la empresa, no solo del ciclo de precios a corto plazo. Esa es una apuesta convicta. Puede resultar correcta. También puede terminarse convirtiendo en optimismo disfrazado de análisis.
Lo innegable es que Samsung dejó de jugar a la defensiva. Por primera vez, se está posicionando no solo para suministrar la revolución de la IA, sino para ayudar a construirla.
Si el mercado está de acuerdo es la pregunta que determinará el próximo capítulo de Samsung.