三星大押AI基础设施——这改变了一切
三星向AI基础设施公司Helix投资10亿美元,标志着其从内存供应商向基础设施参与者的战略转型。KB证券认为这是韩国科技股的估值拐点。
三星不再只是芯片供应商
2026年6月,一家名为Helix的新公司成立,只有一个清晰的目标:从零开始构建AI基础设施缺失的骨架。数据中心、电力供应、网络互联——全部整合在同一屋檐下。没有碎片化,没有中间商争夺瓶颈归属权。
由前亚马逊AWS CEO亚当·塞利皮斯基(Adam Selipsky)执掌。而他身后站着三位极其出人意料的合作伙伴:美国电力巨头Vistra、中东主权财富巨兽之一科威特投资局,以及韩国电子巨头三星电子。
本周,KB证券发布了一份报告,表面看似寻常,实则对全球资本如何思考韩国科技股产生了实质性影响。三星及其五家关联公司——三星物产、三星SDS、三星SDI、三星生命保险、三星火灾海上保险——已承诺向Helix投入合计10亿美元。其中三星自身出资5亿美元,另一半来自关联公司。
这不是少数股权。这是AI基础设施建设桌边的一张正式席位。
这为何重要——不止于这笔交易
围绕三星在AI热潮中的传统叙事很简单:他们做存储芯片,所以当超大规模云厂商疯狂抢购HBM和高带宽DRAM时,三星受益。这是一个供给端的故事。三星是供应商,不是玩家。
但KB证券认为,这种框架现在已经错了。
对Helix的投资将三星从边缘推入了架构本身。这不是对初创企业的财务投资,而是对服务器底层这一层的结构性押注——电网、冷却系统、光纤网络,这些决定了AI数据中心究竟能否运转。当你嵌入那一层,你就不再受纯存储供应商所承受的定价压力约束。
报告明确承认这一点:三星正进入AI数据中心需求的最顶层。不是作为投标者,而是作为拥有者。
DRAM局势愈发诡异
Helix交易抢尽头条的同时,存储业务本身也在讲述一个同样重要的故事。KB证券预测,今年第三季度和第四季度DRAM平均售价将分别上涨15%至20%,2027年第一季度预计还将出现两位数增长。
这很激进。更重要的是,其背后的原因是超大规模云厂商正在为2027年的产能提前锁单,在第四季度谈判中给出了高于年初预期价格的报价。供应紧张不是暂时的,而是结构性的。
KB证券特别指出了市场叙事中的一个矛盾。宏碁CEO近日淡化了DRAM短缺风险,指出供应量上升,并称DDR4和DDR5短缺不太可能发生。但戴尔、惠普和联想的CEO讲出了一个不同的故事——真实的供应稀缺故事。KB证券站在买家这边,而非存储器制造商那边。
原因很简单:三星、SK海力士和SK集团的DRAM产能到2028年基本上已经售罄。没有人能快速扩张以满足AI数据中心的建设需求。当供应无法移动而需求持续攀升时,定价权发生决定性转移——而且正在向三星倾斜。
真正的转变:从供应商到架构师
KB证券所称的"战略性重估"不只看内存价格,更关乎三星在AI价值链中的位置。
多年来,三星在AI领域的定位一直是被动应对的。英伟达设计GPU,微软和谷歌设计系统,三星生产内部所用的内存。如果需求激增,三星靠销量胜出;如果需求下滑,三星在价格上受损。这家公司始终距离一次周期性重击仅一步之遥。
Helix颠覆了这一动态。通过联合创立一家建设和运营AI工作负载实际运行基础设施的公司,三星获得了影响产能规划、电力分配和网络路由的能力。这些决策决定了购买多少内存、何时购买、以什么价格购买。
这是半导体公司极少尝试的垂直整合。需要资金——是的,10亿美元规模不小——但更重要的是,需要愿意运营一个与芯片毫无关系的行业:电网、房地产、公用事业监管。这些是三星毫无历史优势的领域。
与Vistra和科威特投资局的伙伴关系统示,三星正在弥补这一缺口。Vistra带来电力专业知识,科威特的基金带来资本的耐心,三星带来技术信誉和生态系统。
这对全球资本流动意味着什么
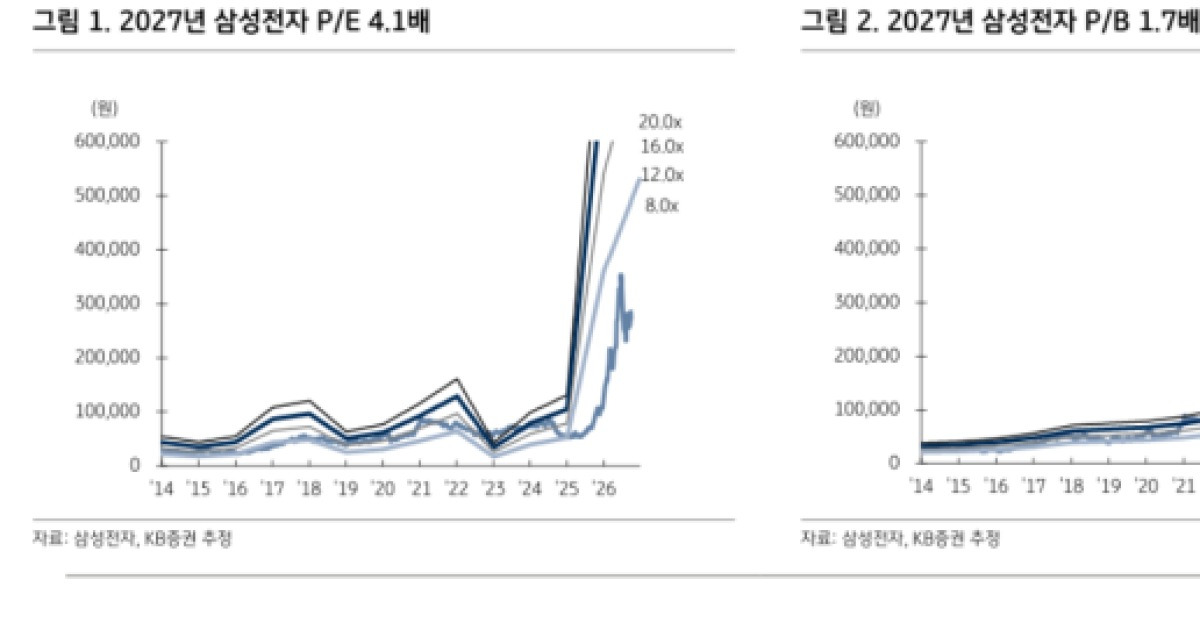
KB证券并非第一家注意到三星战略定位的机构。但它可能是第一家以这种公开方式框架阐述的主要亚洲券商。这很重要,因为韩国股票长期以来相对于其技术分量被严重低估。KOSPI最近报收于约6,870点附近,尽管三星是世界最重要的科技公司之一。
当KB证券这样的大型券商发布重估论点时,它改变的不只是韩国基金的思维方式。它还向全球配置者发出信号——那些已经在辩论韩国是否配得上与台积电和美国芯片设计公司一起进入AI基础设施投资组合的投资者。
Helix投资为这些配置者提供了一个新的数据点。三星不仅仅在为AI热潮制造组件,它还在帮助建设进行AI运算的设施。
这个区别看似微妙,但在股权估值中,它意味着一切。组件供应商以周期性倍数交易,基础设施所有者则以完全不同的倍数交易。
接下来会发生什么
直接的催化剂很明确:DRAM价格涨势快于市场预期,且供应到2028年持续紧张。仅此一点就足以在未来两年支撑三星的存储业务,无论战略如何。
但更长期的问题是,Helix投资能否产生足以证明资本投入合理的回报。AI数据中心开发是资本密集型且进展缓慢的行业。电力许可需要数年,电网接入是全球各地的瓶颈。三星的持股不能保证速度——它保证的是话语权。
KB证券认为这种话语权至关重要。它相信三星在AI基础设施层的战略地位将迫使市场重新评估整个存储业务,而不只是短期价格周期。这是一个信念型判断。它可能是正确的,也可能只是包装成分析的乐观情绪。
不可否认的是,三星已经停止了防守。第一次,它不仅定位为供应AI革命,还要帮助构建它。
市场是否认同——这才是决定三星下一章的关键问题。