El desvío del oleoducto de Omán por Arabia Saudita expone la fragilidad de las cadenas de suministro de petróleo
Un ataque a un oleoducto y las ganancias hutíes en Yemen obligan a Arabia Saudita a desviar el crudo a través de Omán, una señal de que las cadenas de suministro mundial de petróleo nunca han sido tan frágiles. El peso principal del dolor recaerá en el Sur global.
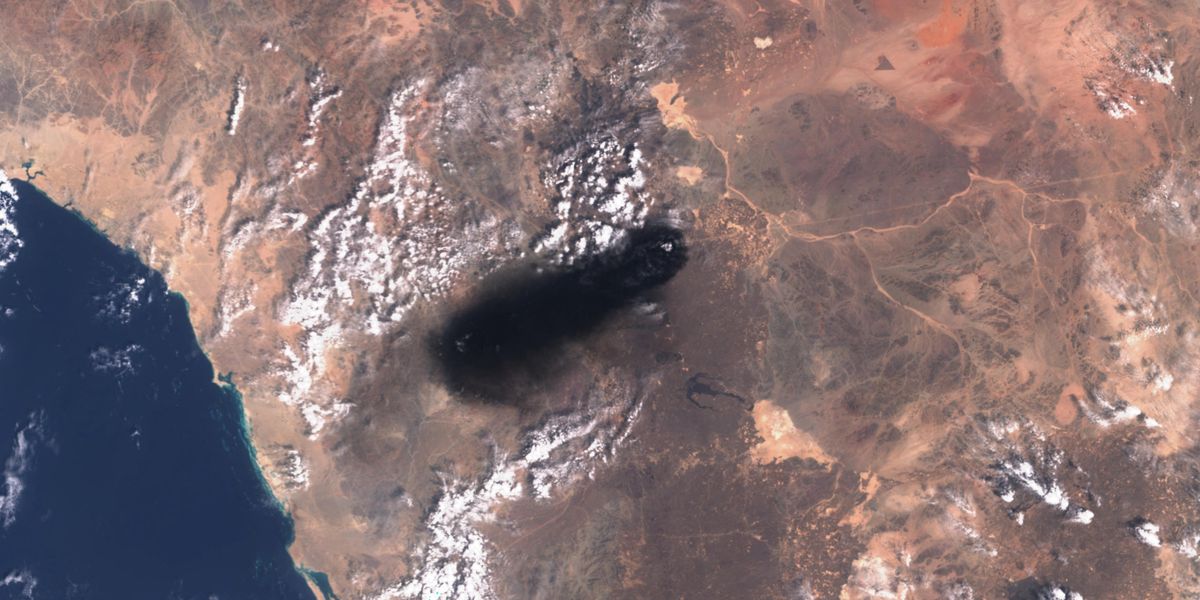
El oleoducto que no debía romperse de nuevo
Arabia Saudita estaba cancelando en silencio los envíos de crudo de septiembre a refinadoras europeas esta semana. Algunos pedidos se han pospuesto para octubre. Otros para noviembre. No es de esas cosas que aparecen en las titulares por sí solas, hasta que te das cuenta de que uno de los oleoductos que surten esos envíos fue golpeado por drones provenientes de Irak apenas días antes, y Riyadh calcula que podrían tomar seis semanas restablecer la capacidad total.
El ataque se produjo en el oleoducto Este-Oeste, que transporta un estimado de 4 a 5 millones de barriles diarios desde el interior hacia la costa del Mar Rojo. La mitad de esa capacidad podría estar operativa en unos pocos días. La restauración completa es otra historia, y depende de que no haya nuevos ataques — una condición que actualmente parece más un deseo que una realidad.
Pero la verdadera historia aquí no es el oleoducto en sí. Es lo que la carrera por mantener el petróleo fluyendo revela sobre el estado de las cadenas globales de suministro de energía: son más delgadas, más frágiles y más concentradas que en cualquier otro momento desde que comenzó la guerra hace más de seis meses.
Por qué desapareció el colchón
Cuando el conflicto se escaló por primera vez, había razones para que los mercados sintieran relativa calma. El almacenamiento marítimo de petroleros absorbió el golpe. La Reserva Estratégica de Petróleo de EE.UU. liberó aproximadamente 130 millones de barriles. Los precios cayeron. Regresó una sensación de control.
Ese colchón ahora está casi agotado. El mayor importador de petróleo del mundo, China, está recibiendo 7,2 millones de barriles por día — un aumento desde un mínimo de junio de 6 millones, aún muy por debajo del ritmo previo a la guerra de casi 12 millones, pero suficiente para apretar aún más los mercados. El almacenamiento marítimo está vaciado. No queda ningún lugar donde ocultarse.
El crudo de referencia Brent se ha recuperado por encima de los $105 el barril, elevándose desde los $80 el 4 de agosto. El mercado ha efectivamente borrado gran parte del alivio logrado tras la restauración parcial de los flujos a través del Estrecho de Ormuz, que transportaba aproximadamente el 20 por ciento de los suministros mundiales de petróleo antes de la guerra.
El desvío por Omán
Con el oleoducto Este-Oeste dañado y los rebeldes hutíes controlando ahora el puerto de Mokha y las islas offshore en el estrecho de Bab al-Mandab, Arabia Saudita se ha visto obligada a desviar volúmenes significativos de crudo a través del corredor de Musandam en Omán — una ruta más larga y costosa que esquiva tanto el Mar Rojo como la infraestructura del oleoducto dañada.
Esta no es una ajustes marginal. Es un reencaminamiento estructural de una de las arterias energéticas más importantes del mundo, y conlleva implicaciones mucho más allá de Riyadh.
Los compradores asiáticos, ya reorientados lejos del Estrecho de Ormuz, ahora enfrentan mayor disrupción. India recibe 51 por ciento de su petróleo de la costa del Mar Rojo saudita. Filipinas está en 37 por ciento. Pakistán en 36 por ciento. Cuando esa costa se vuelve más difícil de acceder — ya sea por daños en el oleoducto o por el hostigamiento hutí al transporte marítimo — esos países tienen menos alternativas y distancias más largas que recorrer.
El desvío a través de Omán es un parche. Confirma que el sistema no tiene capacidad excedente para este tipo de choques repetidos.
El gasóleo es el arma
El precio de los productos refinados se mueve más rápido que el crudo mismo. El gasóleo en Estados Unidos ha alcanzado máximos históricos por encima de $6 el galón. El repunte refleja disrupciones en cascada: la capacidad refinería rusa ha sido golpeada por ataques de Ucrania, y las exportaciones marítimas de productos refinados de Rusia y Oriente Medio han caído de aproximadamente 8 millones de barriles diarios a cerca de 4 millones desde febrero de 2026, según Ben Cahill del Atlantic Council.
Washington ya está debatiendo qué hacer. El líder de la mayoría en el Senado, John Thune, plantearon una prohibición a las exportaciones de gasóleo, aunque los críticos señalan que reducir la demanda interna podría obligar a las refinerías a operar menos — potencialmente empujando los precios de la gasolina aún más alto. El secretario de Energía, Chris Wright, está impulsando medidas del lado de la oferta en cambio, pero las refinerías estadounidenses ya operan al 98 por ciento de su capacidad. Hay muy poco margen para moverse.
Los agricultores estadounidenses están sintiendo la presión directamente, con algunos reportando aumentos en el costo de gasóleo de hasta $1.000 por día. Con las midterm acercándose, esto es una bomba política. Pero la verdadera explosión no ocurrirá en Washington.
El Sur Global paga la factura
El gasóleo impulsa camiones, autobuses y equipo agrícola — la columna vertebral del transporte en países donde la propiedad de automóviles es baja y el transporte público es poco confiable. India consume el doble de gasóleo que gasolina. En Sudáfrica, el uso de gasóleo ha superado a la gasolina a medida que los ferrocarriles han fallado y los apagones han obligado a empresas y hogares a depender de generadores privados.
Cuando los precios del gasóleo se disparan, estas economías no simplemente absorben el costo. Reajustan todo. Los precios de los alimentos suben. Los costos de flete se elevan. La inflación sigue. El impacto es regresivo por definición: los hogares más pobres gastan la mayor parte de sus ingresos en energía y transporte.
Algunos hogares han encontrado alivio parcial. El colapso en los precios de los paneles solares ha permitido que países como Pakistán instalen generación distribuida que reduce la dependencia de generadores diésel para energía de respaldo. Pero el solar no puede hacer funcionar un camión. No puede alimentar una flota de autobuses. No puede reemplazar el diésel en la agricultura o la pequeña manufactura.
Los líderes del Sur Global no andan con rodeos sobre quién es el responsable. En la cumbre BRICS, el primer ministro malayo, Anwar Ibrahim, culzó a la “agresión inicial de Estados Unidos, inicialmente por supuesto con Israel” por el conflicto — un marco que refleja una percepción cada vez más amplia en el mundo en desarrollo de que esta guerra es una elección americana con consecuencias globales.
Fertilizantes, comida y la tormenta que viene
Los daños van más allá del combustible. La guerra en el Golfo Pérsico ha interrumpido las cadenas de suministro de fertilizantes, particularmente la producción de fosfato, que depende de azufre de la región. Egipto y Nigeria han aumentado la producción de urea para compensar parcialmente el vacío, pero los precios del fosfato permanecen elevados, según Michael Werz del Council on Foreign Relations.
La consecuencia podría ser sobrecogedora: agricultores que ya recortan fosfato por segunda temporada consecutiva podrían invertir menos nuevamente, exacerbando la escasez de alimentos en 2027. Esa amenaza llega encima de lo que el Programa Mundial de Alimentos proyectó a principios de agosto como otra crisis potencial — casi 50 millones de personas más empujadas a hambre aguda por lo que podría ser el fenómeno de El Niño más fuerte registrado.
En Estados Unidos, la administración ha estado señalando la competencia insuficiente como la causa de los precios más altos de fertilizantes. Los economistas disagree. El impulsor principal, dicen, es un shock de oferta global que emana del Golfo Pérsico — un enlace directo entre la guerra y el costo de alimentar al mundo.
Qué viene después
El reencaminamiento del crudo saudita a través de Omán es un síntoma de un sistema funcionando sin margen. Cada nueva disrupción — un ataque a un oleoducto, un puerto capturado, un estrecho hostigado — pone a prueba el eslabón más débil siguiente. No hay capacidad excedente. No queda reserva estratégica de la cual depender. Los amortiguadores que existían hace seis meses se han ido.
Para el Sur Global, la ecuación es escalofriante: precios más altos de gasóleo, seguridad alimentaria más débil y menos opciones. Para Estados Unidos, la pregunta es política más que puramente económica — ¿cuánto tiempo se pueden gestionar los $6 el galón de gasóleo y los costos agrícolas crecientes antes de que transformen los resultados electorales?
Y para Washington, la implicación más amplia es aún más sombría. La ausencia de una estrategia coherente en Medio Oriente — por no mencionar un plan de salida claro — está generando olas de desestabilización que ahora resuenan a través de los mercados energéticos, los sistemas alimentarios y las alianzas en todo el mundo. La guerra de elección continúa produciendo consecuencias que ningún gobierno individual planificó y pocos pueden contener.