El cierre del oleoducto saudí podría desencadenar una catástrofe petrolera mundial
El oleoducto Este-Oeste de Arabia Saudita está fuera de servicio tras un ataque con drones, y si el cierre se prolongara un mes, podría retirar 120 millones de barriles de la oferta global en un momento en que Irán ya ha bloqueado el estrecho de Hormuz. La ventana para evitar una crisis energética catastrófica se cierra rápido.
El problema del oleoducto para el que nadie estaba preparado
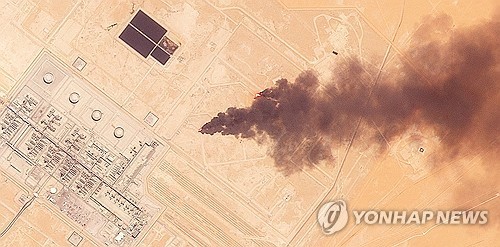
El oleoducto Este-Oeste de Arabia Saudita —la ruta alternativa crítica que mantiene el flujo de su petróleo cuando el estrecho de Ormuz está amenazado— ha quedado inoperativo. Un ataque con drone atribuido a posiciones militantes respaldadas por Irán en el sur de Iraq forzó el cierre el 10 de septiembre. Esa fecha importa más que el daño en sí mismo. La tubería no era simplemente otra infraestructura más. Era la póliza de seguro.
Ahora esa póliza se ha evaporado.
Según un análisis de la firma de investigación marítima Kepler, citado por The New York Times, un cierre completo del oleoducto de un mes eliminaría aproximadamente 120 millones de barriles del suministro mundial. Eso equivale al 4 por ciento del consumo mensual mundial —una magnitud de shock que los modelos actuales del mercado petrolero simplemente no incluyen. Goldman Sachs ha advertido que los ataques militares sostenidos en el Golfo Pérsico y el mar Rojo podrían impulsar el crudo hacia los 120 dólares por barril. El mercado ahora está poniendo a prueba si ese escenario ya está en marcha.
Dos puntos de apriete, una crisis
La severidad de este momento proviene de la coincidencia de dos fallas sucediendo simultáneamente. Irán ha bloqueado el estrecho de Ormuz, por el cual tradicionalmente fluye aproximadamente una quinta parte del tránsito de petróleo mundial. En condiciones normales, cuando Ormuz se interrumpe, Arabia Saudita puede desviar la producción a través del oleoducto Este-Oeste hacia su terminal en el mar Rojo en Yanbu, sorteando el estrecho por completo.
Ese desvío ahora está comprometido. Con ambas rutas, la marítima y la terrestre, bajo amenaza activa, la capacidad de Arabia Saudita de sostener los niveles de exportación se ha reducido drásticamente. La ventana entre una interrupción parcial y un colapso total del suministro se ha cerrado efectivamente.
Amena Bakr, directora de análisis de Oriente Medio y la OPEP en Kepler, describió la situación con crudeza: “Con dos vías marítimas principales bloqueadas, Irán escalando ataques y las fuerzas proxy iraníes moviéndose activamente, no hay ningún signo de compromiso diplomático”. Desde el punto de vista de la seguridad energética, lo calificó como catastrófico. La palabra no es hipérbole: es la descripción técnica de un mercado que ha perdido su redundancia.
Quiénes ganan, quiénes pierden
Los ganadores inmediatos de esta disrupción son limitados y estrechamente definidos. Las empresas holding con inventario de crudo ya descargado a precios actuales ven ganancias contables. Las naciones con reservas petroleras estratégicas —Japón, Corea del Sur, China— ganan protagonismo mientras economías dependientes de importaciones se agitan por cargar barcos. Pero estas son ventajas fugaces en una crisis que amenaza con reescribir la arquitectura de precios del propio petróleo.
Los perdedores están mucho más ampliamente distribuidos. Las economías asiáticas dependientes de importaciones, que ya enfrentan presión inflacionaria por fracturas en las cadenas de suministro, ahora se enfrentan a un segundo shock. Japón y Corea del Sur, que dependen del Golfo para la abrumadora mayoría de su crudo, enfrentan una vulnerabilidad directa: sus líneas marítimas de comunicación pasan por las mismas aguas ahora disputadas por fuerzas iraníes y combatientes hutíes. India, Turquía y China enfrentan exposición similar, aunque Pekín ha estado diversificando discretamente sus fuentes a través de acuerdos con Rusia y Kazajistán —una coberturan estratégica que el próximo mes podría parecer visionaria en lugar de cautelosa.
Estados Unidos, a pesar de haberse convertido en exportador neto durante la última década, no es inmune. La capacidad de refinación estadounidense está optimizada para grados específicos de crudo, y una disrupción de los grados Arabian Light repercute en los mercados domésticos de diésel y combustible de aviación. El cálculo inflacionario de la Reserva Federal acaba de absorber una variable que gastó meses intentando ignorar.
El cambio estratégico más profundo
Hay una dimensión secundaria de esta crisis que la cobertura en inglés ha pasado casi por alto. La dependencia de Arabia Saudita de sistemas de misiles fabricados en China para su defensa aérea y antisistema ha entrado en tensión durante la escalada actual. Informes indican que el reino opera por debajo de su inventario requerido de interceptores para defender infraestructura energética crítica, obligándolo a recurrir a sistemas que nunca fueron diseñados para un conflicto sostenido de alta intensidad contra un adversario descentralizado.
Esto revela una vulnerabilidad estructural en la arquitectura de seguridad del Golfo. Estados Unidos ha servido durante mucho tiempo como garante de seguridad para Arabia Saudita y el Golfo más amplio, proporcionando las capas de defensa antimisil y la presencia naval que hacen posibles las exportaciones de energía. Pero la voluntad de Washington de extender esa garantía se ha vuelto cada vez más condicional —vinculada a reformas políticas, desacuerdos sobre la política de Yemen, y prioridades internas que cambian con cada ciclo electoral. La giro de Riyad hacia Beijing por ciertos sistemas de defensa no es una elección ideológica. Es un reconocimiento pragmático de que el paraguas de seguridad estadounidense tiene grietas, y los hutíes no negocian sobre qué proveedor de tecnología derriba sus drones.
La implicación es que la arquitectura de seguridad de Oriente Medio se está fragmentando a lo largo de líneas de grandes potencias. Los estados del Golfo ya no están integrados en un solo sistema de seguridad anclado por Estados Unidos. Están construyendo sistemas paralelos, y esos sistemas no son interoperables. Esa fragmentación hace más difícil la gestión de crisis, porque no hay una autoridad única que pueda desescalar o imponer un cese.
Qué sucede después
La trayectoria a corto plazo depende de si la reparación del oleoducto —actualmente en curso— se sostiene o si nuevos ataques la interrumpen. Los hutíes han demostrado capacidad para golpear territorio saudita con drones y misiles a lo largo de múltiples años, y este conflicto ha elevado sus capacidades en lugar de disminuirlas. Cada mes que el oleoducto permanece fuera de servicio profundiza el déficit de suministro. Cada semana sin diplomacia hace más probable la escalada.
Las liberaciones coordinadas de reservas estratégicas por la Agencia Internacional de Energía pueden ganar tiempo, pero las reservas son finitas. El mercado pasará de la ansiedad a la fijación de precios con miedo en cuestión de semanas si no surge un avance diplomático. 120 dólares por barril no es un escenario fantasioso. Es el precio que aparece cuando el mercado deja de creer en la redundancia.
Para la economía global, la pregunta es si los responsables de políticas tratan esto como una disrupción temporal o como el inicio de un reajuste estructural. La respuesta determinará si el próximo trimestre trae gestión de volatilidad o una crisis energética a gran escala.
El mercado del petróleo no perdona la complacencia. Y ahora mismo, la póliza de seguro ha vencido.