SK Hynix apuesta por bonding híbrido para defender su trono en HBM
SK Hynix despliega dos líneas experimentales de bonding híbrido en Cheongju —una nacional y dos extranjeras— para escalar hasta HBM5 de 20 capas hacia 2028, un movimiento que redefine la carrera con Samsung y tensa las cadenas de suministro de aceleradores de IA.
El movimiento que casi nadie vio
SK Hynix envió discretamente dos prototipos de bondeo híbrido a su fab en Cheongju el trimestre pasado. Aún no están corriendo líneas de producción. Pero cuando lo hagan —probablemente en algún momento de 2028, cuando la octava generación de HBM5 entre en fabricación en volumen— marcarán la primera gran actualización a nivel de empaquetado del apilamiento de HBM en cinco años.
El hardware es inusual en cómo fue sourced. Una herramienta vino de Hanwha Semitech, un fabricante nacional coreano de equipos. Las otras dos provienen de Valsi en los Países Bajos y Applied Materials en Estados Unidos. SK Hynix no está apostando por un solo proveedor. Está califi cando simultáneamente tres rutas de proceso, cada una alimentando la misma línea de prueba, en lo que constituye una estrategia deliberada de duelo diseñado para asegurar rendimiento y confiabilidad antes de que cualquier proveedor individual pueda convertirse en un cuello de botella.
Lo que hace esto particularmente notable es que la participación de Hanwha Semitech señala un impulso más amplio dentro de Corea para localizar el equipo de empaquetado avanzado —un esfuerzo acelerado por controles de exportación y la fricción geopolítica alrededor de las cadenas de suministro de semiconductores. Si la plataforma de Hanwha demuestra ser viable junto a sus contrapartes extranjeras, podría cambiar fundamentalmente la economía de la producción de HBM alejándose de los equipos de capital importados hacia un ecosistema doméstico más resiliente.
Por qué el bondeo híbrido importa más de lo que piensas
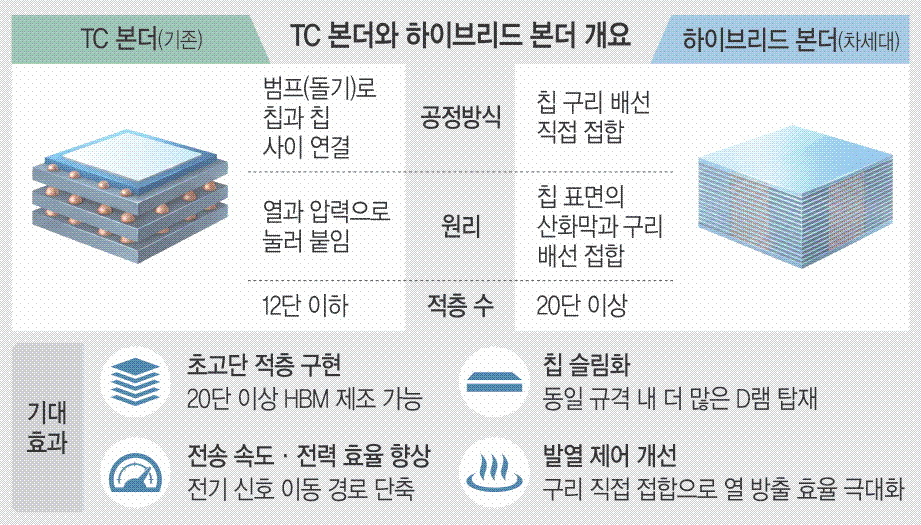
El HBM actual usa bondeo por compresión térmica —una técnica que aprieta pequeños bumps de soldadura o cobre entre die die apilados de DRAM y los fusiona con calor y presión. Como SK Hynix misma ha explicado en divulgaciones de patentes anteriores, el apilamiento basado en bumps golpea una pared dura: cada capa adicional agrega altura, ensancha el pitch de I/O, incrementa el cross-talk térmico y arrastra hacia abajo el desempeño eléctrico. Por eso la capacidad actual de mercado para HBM se sitúa en aproximadamente 12 capas. Apilar más allá de eso se vuelve económicamente brutal.
El bondeo híbrido elimina los bumps por completo. Alinea microvías de cobre en superficies de die adyacentes y las une directamente a nivel atómico. El resultado es un interconector más delgado, caminos de señal más cortos, menor energía por bit transferido y mayor ancho de banda por paquete. Para SK Hynix, el premio inmediato es permitir pilas de 16, 20 o incluso más capas dentro del mismo envelope físico —sin exigir proporcionalmente más terreno de PCB ni enfriamiento más pesado.
En términos prácticos, un paquete de HBM5 de 20 capas construido con bondeo híbrido podría entregar significativamente más ancho de banda agregado que un HBM4 de 12 capas hoy mientras consume menos energía por terabyte movido. Esa brecha es lo que NVIDIA y AMD están compitiendo por cerrar en sus propias arquitecturas de GPU, porque la capacidad y el ancho de banda de HBM dictan directamente qué tan rápido esos aceleradores computan.
Las apuestas competitivas
Samsung Electronics actualmente sostiene una ligera ventaja en cuota de HBM, impulsada principalmente por su habilidad para escalar HBM4 con bondeo de bumps rápidamente después de que las restricciones de empaquetado CoWoS de TSMC se endurecieran en 2024. El giro de SK Hynix hacia el bondeo híbrido es por tanto tanto una apuesta tecnológica como un contragolpe estratégico. Si Cheongju alcanza throughput confiable de 20 capas para 2028, la ventaja de bondeo de bumps de Samsung se erosiona precisamente donde más importa —en las configuraciones ultra-alta densidad que los entrenadores de IA de próxima generación demandan.
Pero Samsung no está inactivo. Fuentes de la industria indican que la compañía ha iniciado evaluaciones internas de bondeo directo de cobre híbrido, aunque no se han confirmado órdenes de equipo de prototipo. Esto crea una ventana en la cual SK Hynix podría extender su ventaja de primer movimiento por 12 a 18 meses si logra calificar su línea multi-vendor más rápido de lo que Samsung cierra la brecha. La estrategia de duelo en sí es una cobertura: debería el equipo europeo de Valsi enfrentar demoras de licencia de exportación, o debería Applied Materials encontrar fricción de cumplimiento EE.UU.-Corea, la alternativa doméstica de Hanwha mantiene el experimento en movimiento.
Efectos dominó en la cadena de suministro
Las implicaciones se extienden bien más allá de Cheongju. La capacidad CoWoS de TSMC permanece como la restricción vinculante en toda la pipeline de acelerador de IA, y cada bit extra de densidad de HBM que SK Hynix pueda enviar desde sus propias líneas domésticas reduce la dependencia del empaquetado extranjero. Esto importa porque las longitudes de cola de TSMC ya han obligado a algunos vendedores de memoria a considerar routing alternativo a través de Intel Foundry o casas de empaquetado domésticas coreanas. El bondeo híbrido, si madura, le da a SK Hynix una ruta para incrementar el ancho de banda por paquete sin requerir incrementos proporcionales en huella de co-empaquetado —desacoplando efectivamente el crecimiento de densidad de HBM de la disponibilidad de TSMC.
Para vendedores de equipo, la divergencia es igualmente significativa. Valsi tiene la oportunidad de ganar ingresos sustanciales de ventas de bondeadores híbridos a través de múltiples clientes, no solo SK Hynix. La entrada de Applied Materials refuerza su posición en metrología de empaquetado avanzado y preparación de superficie. La inclusión de Hanwha Semitech representa un posible punto de inflexión para una compañía tradicionalmente enfocada en equipo de procesos legacy —el éxito aquí podría reposicionarla como un proveedor de empaquetado de espectro completo. En contraste, compañías cuyos modelos de ingreso dependen de contratos de mantenimiento de bondeadores de compresión térmica enfrentan vientos estructurales en contra a medida que la industria cambia arquitectura.
Efectos secundarios ya son visibles en patrones de contratación. SK Hynix ha expandido su headcount de R&D de empaquetado en Cheongju aproximadamente 30 por ciento sobre el último año, atrayendo talento de Samsung y foundries globales. Esta guerra de reclutamiento dispara los costos laborales a través del sector pero también acelera transferencia de conocimiento que beneficia al ecosistema coreano más amplio.
Qué están observando los analistas
Bloomberg Intelligence y TrendForce ambos señalaron los envíos de Cheongju en notas recientes, aunque ninguno ha revisado modelos de ingreso a corto plazo agresivamente. La visión del consenso es cautelosa: el bondeo híbrido es prometedor pero no probado en volumen, y las tasas de rendimiento en alineación directa de cobre permanecen pobremente divulgadas. Modos de falla —particularmente desalineación de microvia y contaminación durante pre-parejo de superficie— podrían retrasar la comercialización por un año o más. Incluso bajo escenarios optimistas, el volumen de 2028 asume ninguna falla catastrófica de equipo y condiciones estables de régimen de exportación a través de la fase de calificación.
Lo que cambiaría el cálculo dramáticamente es feedback temprano de clientes. Si NVIDIA o AMD firma cartas de design-win ligadas a HBM5 híbrido-bonded de SK Hynix antes de 2027, el mercado probablemente re-calif icaría la acción significativamente hacia arriba. Ausente esa señal, el proyecto permanece como un programa de investigación costoso con pago incierto. De cualquier manera, SK Hynix ha dejado claro que no esperará pasivamente para que competidores definan la próxima generación de HBM.
El cierre
SK Hynix no simplemente está actualizando una herramienta de empaquetado. Está reestructurando las economías del escalado de HBM mismo —intercambiando ganancias de densidad dependientes de bumps por un enfoque de bondeo directo que promete más capas, menos energía y mayor independencia de capacidad de empaquetado extranjero. Si esa apuesta paga depende de ejecución sobre los próximos dos años, la estabilidad de su estrategia de equipo multi-vendor, y si la demanda de IA continúa su trayectoria actual lo suficientemente largo para que la inversión madure. Las fabs de Cheongju dirán.