SK海力士押注混合键合捍卫HBM王座
SK海力士在清州部署两条实验性混合键合生产线——一台国产、两台进口——以突破凸点堆叠限制,目标2028年实现20层HBM5量产。这一战略正重塑与三星的竞争格局,并加剧AI加速器供应链的紧张态势。
大多数人忽略的一步
SK海力士于去年第四季度悄悄将两台混合键合原型机运入旗下清州工厂。它们尚未投入量产。但一旦投产——大概率在第八代HBM5于2028年前后进入批量制造时——这将是五年来HBM堆叠在封装层面的首次重大升级。
这些设备的来源颇为独特。一台来自韩国本土设备商韩华Semitech,另外两台分别来自荷兰Valsi和美国应用材料。SK海力士并未押注单一供应商。它同时在认证三条工艺路线,全部汇入同一条测试线,本质上是一种刻意的"双管齐下"策略,目的是在任何一家供应商成为瓶颈之前,先把良率和可靠性锁死。
尤为引人关注的是,韩华Semitech的参与标志着韩国在先进封装设备本土化方面的一次更大力度的推进——这一进程已被出口管制和半导体供应链上的地缘摩擦所加速。如果韩华的平台能与海外竞品一样证明可行,那么HBM生产的经济性或将从根本上从依赖进口资本设备转向更具韧性的本土生态。
为什么混合键合比你想象的更重要
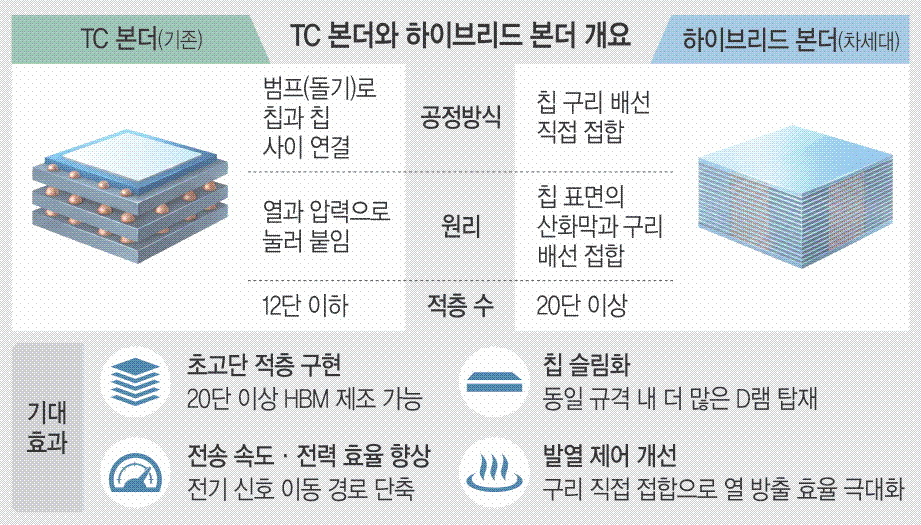
当前的HBM采用的是热压键合——一种通过挤压微小的锡球或铜柱,将堆叠的DRAM芯片熔接在一起的工艺。正如SK海力士早些时候在专利披露中所解释的,基于凸点的堆叠已经触碰到硬性天花板:每增加一层,高度随之叠加,I/O间距被迫加宽,热串扰加剧,电性能持续下滑。这就是当前HBM市场上限大致停留在12层的原因。超过这一数字再往上堆叠,经济代价极其残酷。
混合键合彻底去掉了凸点。它将相邻晶圆表面的铜微孔精确对位,然后在原子级别直接键合。结果是互连层更薄、信号路径更短、每比特传输能耗更低、单位封装带宽更高。对SK海力士而言,眼前的最大红利便是能够在相同的物理包络内,实现16层、20层甚至更多的堆叠——而无需相应地扩大PCB面积或加重散热负担。
从实际应用来看,采用混合键合工艺的20层HBM5封装,相比今天12层的HBM4,能提供显著更高的总带宽,同时每TB搬运能耗更低。正是这个差距,催生了NVIDIA和AMD在自己的GPU架构中争分夺秒的速度——因为HBM容量和带宽直接决定了AI加速器能有多快。
竞争的 stakes
三星电子目前在HBM市占率上仍保持微弱领先,这一优势很大程度上得益于它在台积电CoWoS封装产能收紧之后快速放量bumped-bond的HBM4。SK海力士此番转向混合键合,既是一次技术押注,也是一记战略反击。如果清州工厂能在2028年前实现可靠的20层量产,那么三星在bump键合上的领先优势将在最关键的领域开始消解——正是在下一代AI训练器所 demanded 的超高密度配置之中。
但三星并非无所作为。行业消息人士透露,该公司已启动针对直接铜混合键合的内部评估,虽然尚无原型设备订单确认的消息流出。这就形成了一个窗口期:如果SK海力士能以快于三星缩小差距的速度完成其多供应商产线的认证,就能把先发优势延续12至18个月。这种双轨策略本身也是一种对冲——假如Valsi的欧洲设备遭遇出口许可证延期,或者应用材料在美国合规问题上遇到摩擦,韩华的国产替代方案能让整个实验继续推进。
供应链的连锁反应
影响范围远远超出清州一地。台积电的CoWoS产能依然是整个AI加速器管线中的核心瓶颈,SK海力士每通过自身产线多交付一个 bit 的HBM密度,就能减少一次对海外封装的依赖。这一点至关重要——台积电的排单长度已经迫使部分存储厂商重新考虑是否改道英特尔代工或韩国本土封装厂。混合键合如果走向成熟,将使SK海力士拥有一条在不明显增大协封装面积的前提下提升每封装带宽的路径——实质上是将HBM密度增长与台积电产能 availability 解耦。
对设备供应商而言,这次转型的分量同样不小。Valsi有望凭借混合键合设备收获来自多家客户的大额收入,而不局限于SK海力士一家。应用材料的入场则进一步巩固了其在先进封装计量与表面处理领域的位置。韩华Semitech的加入意味着一家传统上主攻成熟制程设备的企业迎来潜在拐点——此役若能成功,将从根本上重塑其形象,使其跻身全谱系封装设备供应商之列。反过来看,那些商业模式严重依赖热压键合设备维保合同的企业,将随着产业架构的转变面临结构性逆风。
次生效应已经在招聘图谱中初现端倪。SK海力士在过去一年内将其清州封装研发团队的规模扩大了约30%,主要从三星和全球代工厂挖角。这场人才争夺战抬升了整个行业的用工成本,同时也加速了知识向更广阔的韩国生态系统中的溢出。
分析师正在盯什么
彭博情报和集邦咨询均在近期的研报中提及了这批清州出货,但双方都尚未对短期营收模型做出大幅上调。市场共识仍偏谨慎:混合键合前景可期,但在量产层面仍缺乏验证,直接铜对准的良率更是极少公开披露。失效模式——尤其是微通孔对位偏差和表面预处理阶段的污染——可能令商业化推迟一年甚至更久。即便在最乐观的情景下,2028年量产的前提也是没有灾难性设备事故、且出口管制环境在整段认证周期内保持稳定。
真正能扭转算式的,是早期客户的反馈信号。如果NVIDIA或AMD在2027年之前就签署与SK海力士混合键合HBM5挂钩的设计赢单,市场极有可能对该股进行显著的上调重估。反之,若无此信号佐证,该项目就只是一份开销巨大但前景模糊的研发计划。不管怎样,SK海力士已经明确表态:它不会被动等待竞争对手来定义下一代HBM的标准。
结语
SK海力士不只是升级了一台封装设备。它正在重组HBM规模化本身的经济学逻辑——以焊球键合换取直Bond方案,换来更高的层数、更低的功耗、以及对外部封装能力的更大自主权。这场赌注能否兑现,取决于未来两年的执行力、多供应商设备策略的稳定性,以及AI需求能否在当前轨道上撑得够久,足以让这个投资周期完整走完。答案会在清州的工厂里揭晓。