La apuesta de SK Hynix por una fábrica en Japón, un terremoto silencioso en la geopolítica global de chips
El CEO de SK Hynix, Choi Tae-won, sopesa abrir una nueva fábrica en Japón y profundizar la cooperación —o incluso una salida total— con Kioxia. La jugada redefine la cadena de suministro de chips de Asia Oriental y refleja la recalibración pragmática de Seúl.
La oferta sobre la mesa
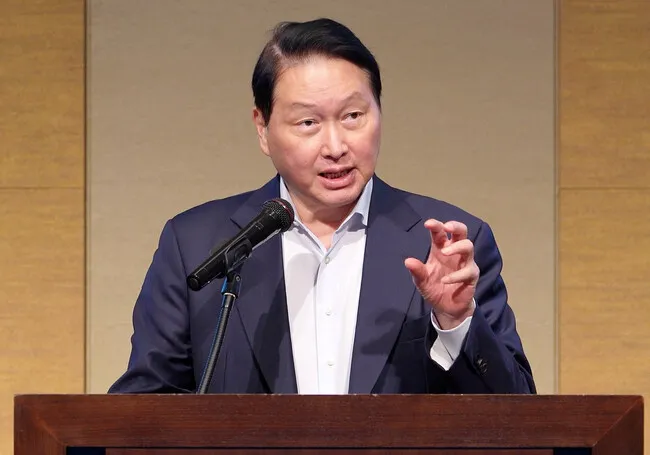
Choi Tae-won no anduvo con rodeos. Al hablar con el Asahi Shimbun desde Tokio el 1 de junio, el presidente del Grupo SK declaró que SK Hynix está considerando activamente construir una nueva fábrica de semiconductores en Japón — un país que ha enviado ofertas serias de atracción de inversión a Seúl. Diversos municipios japoneses habrían presentado propuestas formales, cada una intentando capturar una parte de lo que podría ser la inversión más significativa en chips de memoria de la región en esta década.
También planteó algo más trascendental: un acuerdo de producción conjunta con Kioxia, el fabricante japonés de memoria NAND flash en el que SK Hynix es efectivamente el mayor accionista. Y luego llegó la advertencia: si no se puede lograr una cooperación significativa, SK Hynix se retirará de su inversión por completo.
Esa última línea es la que merece una pausa. Choi estaba discutiendo abiertamente una posible salida total de una empresa en la que SK Hynix mantiene participaciones desde 2018. En la historia de las relaciones industriales entre Corea y Japón, ese tipo de ambigüedad pública sobre un activo estratégico es inusual. Señala tanto una frustración genuina con el ritmo de las renegociaciones como un movimiento calculado para ajustar la palanca de negociación antes de que se reanuden las conversaciones formales.
Por qué Japón tiene sentido
La cronología no es casual. La demanda de centros de datos de IA por memoria de alto rendimiento va entre un 20 y un 30 por ciento por detrás de la oferta, según la propia evaluación de Choi. Esa brecha no se cerrará construyendo fábricas solo en Seúl, donde el terreno es escaso, el agua es limitada y el cálculo geopolítico se complica por la proximidad a China. Cada nueva instalación en Corea del Sur conlleva un riesgo implícito: si el Estrecho de Taiwán se calienta o Washington impone controles de exportación más amplios que abarquen la producción coreana que abastece a clientes chinos, las fábricas con sede en Seúl quedan expuestas de formas que las de Tokio no lo están.
Japón ofrece algo cada vez más escaso en este panorama: alineación política con Estados Unidos en materia de controles de exportación, un entorno regulatorio estable y un gobierno dispuesto a subsidiar la fabricación de chips avanzados a gran escala. El programa de subsidios japonés, administrado a través de la Fundación para el Fortalecimiento de la Cadena de Suministro de Semiconductores, ya ha comprometido miles de millones al complejo Kumamoto de TSMC. SK Hynix ahora se posiciona para acceder a la misma línea de financiación — con la ventaja añadida de ser un socio local en lugar de un entrante extranjero.
Según personas familiarizadas con el asunto, se espera un anuncio nacional antes de fin de año. Pero la ubicación sigue siendo una pregunta abierta, y las negociaciones de subsidios determinarán si las cuentas le funcionan a SK Hynix o simplemente se ven bien en el papel.
El problema Kioxia
La relación de SK Hynix con Kioxia es estructuralmente incómoda de maneras que merecen un examen más cercano. La empresa coreana se convirtió en la mayor accionista de Kioxia no a través de una compra directa, sino mediante una cadena de bonos convertibles mantenidos a través de un vehículo en las Islas Caimán — BCPE Pangaea Cayman 2, controlado por Bain Capital. SK Hynix controla la mayor parte de los derechos de voto a través de esos bonos, lo que la convierte en la propietaria de facto más grande a pesar de que Bain sostiene técnicamente un 14,19 por ciento y Toshiba se ubica en un 14,12 por ciento. La propia Kioxia reporta aproximadamente un 43 por ciento en acciones flotantes, lo que significa que la dinámica del consejo de administración cambia con cada operación institucional.
Este arreglo siempre fue un atajo. Nunca fue una gobernanza limpia. Y nunca estuvo diseñado para sobrevivir a una asociación estratégica a largo plazo: al menos, no sin renegociación. La estructura de bonos otorga influencia a SK Hynix sin la rendición de cuentas de una propiedad abierta, lo que crea incentivos perversos en ambos lados. Kioxia sabe que no puede tomar decisiones estratégicas importantes sin considerar la posición de Seúl. SK Hynix sabe que no puede comprometerse plenamente con el futuro de Kioxia sin poseer lo suficiente como para ser censurada si las cosas salen mal.
Los comentarios de Choi sugieren que la renegociación puede ser exactamente lo que SK Hynix está preparando. La frase “una de las opciones” para la producción conjunta, el intercambio de I+D y la cooperación en la cadena de suministro se lee como lenguaje diplomático que dice: estamos pensándolo, pero también estamos pensando en irnos. La oferta más concreta sobre la mesa parece implicar el co-desarrollo de procesos NAND de próxima generación y el intercambio de capacidad productiva, potencialmente centrada en una nueva instalación japonesa. Pero la alternativa —un rompimiento limpio— también está ahora visiblemente sobre la mesa.
Lo que esto significa para Seúl
Para Corea del Sur, las implicaciones se cortan en dos direcciones, y ambas importan simultáneamente.
Por un lado, una fábrica en Japón aislaría a SK Hynix de los escenarios más volátiles en la rivalidad tecnológica entre China y EE.UU. Si Washington endurece las restricciones a compradores chinos de chips de memoria coreanos —una posibilidad realista dada la trayectoria actual y la creciente presión de legisladores estadounidenses que ven a Seúl como demasiado tolerante con el acceso al mercado chino—, tener producción fuera del círculo Corea-China se convierte en una ventaja, no en una concesión. Es la misma lógica que impulsó a TSMC a Arizona y a Samsung a Texas: diversificar la geografía para cubrirse ante el riesgo político.
Por otro lado, profundizar los lazos industriales con Japón es políticamente frágil en Seúl. Las quejas históricas sobre trabajo forzado de la era colonial y las mujeres de confort no van a desaparecer, y ressurgirán con regularidad predecible cada vez que las élites coreanas parezcan estar en sonrosados con Tokio. Cualquier gobierno visto como que entrega activos estratégicos a Japón enfrentará un rechazo inmediato de los partidos de la oposición, los sindicatos y las organizaciones cívicas. La franqueza de Choi sobre la posible venta de su participación en Kioxia puede estar calibrada precisamente para mostrar que no es ingenuo sobre esta relación —que está tratando la jugada con Japón de manera transaccional en lugar de sentimental.
Efectos de segundo orden
Las ondas expansivas se extienden mucho más allá de SK Hynix y Kioxia. Samsung Electronics, que ha estado invirtiendo discretamente en Japón a través de su instalación de Himeji y explorando capacidad adicional, ahora enfrentará una dinámica competitiva más afilada. Si SK Hynix asegura una fábrica en Japón y profundiza sus lazos con Kioxia, Samsung pierde su ventaja posicional en Japón y gana un rival con una integración más cercana al ecosistema NAND más grande del mundo. La respuesta de Samsung probablemente implique acelerar su propia expansión en Japón o fortalecer sus propias alianzas —posiblemente con marcas occidentales o incluso competidores europeos de memoria.
Las ambiciones semiconductoras de Japón, que languidecieron durante décadas, reciben un impulso significativo si SK Hynix se compromete. El gobierno japonés ha estado intentando reconstruir una industria doméstica de chips de memoria desde principios de los 2000, cuando Sony, Toshiba y Hitachi cayeron terreno colectivamente frente a rivales coreanos. Una fábrica de SK Hynix en suelo japonés representaría la primera vez que un campeón coreano de memoria ha elegido a Japón como su destino primario de expansión — una inversión de la trayectoria que ha definido a la industria durante treinta años.
La posición de TSMC en Japón también se vuelve más complicada. Las fábricas de Kumamoto del gigante foundry están diseñadas para nodos maduros y especializados, no para producción de memoria de punta. La posible entrada de SK Hynix en el mismo ecosistema podría crear tanto oportunidades de colaboración —redes de proveedores compartidas, canales de fuerza laboral, infraestructura— como fricción, particularmente si los formuladores de políticas japoneses comienzan a ver a SK Hynix como la socia más valiosa estratégicamente, dada su especialización en memoria y su disposición a integrarse con un campeón doméstico.
Quién gana, quién pierde
SK Hynix gana si puede asegurar subsidios de Tokio y Washington para una instalación japonesa mientras retiene palanca sobre la hoja de ruta tecnológica de Kioxia. Vuelve a ganar si la salida de Kioxia ocurre en términos favorables —lo cual requeriría que la parte japonesa valore la participación restante de SK Hynix mucho más de lo que actualmente parece hacerlo. La estructura de bonos convertibles, con sus derechos de voto pero exposición limitada a capital, otorga a SK Hynix una posición asimétrica: puede influir en Kioxia sin cargar con todas las desventajas de un declive. Una salida limpia convertiría esa ventaja en efectivo, pero solo si Tokio está dispuesta a pagar una prima por la continuidad.
Kioxia pierde si SK Hynix se marcha. El poder de voto de la compañía coreana le otorga influencia desproporcionada sobre la estrategia de Kioxia, y sin ese ancla, Kioxia se vería obligada a lidiar con una rival —Samsung Electronics— que domina DRAM y cierra la brecha en NAND. Samsung también ha estado invirtiendo discretamente en Japón, lo que hace que la cuestión Kioxia sea aún más urgente para los ejecutivos japoneses que temen un duopolio coreano consolidándose alrededor de sus costas.
China es la que más pierde. Cualquier diversificación geográfica adicional de la producción coreana de memoria, alejándola de los patrones de suministro chinos, estrecha las opciones de Beijing para aprovechar las dependencias de semiconductores — una opción que las Fuerzas Armadas Populares de Liberación han discutido abiertamente en los últimos años. Los centros de datos chinos, que consumen una parte significativa de la producción global de NAND y DRAM, enfrentarían un acceso reducido al suministro coreano bajo regímenes de control de exportación más estrictos. Una fábrica de SK Hynix con base en Japón probablemente caería bajo los marcos de transferencia tecnológica EE.UU.-Japón que excluyen a usuarios finales chinos, eliminando efectivamente una porción de la capacidad coreana del mercado chino por completo.
La parte silenciosa es el punto
Lo que hace significativa esta historia no es ningún anuncio individual. Es el patrón: un conglomerado coreano que sopesa una fábrica en Japón, coquetea con una joint venture japonesa y amenaza con vender su mayor posesión japonesa —todo en el mismo ciclo de entrevista. El mensaje es deliberado e inequívoco. SK Hynix está probando los límites de lo que Tokio y Washington aceptarán, y está señalando a Seúl que no atará el futuro semiconductor de Corea a un solo eje geográfico o político.
La prensa anglófona probablemente cubra esto como estrategia corporativa. La historia real es geoeconómica. Seúl está construyendo un seguro contra un mundo donde Estados Unidos y China están desacoplando sus ecosistemas tecnológicos, y Japón —un ex colonizador, un aliado estadounidense y una potencia en flash NAND— está emergiendo como un punto de giro poco probable. La decisión sobre la fábrica podría remodelar la cadena de suministro de chips de Asia Oriental en cuestión de meses. La cuestión Kioxia podría remodelarla en cuestión de años. Y ninguno de los dos resultados sirve a los intereses de Pekín.
Las palabras de Choi Tae-won deben leerse tanto como táctica de negociación como pronóstico estratégico. El terremoto aún no ha llegado. Pero los sacudones ya se están sintiendo.