El momento de los 40.000 dólares de Corea del Sur puede ser tan frágil como simbólico
Un won en caída y un auge de los semiconductores han llevado a Corea del Sur a tocar por primera vez en doce años los 40.000 dólares de RNM per cápita. Pero el hito es mucho más frágil de lo que sugiere el titular y podría desaparecer con la misma rapidez.
La puerta de 40.000 dólares se entreabre, pero la bisagra es delgada.
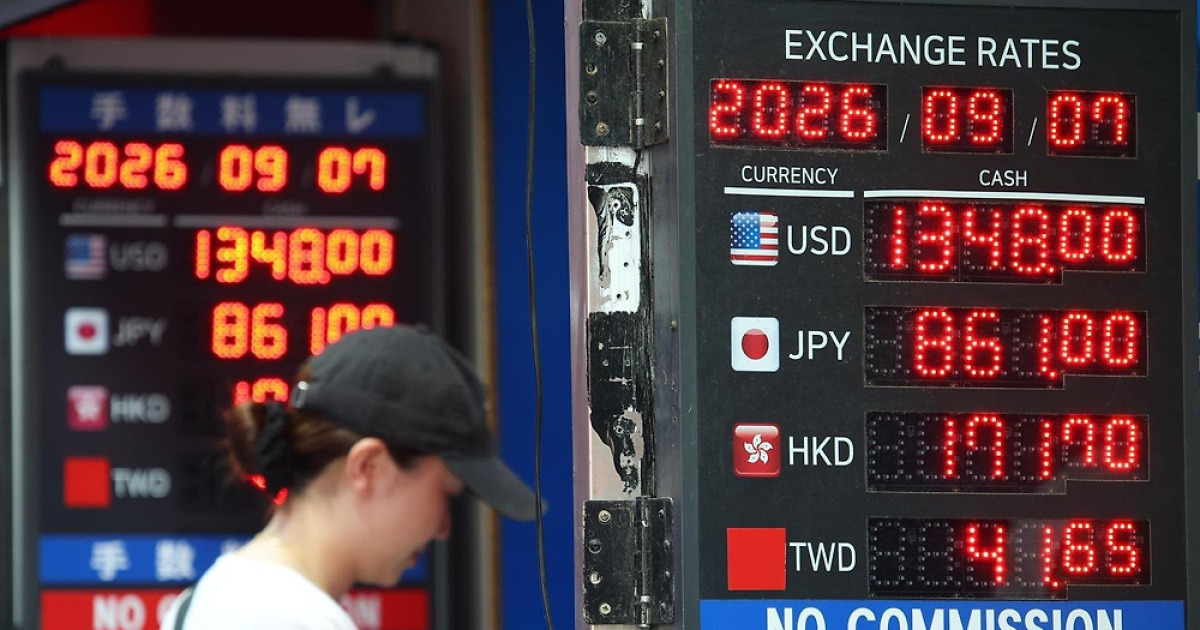
El 7 de septiembre, el tipo de cambio won-dólar cerró en 1.340,5 wones, el nivel de cierre semanal más bajo desde octubre de 2024. Dólares impulsados por el comercio fluyeron hacia las arcas coreanas desde una fuente poco probable: los semiconductores. Y de pronto, un número que había anclado a Corea del Sur en el rango de renta per cápita de 30.000 dólares durante doce años seguidos pareció estar a punto de romperse.
Con base en el tipo de cambio promedio acumulado de 1.471,4 wones y la proyección de crecimiento del PIB del gobierno para julio del 12,3 por ciento, el ingreso nacional bruto per cápita de Corea avanza hacia aproximadamente 40.179 dólares. Mantener el promedio anual por debajo de 1.478 wones hasta diciembre, y el país se unirá a Estados Unidos, Alemania, Reino Unido, Francia e Italia como la sexta nación con una población superior a 50 millones en superar el umbral de 40.000 dólares de INB per cápita.
Esa cifra por sí sola hace que el hito merezca una celebración. Lo que resulta menos claro —y lo que merece escrutinio— es si Corea del Sur podrá mantenerse allí, o si este avance seguirá la misma trayectoria que la de Japón: un breve destello hacia la franja de los 40.000 dólares, seguido de un retroceso a los 30.000 cuando las realidades monetarias y de crecimiento se impongan.
La sombra de Japón
Japón superó los 40.000 dólares de INB per cápita a finales de la década de 2010 antes de deslizarse de nuevo a la franja de los 30.000 para 2024. Los impulsores fueron un crecimiento estancado y un yen que se debilitó repetidamente frente al dólar. Corea corre el riesgo de reflejar ese patrón si su crecimiento resulta estrechamente atado a un solo sector y su divisa invierte su curso con tanta rapidez como ha caído.
Los números aún no muestran una diversificación estructural. Entre enero y agosto, las exportaciones totales de Corea del Sur se dispararon un 52,8 por ciento hasta alcanzar 693.300 millones de dólares. Pero los semiconductores por sí solos representaron 281.200 millones de ese total —un salto del 169,6 por ciento— y el 40 por ciento del volumen total de envíos. Cuando el ciclo de los chips se enfríe, toda la cifra de exportaciones se enfriará con él.
E esa es la diferencia entre una economía que se gana su camino hacia un nuevo tramo de ingresos mediante ganancias de productividad generalizadas, y una que llega allí porque el dólar se debilitó temporalmente mientras una sola industria funcionaba a máxima potencia.
La variable del fondo de pensiones
Existe otra razón por la cual la reciente caída del won podría no ser sostenible. El Fondo Nacional de Pensiones de Corea, ampliamente descrito en los medios locales como una fuerza dominante en los mercados de divisas, recientemente pausó sus operaciones de cobertura cambiaria y comenzó a comprar dólares de forma directa. Esa acción, aparentemente desencadenada por la fuerte apreciación del won, alivió algo de la presión bajista sobre el tipo de cambio durante la negociación intradía del 7 de septiembre, cuando el par tocó brevemente los 1.334,7 wones antes de retroceder.
La implicación es clara: el cambio del fondo de pensiones de la cobertura a la acumulación de dólares es un reconocimiento de que el won se estaba apreciando demasiado rápido, y un esfuerzo activo por comprar tiempo contra un mayor fortalecimiento. Si los inversores institucionales coreanos amplían sus asignaciones en el extranjero durante el cuarto trimestre y hacia el próximo año —como fomentan la política gubernamental y los flujos minoristas de hormigas domesticas—, la demanda de dólares se incrementará. Cada dólar adicional comprado empuja el won de vuelta a la baja y arrastra con él al INB per cápita.
Investigadores del Instituto de Investigación del Mercado de Capitales han señalado esta dinámica exacta. El mensaje no es sutil: el won puede revertir cuando los inversores pasan de la cobertura defensiva a la compra oportunista de dólares, y el momento de ese cambio podría estar más cerca de lo que muchos suponen.
Qué determina realmente el piso
El Banco de Corea y el Banco Mundial han señalado que Taiwán superó los 40.000 dólares de INB per cápita el año pasado, pero su población apenas alcanza los 23 millones —muy por debajo de los 51,6 millones de Corea. La comparación subraya la escala de lo que Corea estaría logrando: una economía masiva alcanzando un nivel de ingresos que muchos estados pequeños y ricos han sostenido durante mucho tiempo.
Pero cruzar la línea no es lo mismo que consolidarla. Un historiador macroeconómico señalaría tres condiciones que separan las transiciones duraderas de las temporales: bases exportadoras diversificadas, crecimiento sostenido de la productividad fuera de las industrias cíclicas, y reformas estructurales que eleven el piso en lugar de simplemente inflar el techo.
El sector servicios de Corea y la manufactura no relacionada con semiconductores, que absorbieron gran parte del crecimiento del empleo del país durante la última década, muestran un impulso mucho más lento. El crecimiento real de los salarios para los trabajadores comunes permanece desigual. La deuda de los hogares se ubica en aproximadamente el 103 por ciento del PIB. Ninguno de estos problemas se resuelve con un tipo de cambio favorable.
Por qué esto importa más allá de Corea
Un hito de INB de 40.000 dólares desplaza la posición de Corea de dos formas útiles pero poco valoradas. En primer lugar, reacrala con firmeza en el club de las economías avanzadas —no como un país de renta media fingiendo prosperidad, sino como una economía cuyo ciudadano promedio cuenta con un nivel de ingreso nacional comparable al de Europa Occidental. Eso importa para las negociaciones comerciales, para la política de alianzas, y para la forma en que los inversores internacionales clasifican los activos coreanos.
En segundo lugar, socava la narrativa de que el impulso económico de China ha sobrepasado irreversiblemente a los antiguos poderosos industriales de Asia Oriental. La trayectoria de Corea —por estrecha y dependiente de chips que sea— muestra que todavía puede contarse una historia de un solo país frente a la desaceleración china más amplia. El matiz es fácil de pasar por alto en la cobertura en inglés, que tiende a enmarcar la región en términos de China contra nadie más.
La pregunta más difícil: ¿puede Corea mantener la línea?
La mayoría de los analistas que hablaron con Dong-a Ilbo sobre este tema —incluidos profesores de la Universidad Ewha Womans y investigadores senior del Instituto de Investigación del Mercado de Capitales— no discutieron la aritmética. Discutieron la durabilidad. El argumento transcurre así: Corea puede alcanzar los 40.000 dólares este año porque un fuerte ciclo de semiconductores y un dólar débil cooperan; puede perder ese terreno el próximo año si alguno de los dos invierte su curso.
Esa no es una distinción menor. Un hito de un año medido en dólares nominales —no en paridad de poder adquisitivo, no en productividad por hora, no en ingreso familiar mediano— es un logro titular, no una transformación económica. Japón aprendió esa lección de manera dolorosa. Corea debería prestar atención.
Los próximos trimestres serán decisivos. Si el won deriva de vuelta hacia los 1.450–1.500 desde los niveles actuales y los ingresos por semiconductores se normalizan, la cifra de INB per cápita se comprimirá. Si el auge de los chips se extiende y el dólar se mantiene débil, Corea simplemente podrá navegar más lejos sobre la ola.
De cualquier manera, la verdadera medida del éxito no debería ser si se alcanzan los 40.000 dólares. Debería ser si Corea del Sur construye una economía que no necesita que el dólar caiga para llegar allí.