韩国4万美元时刻,或许脆弱得正如它象征的那样
韩元大幅贬值与半导体繁荣推动韩国人均国民总收入(GNI)首次12年来触及4万美元门槛。但这个里程碑远比表面看起来脆弱——可能转瞬即逝。
4万美元的门槛正在松动,但铰链很脆弱
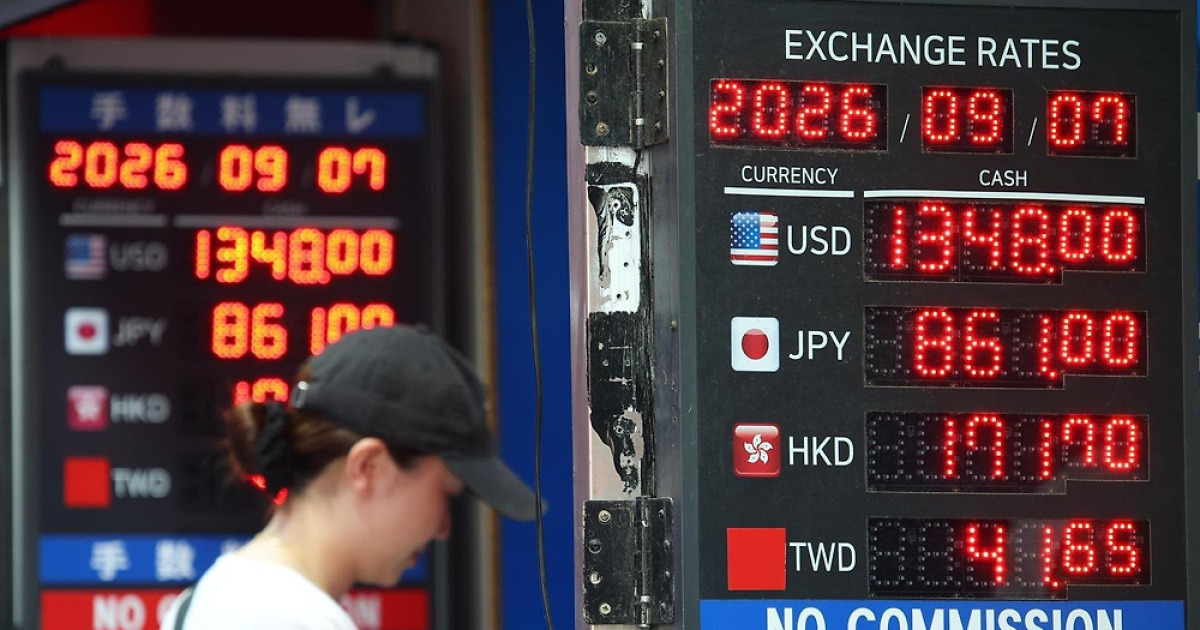
9月7日,韩元兑美元汇率收于1340.5韩元,创下自2024年10月以来的最低周收盘水平。推动美元流入韩国国库的贸易-driven美元来自一个意想不到的来源——半导体。刹那间,一个在过去整整十二年里将韩国人均收入钉在3万美元区间的数字,看起来终于可能突破。
根据年初至今平均汇率1471.4韩元以及政府7月GDP增长率12.3%的预测,韩国人均国民总收入有望达到约40179美元。若全年平均汇率保持在1478韩元以下,韩国将成为继美国、德国、英国、法国和意大利之后,第六个人口超过5000万且突破4万美元GNI门槛的国家。
这一头条本身足以成为庆祝的理由。但更不清晰——也更值得审视的是——韩国能否守住这一地位,还是这一突破将重蹈日本的覆辙:短暂迈入4万美元梯队,随后因货币和增长现实重新浮现而回落至3万多美元区间。
日本的阴影
日本在2010年代后期突破4万美元人均GNI,到2024年却回落至3万美元区间。两个核心驱动因素是增长停滞和日元对美元反复走弱。如果韩国的增长仅仅单一依赖某个行业,且货币走势与其下跌一样迅速地逆转,韩国就面临重演这一模式的风险。
数据尚未显示结构性多元化。1月至8月,韩国出口总额激增52.8%,达6933亿美元。但仅半导体一项就占2812亿美元——同比增长169.6%——占全部出货量的40%。芯片周期降温时,整体出口数据也会随之降温。
这正是依靠广泛生产率提升跻身新收入水平的经济体,与因美元暂时走弱而靠单一行业热炒实现跃升的经济体之间的差距。
养老金基金的变量
韩元近期走势不可持续还有另一个原因。韩国国民年金公团被当地媒体广泛描述为外汇市场的主导力量,最近暂停了货币对冲操作,开始直接买入美元。这一举动——似乎是因韩元急剧升值而触发——在9月7日盘中交易期间减轻了汇率的部分下行压力,当时韩元兑美元一度触及1334.7韩元后回吐。
含义很明确:养老金基金从对冲转向积累美元,等于承认韩元升值过快,是在积极争取时间以避免进一步走强。如果韩国机构投资者延续政府政策鼓励的趋势,在第四季度乃至明年扩大海外配置——包括国内"蚂蚁大军"散户资金的流入——美元需求将攀升。每多买入一美元,都会将韩元进一步压低,人均GNI也随之回落。
资本市场研究所的研究人员已明确指出了这一动态。信息并不晦涩——韩元可能在投资者从防御性对冲转向投机性买入美元时逆转,而这一转变的时机可能比大多数人的预期更近。
真正决定底部的因素
韩国银行和世界银行均指出,台湾去年已超过4万美元人均GNI,但其人口仅2300万,远低于韩国的5160万。这一比较凸显了韩国将要实现的规模:一个大型经济体达到了许多小型富裕国家早已达到的收入水平。
但跨过门槛与牢固站稳是两回事。宏观经济史学家会指出三个区分持久转型与暂时转型的条件:多元化的出口结构、周期性行业之外的持续生产力增长,以及抬升底线而非仅仅推高天花板的结构性改革。
韩国的服务业和非半导体制造业吸收了过去十年该国大部分就业增长,但动能明显缓慢。普通劳动者的实际工资增长参差不齐。家庭债务约占GDP的103%。这些问题没有一个能因有利的汇率而解决。
为何此事超越韩国
4万美元GNI门槛将韩国在两个有用却常被忽视的层面重塑定位。首先,它将韩国重新锚定在发达经济体行列——不是假装繁荣的中收入国家,而是一个普通国民国民收入水平与西欧相当的经济体。这关乎贸易谈判、联盟政治,以及国际投资者如何对韩国资产进行分类。
其次,它削弱了"中国经济动能已不可逆转地超越东亚老牌工业强国"这一叙事。韩国的道路——即便狭窄且依赖芯片——表明在一个更广泛的中国经济放缓背景之下,单个国家的故事依然可以讲述。英语媒体的报道往往以"中国对抗其他人"的框架呈现这一地区,容易让人错过这一细微差别。
更难的拷问:韩国能否守住?
大多数接受《东亚日报》采访的分析师——包括延世大学和多国首尔大学等高校教授、资本市场研究所的高级研究员——并未质疑算术本身,而是质疑可持续性。论点大致如此:韩国今年能达到4万美元,因为强劲的半导体周期与疲软美元正好配合;明年若其中任一逆转,韩国可能失去这一地位。
这并非无关紧要的区别。以名义美元计算的一年期里程碑——既非购买力平价,也非每小时生产力,更非家庭收入中位数——是一则头条成就,而非一场经济转型。日本曾痛苦地学到这一课。韩国应当引以为戒。
未来几个季度将是决定性的。如果韩元从当前水平漂移回1450至1500区间,半导体收入回归正常,人均GNI数字将被压缩。如果芯片繁荣延续、美元保持疲软,韩国或许只是乘势而上走得更远。
无论如何,真正的衡量标准不应该是4万美元是否达成,而应该是韩国能否构建一个不需要美元贬值就能抵达这一目标的经济体。