La apuesta por la localización al 95% de SMR de Corea del Sur podría remodelar las cadenas de suministro nucleares globales
La provincia de Gyeongnam ha concentrado más de una cuarta parte de las empresas nucleares de Corea y una tasa de localización doméstica del 95% para los componentes principales de los SMR. Lo que los despachos en inglés se pierden: esta no es solo una historia industrial nacional, sino una estrategia de cadena de suministro dirigida a los mercados estadounidense y europeo.
La verdadera historia detrás de la apuesta de Corea del Sur por los SMR
Corea del Sur está construyendo algo que la mayoría de los reporteros energéticos occidentales no están siguiendo: una cadena de suministro concentrada geográficamente y casi completa para reactores modulares pequeños (SMR, por sus siglas en inglés) dentro de una sola provincia. Esa provincia es Gyeongnam, hogar de Doosan Enerbility, más de 240 empresas nucleares y una estrategia gubernamental que busca reducir el tiempo de producción de SMR de 14 meses a aproximadamente tres.
La cifra destacada es el 95 por ciento. Doosan Enerbility afirma que su tasa de localización para componentes nucleares esenciales ha alcanzado ese nivel. Esa cifra importa porque la comercialización de SMR en EE. UU. y Europa se ha estancado no por diseño, sino por capacidad de manufactura. Varias propuestas americanas y británicas se encuentran en colas regulatorias parcialmente porque sus constructores no pueden conseguir componentes certificados de alta presión lo suficientemente rápido. Corea está resolviendo ese cuello de botella en casa y exportando la solución.
Dónde vive la cadena de valor
Doosan Enerbility remonta su trabajo en reactores y turbinas de vapor a la Planta Nuclear de Uljin en 1982. A lo largo de cuatro décadas construyó componentes para el APR1400, diseño indígena de Corea, y para el AP1000 estadounidense. La experiencia acumulada es lo que produjo la tasa de localización del 95 por ciento, según el historial publicado de la compañía.
Pero Doosan solo no forma una cadena de suministro. Gyeongnam alberga a 243 de las 1 026 empresas de energía nuclear de Corea del Sur, lo que representa el 23,7 por ciento del total nacional. Esas firmas generaron 1,56 billones de wones en ingresos el año pasado contra un total nacional de 2,75 billones de wones — el 56,8 por ciento. La provincia ocupa el primer lugar tanto en cantidad como en producción.
El elenco de apoyo importa tanto como el protagonista. Hyosung Good Springs fabrica bombas. Beomhan Mechatec construye recipientes de almacenamiento. Samheung Arc-Turon se especializa en maquinaria de corte metálico. Koreatech Precision Industries se encarga de fundición y herramientas. Juntos cubren la larga cola de piezas que necesita un reactor más allá del propio recipiente a presión.
Los institutos de investigación —el Instituto Coreano de Investigación de Materiales, el Instituto de Investigación de Energía Eléctrica de Corea y el Instituto Nacional de Ciencia Avanzada de la Universidad Nacional de Changwon— alimentan la cadena con pruebas, estándares y desarrollo de mano de obra. El gobierno local coordina los incentivos. La configuración refleja cómo se formaron los clústeres de semiconductores en la década de 1990: diseño, fabricación, pruebas y logística concentrados dentro de una distancia manejable entre sí.
La apuesta manufacturera
La ventaja de Corea del Sur en SMR no es simplemente que pueda construir cosas. Es que desea cambiar la forma en que las construye. El gobierno y Doosan están invirtiendo 256,9 mil millones de wones en un conjunto de innovaciones de proceso destinadas a colapsar el cronograma de producción.
Tres tecnologías hacen el trabajo pesado:
PM-HIP (Metalurgia de Polvo - Prensado Isostático en Caliente). Un sistema a escala de 4 metros que fusiona polvo metálico en componentes densos y homogéneos de una sola pieza, reemplazando ensamblajes soldados de múltiples partes. Para los límites de presión del reactor y los accesorios de alta tensión, menos uniones significan menos puntos de falla.
Soldadura con haz de electrones. Beomhan Mechatec y socios persiguen sistemas nacionales que penetran profunda y precisamente en secciones gruesas, reduciendo reprocesos y ciclos de inspección.
Impresión 3D metálica. El Instituto Coreano de Investigación de Materiales y otros están desarrollando procesos aditivos para geometrías complejas que el mecanizado tradicional no puede producir eficientemente.
Tomadas en conjunto, estos procesos permitirían que un módulo SMR coreano pasara de materia prima a componente certificado en aproximadamente tres meses en lugar de 14. Si el cronograma se sostiene, socava el principal argumento de costo que los defensores tradicionales de la energía nuclear han presentado contra los reactores modulares —que la modularidad sacrifica simplicidad manufacturera por un costo por unidad más alto. Corea está intentando invertir esa lógica.
Quiénes son los socios
Doosan Enerbility ha firmado acuerdos de cooperación o suministro con tres empresas estadounidenses que van más adelantadas en el desarrollo de SMR:
- TerraPower, la compañía de Bill Gates, que ha avanzado hacia la construcción de su reactor Natrium en Wyoming.
- NuScale Power, cuyo diseño VOYGR recibió aprobación temprana de diseño de la NRC y tiene contratos de suministro en su lugar.
- X-energy, que suministra reactores Xe-100 moderados con grafito y refrigerados con helio, y tiene un acuerdo de suministro de forja con Doosan.
Estas relaciones son asimétricas. Las empresas coreanas proporcionan componentes; las firmas americanas poseen los diseños de los reactores y, lo que es crítico, las licencias regulatorias que se persiguen en Washington. Los ingresos fluyen hacia Busan y Changwon. La propiedad intelectual permanece, por ahora, al otro lado del Pacífico.
Esa disposición beneficia a Corea en el corto plazo. Crea riesgo a mediano plazo si los cuellos de botella en la licencia estadounidense persisten o si la política estadounidense cambia hacia mandatos de contenido doméstico. La Ley de Reducción de la Inflación y la legislación sucesora potencial podrían favorecer cada vez más a los componentes nucleares de origen estadounidense para proyectos que reciben apoyo federal.
Europa es la próxima apuesta
La subsidiaria checa de Doosan, Doosan Skoda Power, está posicionada como el punto de entrada para los mercados europeos. Chequia, Polonia y Hungría han mostrado interés en la expansión nuclear, y ninguna tiene actualmente una base de suministro de componentes SMR nacionales. Los fabricantes coreanos con instalaciones certificadas por ASME y sistemas de calidad a nivel de la UE podrían llenar ese vacío rápidamente.
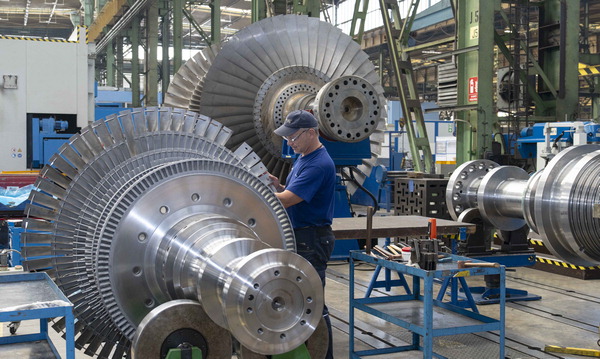
La imagen que circuló junto con la reporteo reciente —un trabajador inspeccionando una turbina de vapor en la planta checa— no es decorativa. Señala que Doosan ya opera manufactura certificada fuera de Corea, lo que acorta el camino hacia la contratación europea. La pregunta es si las empresas coreanas pueden superar las barreras de pruebas de estrés y licenciamiento de la UE, que son más estrictas que las de Corea.
La infraestructura está poniéndose al día
Instalaciones nuevas están en construcción para respaldar el empuje:
- Un Centro de Soporte de Fabricación Robótica SMR en el complejo industrial nacional de Changwon, financiado con 32,3 mil millones de wones, apunta a una apertura en 2028. Proporcionará soporte de soldadura robótica y mecanizado a proveedores pequeños y medianos.
- Un Centro de Pruebas e Inspección de Componentes de Manufactura SMR, financiado con 27,5 mil millones de wones, abrirá para 2029. Albergará escaneo industrial por tomografía computarizada para componentes más gruesos que 200 milímetros y sistemas de radiografía digital con robots colaborativos que prometen reducir el tiempo de inspección a menos de una décima parte de los métodos actuales.
Estos centros abordan una restricción específica: la capacidad de inspección certificada. Incluso si las fábricas coreanas pueden producir partes SMR más rápido, esas partes deben pasar inspección de grado nuclear antes de ser enviadas. Los cuellos de botella de inspección son exactamente el tipo de restricción invisible que detiene los proyectos nucleares.
Lo que esto significa a nivel global
Los defensores nucleares occidentales a menudo enmarcan la oportunidad de los SMR como un concurso de diseños estadounidenses o británicos. El movimiento coreano lo redefine como un concurso manufacturero. El licenciamiento del diseño importa —ningún reactor opera sin aprobación regulatoria—, pero la aprobación de diseño sin capacidad de fabricación no produce nada. Corea está apostando a que el lado de la cadena de valor donde detenta la ventaja —la manufactura de precisión a escala— es el recurso más escaso.
La provincia de Gyeongnam está construyendo efectivamente un clúster de manufactura nuclear modelado sobre sus predecesores de semiconductores y automóviles. La estrategia de “5 polos, 3 motores especiales de crecimiento” del gobierno provincial nombra explícitamente la energía y la energía nuclear de próxima generación como uno de esos motores. Se espera que una ley especial de SMR que entrará en vigor en noviembre agilice la coordinación de permisos e inspecciones.
Para compradores internacionales, la implicación es clara: Corea del Sur podría convertirse en el proveedor por defecto de componentes SMR certificados, sin importar si el diseño del reactor es estadounidense, británico o coreano. Para los policy makers occidentales, la implicación es que la dependencia de la cadena de suministro en una base manufacturera no perteneciente a la OTAN conlleva un riesgo estratégico —y que la alternativa, construir capacidad equivalente de manera doméstica, es costosa y lenta.
Qué sucede después
Observa tres señales en los próximos 18 meses:
-
Si Doosan Skoda Power cierra un contrato europeo. Un acuerdo firmado para suministro de componentes a un proyecto polaco, húngaro o checo validaría la estrategia de exportación y desencadenaría respuestas competitivas de los fabricantes europeos.
-
Cómo escalan sus pedidos las empresas estadounidenses. Si TerraPower, NuScale o X-energy pasan de acuerdos de suministro de componentes a compras de alto volumen por parte de Doosan, el modelo de localización coreano gana credibilidad como plantilla replicable.
-
Si se cumple el objetivo de producción de 3 meses. Las innovaciones manufactureras no están probadas a escala. Cumplir el cronograma sería una afirmación que movería al mercado. Fallarlo expondría la brecha entre la ambición y la realidad del piso de fábrica.
Corea no está construyendo el primer SMR del mundo. Está construyendo la cadena de suministro SMR más completa del mundo. En una industria donde todo depende de conseguir piezas certificadas hechas en fecha, eso puede ser el activo más valioso.