韩国95%小型模块化反应堆本土化战略或重塑全球核能供应链
庆尚南道集中了韩国超过四分之一的核能企业,SMR核心部件本土化率高达95%。英文媒体忽视的一点:这不仅是国内产业故事,更是一项瞄准美国与欧洲市场的供应链战略。
韩国发力小型模块化反应堆背后的真实故事
韩国正在建设一件大多数西方能源记者未曾追踪的事:在一个省内构建地理上高度集中、近乎完整的小型模块化反应堆(SMR)供应链。这个省份是庆尚南道——这里坐拥斗山Enerbility、超过240家核能企业,以及一项旨在将SMR生产周期从14个月缩短至约三个月的政府战略。
headline数字是95%。斗山Enerbility称,其核心核部件的本土化率已达到这一水平。这一数字至关重要,因为美国和欧洲的SMR商业化卡在的并非设计,而是制造能力。多家英美设计方案的监管排队进程缓慢,部分原因在于建设方无法足够快速地采购认证高压部件。韩国正在这头解决瓶颈,并将方案出口。
价值链在哪里
斗山Enerbility的反应堆和蒸汽轮机工作可追溯至1982年的蔚珍核电站。四十余年间,它为韩国自主设计的APR1400反应堆以及美国AP1000反应堆制造了各类部件。据该公司公布的业绩记录,正是这种累积经验促成了95%的本土化率。
但单靠斗山无法构成一条供应链。庆尚南道聚集了韩国1026家核能企业中243家,占全国总量的23.7%。这些企业去年创造营收1.56万亿韩元,在全国2.75万亿韩元的总量中占比56.8%。该省在数量和生产总额两项指标上均居首位。
配角与主角一样重要。晓星Good Springs制造泵,범한 Mechatec建造贮存容器,三荣Arc-Turon专注于金属切割设备,Koreatech精密工业负责铸造和工装。它们共同覆盖了反应堆除压力容器之外所需的大量零部件长尾。
科研机构——韩国材料研究所、韩国电力研究院以及昌原国立科技大学的先进科学技术院——以测试、标准和人才培养为这条管道注入动力。地方政府则协调激励政策。这一布局与半导体集群在1990年代的崛起如出一辙:设计、制造、测试和物流在彼此驾驶距离内高度集聚。
这场制造豪赌
韩国的SMR优势不仅仅在于能制造东西,更在于它希望改变制造方式。政府和斗山正投入2569亿韩元用于一系列工艺创新,目标是将生产周期大幅压缩。
三项技术是核心引擎:
PM-HIP(粉末冶金热等静压)。 一套四米级系统,将金属粉末一次性烧结成致密均匀的部件,替代多零件焊接组装。对反应堆压力边界和高应力接头而言,更少的焊缝意味着更少的故障点。
电子束焊接。 범한 Mechatec与合作伙伴正在推进国产系统,使其能够深度、精准地熔透厚截面,减少返工和检验循环。
金属3D打印。 韩国材料研究所等机构正在开发适用于复杂几何形状的增材制造工艺,传统机加工难以高效完成此类任务。
综合来看,这些工艺将使韩国SMR模块从原材料到认证部件的周期从14个月缩短至约三个月。如果时间线兑现,它将动摇传统核电支持者针对模块化反应堆提出的主要成本论据——即模块化以更高的单位成本换取制造简易性。韩国正试图反转这一逻辑。
合作伙伴是谁
斗山Enerbility已与三家在SMR开发上处于领先位置的美国企业签署了合作或供货协议:
- TerraPower:比尔·盖茨创办的公司,正推进其在怀俄明州建造Natrium反应堆。
- NuScale Power:其VOYGR设计方案已获得美国NRC早期设计批准,并设有供应商合同。
- X-energy:供应石墨慢化、氦气冷却的Xe-100反应堆,已与斗山签署锻造供货协议。
这些关系是不对称的。韩国企业提供部件;美国企业拥有反应堆设计,更重要的是,掌控着正在华盛顿推进的监管许可证。收入流向釜山和昌原,知识产权则暂时留在太平洋彼岸。
这一安排在韩国短期内有利,但在中期存在风险——如果美国许可瓶颈持续,或美国政策转向本土含量强制要求。《通胀削减法案》及其可能的后续立法可能日益偏向为接受联邦支持的项目采购美国本土核部件。
欧洲是下一场豪赌
斗山捷克子公司Doosan Skoda Power被定位为进入欧洲市场的切入点。捷克、波兰和匈牙利均已释放扩大核电的信号,且三国目前都没有本土的SMR部件供应基础。拥有ASME认证设施和欧盟级质量体系的中国制造商能够快速填补这一空白。
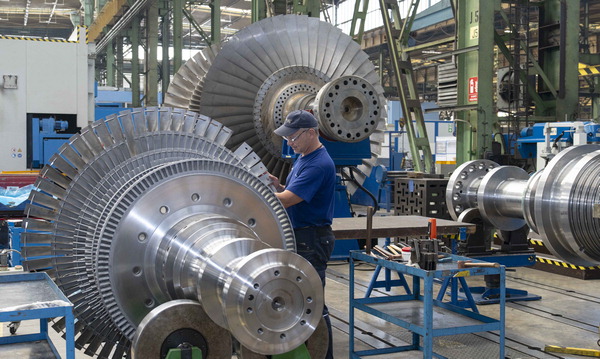
近期报道中随文流传的那张工人 inspecting 捷克工厂蒸汽轮机的图片并非装饰性配图。它传递的信号是:斗山已在韩国境外运营认证工厂,这缩短了通往欧洲采购的路径。问题在于,韩国企业能否通过比韩国更严格的欧盟应力测试和许可壁垒。
基础设施正在追赶
新设施正在建设中以支持这一推进:
- 位于昌原国家工业园区的SMR机器人制造支持中心,获资323亿韩元,目标2028年开放。它将向中小型供应商提供机器人焊接和机加工支持。
- SMR制造部件检验中心,获资275亿韩元,预计2029年开放。该中心将配备可扫描200毫米以上厚度部件的工业CT扫描仪,以及据称能将检验时间缩短至现有方法十分之一以下的协作机器人数字射线检测系统。
这些中心解决的是一个特定约束:认证检验能力。即便韩国工厂能以更快速度生产SMR部件,这些部件在出货前也必须通过核电级检验。检验瓶颈正是那种会拖停核电项目的隐形约束。
对全球意味着什么
西方核电倡导者往往将SMR机遇框架为美国或英国的设计竞赛。韩国的举动则将其重新定义为制造竞赛。设计许可固然重要——没有监管批准的反应堆无法运行——但仅有设计批准而没有制造能力却一事无成。韩国押注的是其具有优势的产业链一侧——规模化精密制造——才是更稀缺的资源。
庆尚南道实质上正在复制半导体和汽车工业的先例,构建一个核能制造集群。省政府"五极三特别增长引擎"战略明确将下一代核能和能源列为其中一极。一项将于十一月生效的SMR特别法预计将简化合规审批和检验协调流程。
对国际买家而言,含义十分明确:无论反应堆设计来自美国、英国还是韩国,韩国都可能成为认证SMR部件的默认供应商。对西方决策者而言,含义是:对非北约制造基地的供应链依赖带有战略风险——而替代方案,即在本土建设同等能力,既昂贵又缓慢。
接下来会发生什么
未来18个月关注三个信号:
- Doosan Skoda Power能否拿下欧洲合同。 一份与波兰、匈牙利或捷克项目签订的部件供应协议,将验证出口战略的有效性,并触发欧洲制造商的竞争性回应。
- 美国企业如何扩大订单规模。 如果TerraPower、NuScale或X-energy从部件供应协议转向从斗山大批量采购,韩国的本土化模式将获得可信度,成为一个可复制的模板。
- 三个月生产目标能否达成。 这些制造工艺尚未在规模化生产中验证。如期达成将是震撼市场的宣称;未能达成则将暴露雄心与工厂现实之间的差距。
韩国并非在建造世界上第一台SMR。它正在建造世界上最完整的SMR供应链。在一个一切都取决于按时生产认证部件的行业里,这或许才是更有价值的资产。