La subida consecutiva de tasas de Corea del Sur es una señal de alerta para los mercados asiáticos
La segunda subida de tasas consecutiva del Banco de Corea, que llega al 3 %, rompe una tendencia de tres años y señala que las presiones inflacionarias son más profundas de lo esperado. El movimiento reshapes las perspectivas para el won, las divisas regionales y las cadenas de suministro asiáticas.
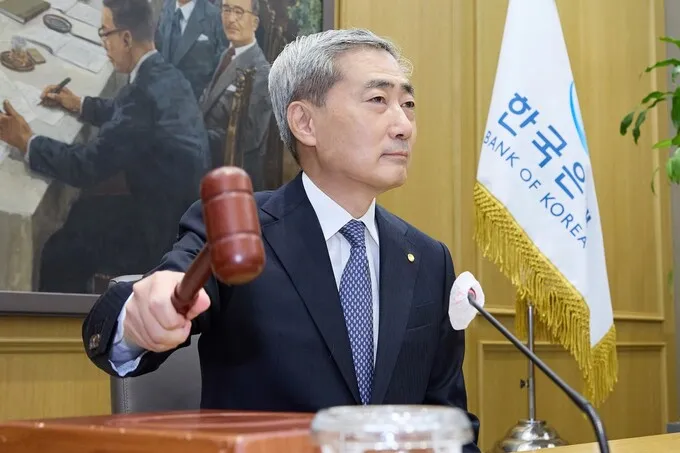
Un movimiento de tres años en hacerse
El Banco de Corea elevó su tasa base al 3,00% el 27 de agosto, marcando el segundo incremento mensual consecutivo — un ritmo de tightenning raramente visto fuera de momentos de crisis. La última vez que el banco central entregó subidas consecutivas fue en octubre y noviembre de 2022, durante el peor de la oleada inflacionaria post-pandemia. Tres años y nueve meses después, la historia se repite, y esta vez las razones pueden estar más estructuralemente arraigadas.
La decisión llegó con un voto de 6 a 1 a favor entre los nueve miembros de la Junta de Política Monetaria. Ese margen es notable. Un disidente podría señalar duda interna; seis votos sugieren que el comité ve un peligro claro y presente que exige acción ahora, no el próximo año.
Los datos detrás de la decisión
Lo que sorprendió a los mercados no fue solo la subida en sí sino la velocidad con la que las condiciones subyacentes se endurecieron. El crecimiento del PIB del segundo trimestre — 0,6% trimestral — superó la propia previsión del Banco de Corea de 0,2%. La divergencia fue flagrante. En apariencia, un crecimiento sólido debería ser bienvenido. Pero en este contexto, significaba que la economía estaba funcionando lo suficientemente caliente como para alimentar la inflación por demanda sin que el banco central necesitara sacar una recuperación del abismo.
El verdadero IGD — ingreso doméstico bruto ajustado por poder adquisitivo — contaba una historia aún más alarmante. Se disparó 3,6% trimestral y 15,6% interanual. Eso no es un modesto repunte. Representa una expansión significativa en el ingreso real de hogares y empresas, y con el ingreso viene el gasto. Cuando el gasto supera la oferta, los precios suben. El Banco de Corea ya no podía fingir que la inflación era un titular temporal impulsado por energía o alimentos.
Las exportaciones de semiconductores proporcionaron gran parte del motor del crecimiento. El sector de memorias de Corea del Sur ha estado aprovechando un repunte cíclico, y los números lo reflejaban. Pero la fortaleza exportadora también significa un won más fuerte, lo cual retroalimenta la ecuación cambiaria de maneras que importan para la región más amplia.
El problema de deuda que nadie ignora más
Quizás el dato más consecuente llegó en silencio: la deuda household surcoreana cruzó el umbral de 2.000 billones de won por primera vez en junio. Eso es aproximadamente 1,4 billones de dólares USD, una cifra que hace sombra al superávit fiscal anual del país y subraya cuán profundamente apalancadas están las familias al entrar en un ciclo de tightenning.
La deuda household ha sido durante mucho tiempo un riesgo dormido en Corea del Sur. El gobierno lo toleró porque el crédito barato alimentaba el consumo y mantenía las estimaciones de crecimiento plausibles. Ahora que el Banco de Corea está subiendo tasas dos veces seguidas, la carga del servicio de deuda para millones de prestatarios se acelera. Los titulares hipotecarios con préstamos a tasa variable lo sienten inmediatamente. El mercado inmobiliario de Seúl, ya mostrando signos de sobrecalentamiento en ciertos distritos, ahora choca con mayores costos de endeudamiento — una combinación que podría enfriar los precios abruptamente o empujar a vendedores desesperados a la angustia.
Qué pasa después
Los mercados financieros están descontando mayores incrementos de tasa. La subida de agosto no se vio como una señal aislada; fue la jugada inicial de lo que muchos analistas esperan que sea una serie de ajustes graduales a lo largo del resto de 2026. El Banco de Corea actualizó su previsión de crecimiento anual completo a 3,3% desde 2,6%, lo que le da cierto margen para respirar — un crecimiento sólido compra flexibilidad de política. Pero esa misma actualización significa que el banco central está reconociendo que la economía puede absorber condiciones más estrictas, quitando la excusa habitual para demorar.
Para el won, el efecto inmediato es presión de apreciación. Una mayor diferencia de tasas contra Japón y otros bancos centrales regionales hace los activos coreanos más atractivos, lo cual apoya la moneda pero complica la historia exportadora que justo hizo el fuerte número de PIB en primer lugar. Es un círculo vicioso: la fortaleza exportadora fortalece el won, lo cual amortigua la competitividad exportadora futura, lo cual el banco central debe sopesar contra la inflación.
Para inversionistas de mercados emergentes, los efectos secundarios viajan más lejos. Corea del Sur es tanto un gran consumidor de bienes intermedios como un proveedor de semiconductores, paneles de visualización y baterías al resto de Asia. Un ciclo de tightenning aquí reduce la demanda doméstica de insumos de Taiwán, Japón y China. También señala que la era del dinero fácil — que alimentó flujos de capital especulativo a través de mercados de deuda y renta variables EM — está retrocediendo más rápido de lo que algunos portfolios estaban posicionados para.
Quién gana, quién pierde
El Banco de Corea gana credibilidad. Al actuar decisivamente en lugar de esperar a que la inflación se enraíce, evita el error que plagó a muchos bancos centrales en 2021 y 2022. Las corporaciones orientadas a exportaciones que impulsaron el rebate del Q2 también ganan — al menos en el corto plazo, porque su ingreso se mide en dólares y euros, no en won.
Los prestatarios a tasa variable pierden. Los propietarios con hipotecas ajustables, consumidores con deuda de tarjeta de crédito y compañías que dependen de financiamiento a corto plazo enfrentan mayores costos inmediatamente. La sobrecarga de deuda de 2.000 billones de won household significa que esto no es un grupo marginal — es una cuota sustancial de la población.
Los bancos centrales regionales que observan de cerca pueden encontrar que sus propias batallas inflacionarias se hacen más difíciles. Si el won se fortalece significativamente, pone presión competitiva sobre el yen, el yuan y otras monedas asiáticas. Cada uno de esos bancos enfrenta sus propias restricciones domésticas, y una moneda regional de referencia más fuerte significa menos margen para flexibilizar sin disparar salidas de capital.
La lección del 27 de agosto es que el milagro económico de Corea del Sur tiene un techo de deuda, y el banco central finalmente está firmando en contra de él. La subida consecutiva no fue un movimiento de pánico. Fue una señal de aviso — y el resto de Asia debería estar escuchando.