韩国连续加息为亚洲市场敲响警钟
韩国银行连续第二次加息至3%,打破了三年来的降息模式,表明通胀压力比预期更为严重。这一举动将重塑韩元、区域货币及亚洲供应链的前景。
酝酿三年的行动
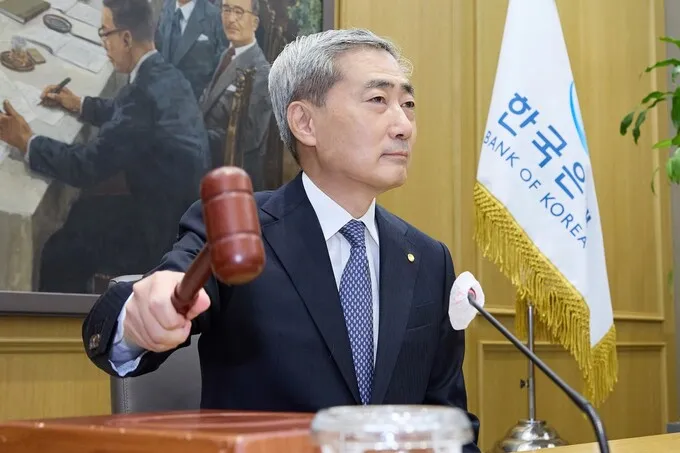
韩国央行于8月27日将基准利率上调至3.00%,这是连续第二个月加息——这种收紧节奏在非危机时刻极为罕见。上一次央行连续两次加息还是在2022年10月和11月,正值疫情后通胀浪潮最严峻时期。三年零九个月后,历史正在重演,而这一次原因可能更具结构性根深蒂固的特征。
此次决定在韩国央行九人货币政策委员会中以6票赞成、1票反对的结果通过。这一票差值得注意。一名反对者可能暗示内部存在疑虑;六票赞成则表明委员会认为眼前就存在明确且迫在眉睫的危险,必须立即采取行动,而非等到明年。
决策背后的数据
令市场惊讶的不仅仅是加息本身,更是基本面条件恶化的速度。第二季度GDP同比增长0.6%——按季环比——大幅突破了韩国央行自身预期的0.2%。这一分歧相当显著。表面上看,强劲增长应该令人欣慰。但在此背景下,这意味着经济过热程度足以推高需求侧通胀,央行无需再从深渊中勉强拉动复苏。
经购买力调整的实际国民总收入(GDI)则讲述了一个更令人警觉的故事。该指标按季环比飙升3.6%,同比增幅达15.6%。这不是温和的小幅上涨。它代表了家庭和企业实际收入的显著扩张,而收入增加意味着消费增加。当支出超过供给时,价格上涨。韩国央行已无法再假装通胀只是由能源或食品推动的暂时性新闻头条。
半导体出口是这轮增长的主要引擎。韩国内存芯片行业正经历周期性上行,数据也反映了这一点。但出口强劲也意味着韩元走强,而这又会在对更广泛地区有影响的方面反向作用于货币格局。
没人再敢忽视的债务问题
或许最重要的一个数据悄然到来:6月韩国家庭债务首次突破2,000万亿韩元大关。约合1.4万亿美元,这一数字远超该国年度财政盈余,凸显出家庭部门在加息周期来临时杠杆有多深。
家庭债务长期以来一直是韩国的隐性风险。政府对此予以容忍,是因为廉价信贷刺激了消费,使增长预测看起来尚属合理。如今,韩国央行连续加息两次,数百万借款人的债务偿还压力正在加速累积。持有浮动利率房贷的人感受最为直接。首尔房地产市场此前已在部分区域显现过热迹象,如今正与更高的借贷成本正面相撞——这一组合要么导致价格急剧回落,要么迫使绝望的卖家陷入困境。
下一步会发生什么
金融市场正在为进一步加息定价。8月加息并未被视为孤立事件;许多分析师认为这只是开始,预期今年剩余时间还将有一系列渐进式调整。韩国央行将全年增长预测从2.6%上调至3.3%,这为其赢得了一定的喘息空间——强劲增长为政策灵活性提供了底气。但同一上调也意味着央行承认经济能够承受更紧缩的环境,消除了拖延的惯常借口。
对韩元而言,直接影响是升值压力。与日本及其他地区央行的利差扩大使韩国资产更具吸引力,支撑了货币,但也让本就凭强劲GDP数据脱颖而出的出口叙事变得更为复杂。这是一个反馈循环:出口强劲推动韩元走强,而韩元走强削弱未来的出口竞争力,央行必须在通胀顾虑与此之间做出权衡。
对新兴市场投资者而言,涟漪效应影响更广。韩国既是中间产品的主要消费国,也是向亚洲其他地区供应半导体、显示面板和电池的关键供应商。此处的紧缩周期会减少其对台湾、日本和中国等中间投入品的国内需求。这也发出信号:廉价资金时代——曾推动资本在新兴市场债务和股市间大举流动——正以快于部分投资组合应对速度的步伐退场。
谁赢谁输
韩国央行赢得了信誉。通过果断行动而非坐等通胀根深蒂固,它避免了2021年和2022年困扰许多央行的错误。驱动第二季度增长超预期的出口导向型企业也赢了——至少在短期内如此,因为它们的收入以美元和欧元计价,而非韩元。
浮动利率借款人输了。持有可调息房贷的房主、背负信用卡债务的消费者,以及依赖短期融资的企业,都立即面临成本上升。2,000万亿韩元的家庭债务悬顶意味着受影响的不只是边缘群体——而是人口中的相当大一部分。
密切关注此行的地区央行可能会发现自己的通胀战更难打。如果韩元大幅走强,将对日元、人民币和其他亚洲货币形成竞争压力。每家央行都面临各自的国内约束,而地区基准货币走强意味着它们在宽松政策时受资本外流掣肘的空间更小。
8月27日给予的教训是:韩国的经济奇迹是有债务上限的,而央行终于开始为此买单。连续加息并非恐慌之举。这是一记警告弹——而整个亚洲都应该竖起耳朵听。