El primer despliegue de satélites de Starship es el nuevo punto de inflexión de la industria espacial
SpaceX desplegó con éxito 26 satélites Starlink de nueva generación desde órbita en el Vuelo 14 de Starship, demostrando que la nave puede llevar las cargas pesadas que definirán la próxima era del vuelo espacial comercial. Este hito remodela silenciosamente la economía del lanzamiento, la estrategia de telecomunicaciones y los cálculos de cada competidor.
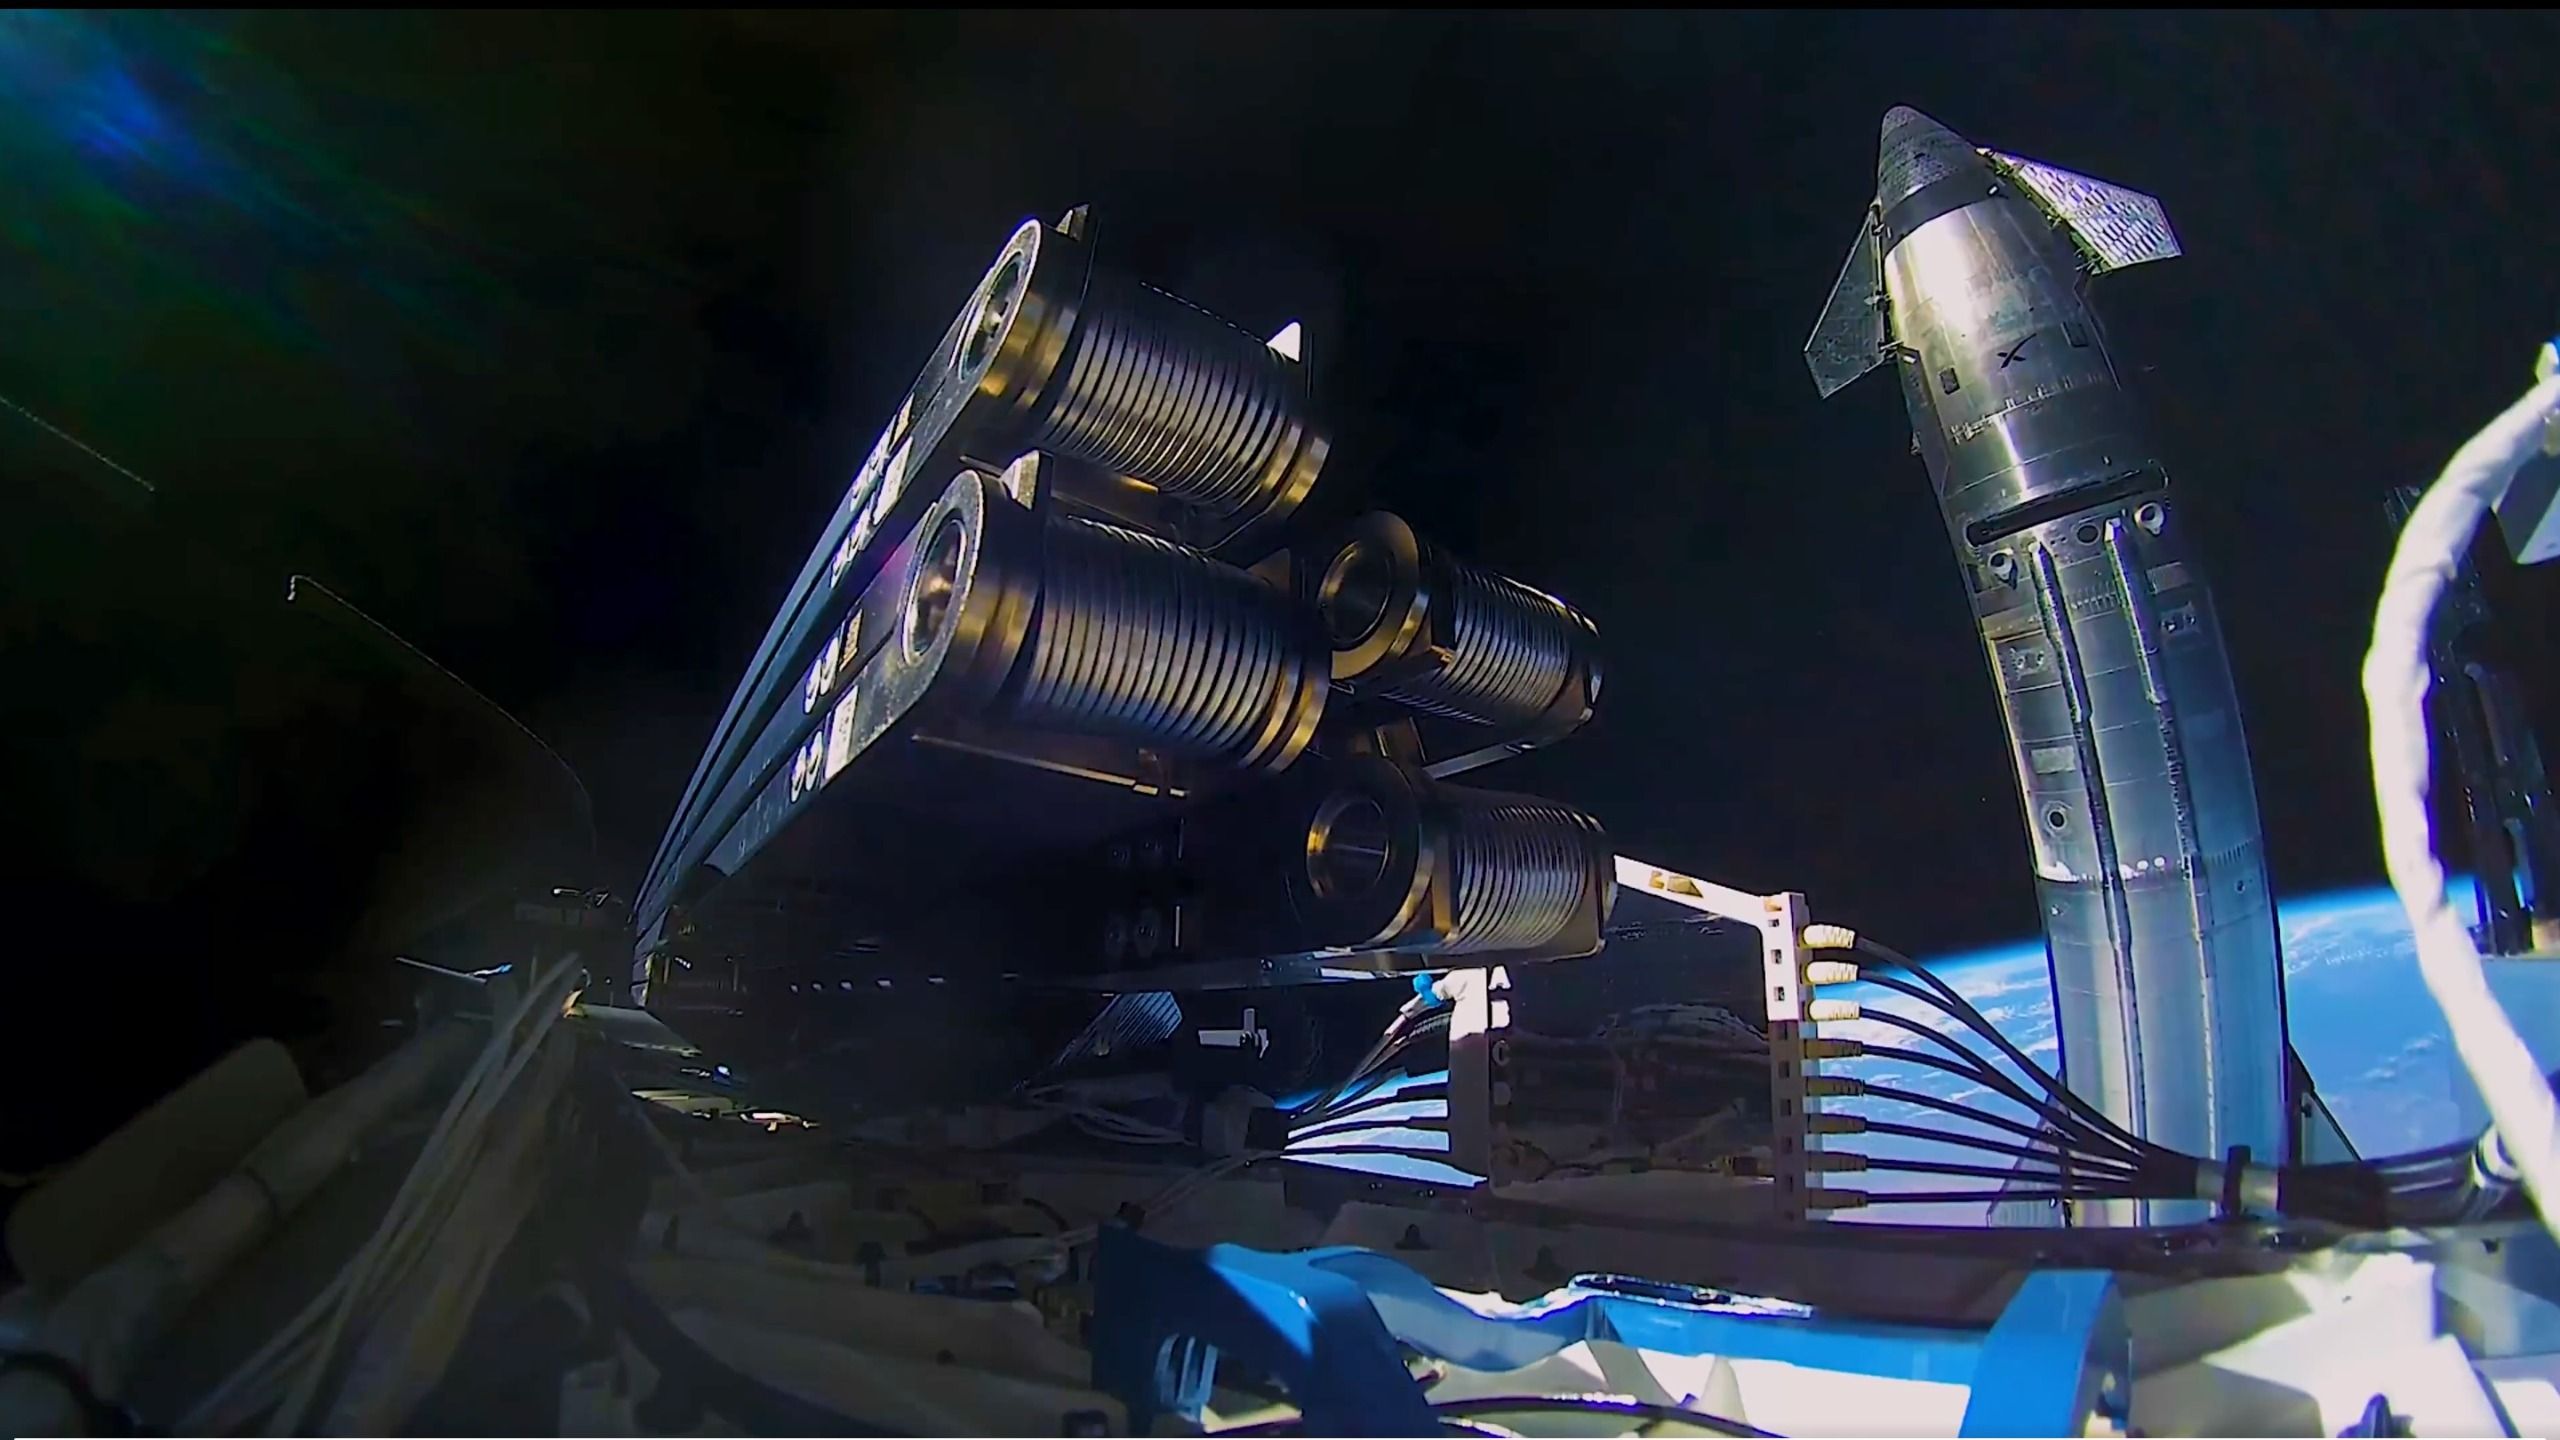
El momento en que SpaceX dejó de hablar y comenzó a desplegar
El 28 de septiembre de 2026, SpaceX hizo algo que sonaba a punto de una nota de prensa hasta que realmente viste las imágenes. Durante el decimocuarto vuelo de prueba de Starship, el megacohete de 407 pies de la compañía alcanzó la órbita y, por primera vez en la historia, liberó satélites hacia ella. Veintiséis naves Starlink Versión 3 se separaron del(etage superior, sus cámaras capturando una secuencia que dentro de diez años parecerá cotidiana y que, vista con perspectiva, resultará revolucionaria.
El despliegue en sí es una ingeniería impresionante. La verdadera significancia es lo que desbloquea: la lógica económica de una capa completamente nueva de vuelos comerciales espaciales, una que hace que la mayoría de los vehículos de lanzamiento existentes parezcan carretas tiradas por caballos junto a un tren de carga.
El problema del peso que solo Starship resuelve
El satélite Starlink V3 pesa aproximadamente 4.400 libras, unas dos veces la masa de su predecesor. Eso no es una actualización incremental. Es una clase diferente de hardware, y no puede volar con eficiencia en Falcon 9, el caballo de batalla que construyó la constelación original de Starlink, que ahora cuenta con más de 11.000 satélites en órbita terrestre baja.
Las propias matemáticas de SpaceX son contundentes. Un solo lanzamiento de Starship transporta aproximadamente 60 satélites V3 y proporciona unas 20 veces la capacidad de ancho de banda que una misión Falcon 9 podría ofrecer con hardware V2. El satélite V3 admite 1 terabit por segundo de enlace descendente y 160 gigabits por segundo de enlace ascendente, mejoras de aproximadamente 10x y 22x sobre el V2, respectivamente. Su sistema de antenas gestiona 2.048 haces en cada dirección, en comparación con los 192 haces de enlace descendente y 144 de enlace ascendente del V2.
Esto no es optimización. Es un salto generacional medido en potencias de diez.
Quién pierde cuando llega Starship
La lista de víctimas inmediatas es corta pero brutal. Falcon 9 no morirá mañana: aún vuela con una fiabilidad notable y tiene años de utilidad restante para cargas más ligeras. Pero para las operaciones de Starlink, que consumen la mayor parte de la cadencia de lanzamientos de SpaceX, la relevancia del Falcon 9 ahora está en una pendiente de un solo sentido.
Más allá de la propia flota de SpaceX, cada otro proveedor comercial de lanzamientos enfrenta un nuevo caso de referencia. Un vehículo que puede entregar 60 satélites pesados por lanzamiento a un costo marginal impulsado hacia cero por la reutilización total no solo subprecia a la competencia. Hace que sus modelos de negocio sean estructuralmente no competitivos para cualquier carga que Starship pueda transportar.
Los operadores tradicionales de satélites como Eutelsat, SES e Intelsat ya sienten la presión de la expanding huella de Starlink. Starship acelera esa presión al hacer más barato lanzar satélites de reemplazo y de capacidad que construirlos en la Tierra y esperar que se abra una plaza en un cohete parcialmente reutilizable.
Los contratistas de defensa enfrentan un cálculo más duro. La Fuerza Espacial de EE.UU. y otros compradores gubernamentales han invertido fuertemente en adaptar misiones a cargas de Falcon 9, Atlas V y Delta IV. Si Starship se convierte en el sistema de lanzamiento por defecto para las arquitecturas de seguridad nacional, la tubería de calificación cambia, y no todos en el ecosistema actual califican para la nueva.
Las matemáticas de los 100.000 satélites y la meta de 10.000 lanzamientos por año
El fundador de SpaceX, Elon Musk, ha dicho que la constelación V3 eventualmente contendrá aproximadamente 100.000 satélites. A 60 satélites por misión de Starship, eso requiere aproximadamente 1.700 lanzamientos solo para desplegar la capa base. Suma el ciclo de reemplazo de cinco años —los satélites Starlink no duran para siempre— y el número asciende constantemente.
Pero esa es solo la mitad visible del plan. Musk también ha descrito un proyecto mucho más ambicioso denominado Starmind: un millón de centros de datos de inteligencia artificial en órbita terrestre, todos lanzados en Starship. El concepto Starmind ha generado escepticismo como ciencia ficción, pero tratarlo como pura fantasía pierde la señal. Sea cual sea la arquitectura final, la dirección es clara: SpaceX está construyendo capacidad de lanzamiento para una escala de infraestructura orbital que aún no existe en ningún otro lugar.
La meta anual de vuelos que Musk ha barajeado es de 10.000 lanzamientos de Starship por año para 2030. Para contextualizar ese número: Falcon 9 voló 165 veces en 2025, un récord de la compañía que representó aproximadamente la mitad de todas las misiones orbitales en todo el mundo ese año. Diez mil vuelos de Starship significarían una cadencia más de 60 veces el total global actual. La física de esa afirmación no es el problema. El problema es si la cadena de suministro, las plataformas de lanzamiento, la infraestructura de pruebas de propulsión y la demanda del mercado pueden escalar en paralelo sin que uno de ellos se convierta en el cuello de botella.
Qué sigue sin demostrarse
El vuelo 14 de Starship marcó una casilla importante. No marcó todas. El perfil de misión probado fue una órbita y despliegue relativamente sencillos: sin reabastecimiento, sin tripulación, sin inyección interestelar.
El reabastecimiento orbital sigue siendo la capacidad más crítica que Starship aún no ha demostrado. Las misiones a la Luna, Marte y cualquier carga que requiera energía más allá de una inyección LEO simple dependen de la transferencia de propelente en órbita. Hasta que eso funcione, el verdadero potencial de carga de Starship permanece teórico.
La certificación para tripulación humana es otra brecha. SpaceX ha realizado 20 misiones de astronautas con Crew Dragon, pero Dragon transporta cuatro personas y opera en un conjunto de condiciones muy diferente al de Starship. Un sistema de soporte vital, capacidad de aborto a escalas que Dragon nunca requirió, y la certificación de tripulación aún están por delante. Los contratos de la NASA dependen de este cronograma.
Quizás lo más importante: SpaceX debe demostrar que puede sostener la tasa de vuelos que las matemáticas demandan. Un despliegue exitoso es un hito. Cien despliegues por año son una operación industrial. Mil por año es una reorganización del mercado global de lanzamientos. La compañía nunca ha tenido que operar a esa cadencia antes, y ninguna otra entidad en la historia ha lanzado vehículos orbitales con suficiente frecuencia para servir como referencia.
Las implicaciones de segundo orden
Las consecuencias más interesantes de este hito no tienen nada que ver con satélites.
Primero, la curva de costos. Si Starship alcanza su objetivo de reutilización y sostiene altas tasas de vuelo, el precio por kilogramo a órbita podría caer a una fracción de los niveles actuales. Eso no solo beneficia a SpaceX. Hace que conceptos previamente antieconómicos —fabricación orbital, estaciones de energía solar a gran escala, servicio dedicado de satélites— sean financieramente plausibles. La barrera deja de ser ingeniería. Se convierte en asignación de capital.
Segundo, el argumento de los centros de datos. Starmind, sin importar cuán realizado sea finalmente, reencuadra para qué sirve la órbita. Ahora mismo, la narrativa dominante es el acceso a internet. Un millón de nodos de procesamiento de IA orbital representaría una industria fundamentalmente diferente, una donde la latencia, la disponibilidad de energía y la gestión térmica en el vacío se convierten en las principales restricciones de diseño, en lugar del ancho de banda. Quien trate a Starship principalmente como un vehículo de lanzamiento de comunicaciones se perderá la apuesta más amplia.
Tercero, la dimensión geopolítica. Una sola compañía que controle la mayoría de la capacidad de lanzamiento a esta escala concentra un poder enorme. Los gobiernos responderán: mediante regulación, mediante alternativas subsidiadas, mediante competencia directa. La tensión entre el dominio de SpaceX y la política industrial nacional no es un problema futuro. Ya se está librando en audiencias de espectros, debates sobre controles de exportación y negociaciones de contratos de defensa.
Qué pasa después
Los próximos 12 a 18 meses serán decisivos. Espera que Starship intente pruebas de reabastecimiento orbital, vuelos orbitales tripulados y despliegues repetidos a una cadencia creciente. Cada éxito reduce la brecha entre lo que el vehículo puede hacer y lo que está certificado para hacer. Cada fallo a esta escala —y los fallos del tamaño de Starship son caros— pondrán a prueba si las matemáticas de la tasa de vuelo pueden sobrevivir a la fricción del mundo real.
Los competidores responderán de igual manera. Vulcan de ULA, Neutron de Rocket Lab y Long March 9 de China, junto con sus equivalentes comerciales, están todos diseñados con la sombra de Starship en mente. Algunos encontrarán nichos. La mayoría no competirá en precio para cargas pesadas.
Y Starlink mismo seguirá expandiéndose. La constelación V3 es la jugada de infraestructura. La visión Starmind es el valor de opción. Ambos requieren que Starship funcione a la escala que SpaceX promete.
El vuelo 14 fue la prueba de concepto. La prueba de escala es la misión que aún no ha ocurrido.