El empuje orbital de Starship podría revolucionar la economía global de lanzamientos
El próximo vuelo de Starship de SpaceX busca alcanzar la órbita, un hito que reduciría los costos de lanzamiento y remodelaría el mercado global. Analizamos quiénes ganan, quiénes pierden y qué sigue.
El umbral orbital
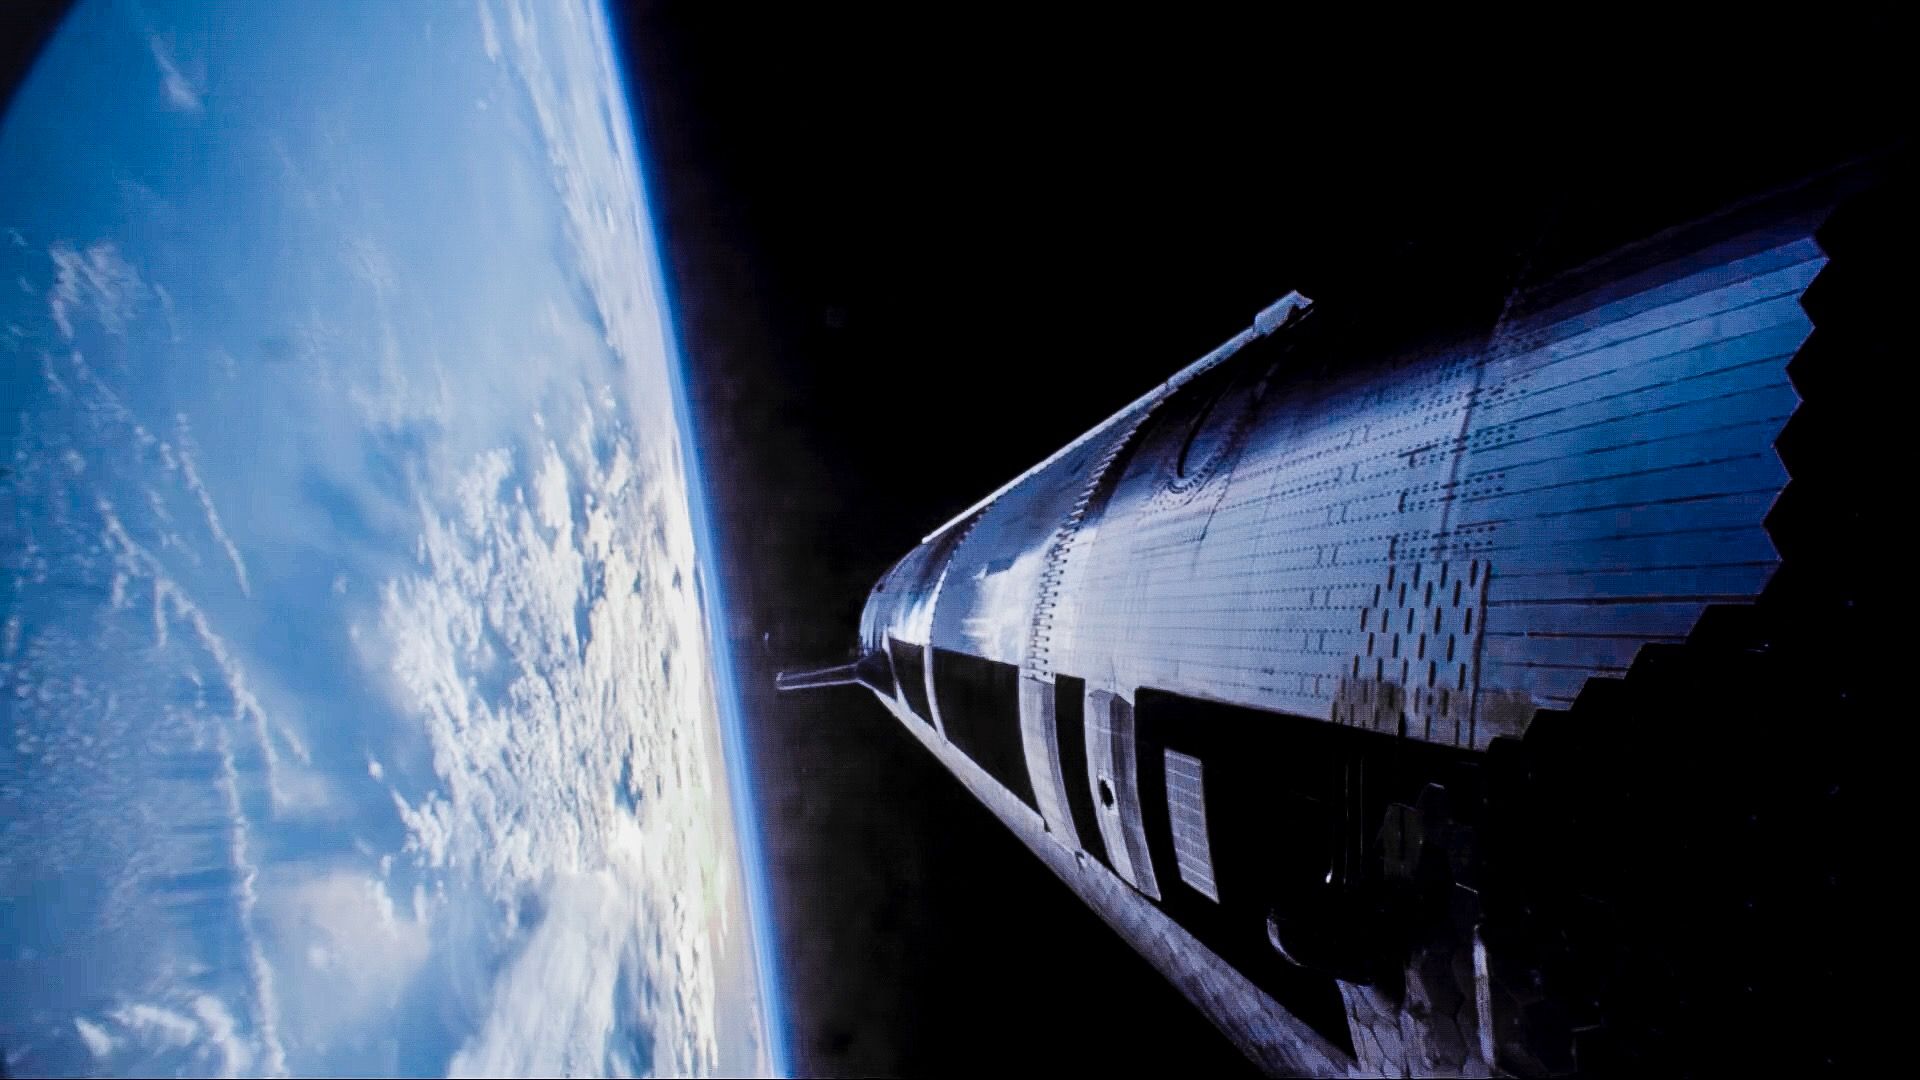
SpaceX está a punto de intentar algo que nunca ha logrado antes. El vuelo 14 de su vehículo Starship, programado para el 28 de septiembre, tiene como objetivo la inserción orbital. Los trece vuelos anteriores han sido suborbitales, describiendo arcos por encima de la atmósfera, pero sin alcanzar jamás la velocidad necesaria para rodear la Tierra. Si tiene éxito, esto marcará la primera vez que Starship —y cualquier vehículo público en la historia— sostenga una órbita partiendo de una configuración completamente reutilizable.
El perfil de la misión es radicalmente diferente. En lugar de los saltos suborbitales de una hora, el vuelo 14 durará aproximadamente diez horas. Tras el despegue, el propulsor Super Heavy, de 124 metros de altura, se separará, realizará una quema de retroimpulso y caerá en el Golfo de México. La etapa superior Ship continuará hasta una altitud de unos 275 kilómetros (170 millas), ejecutará una quema de inserción orbital de veinte segundos y luego derivará durante seis vueltas completas alrededor del planeta. Finalmente, una quema de deórbita la guiará hacia un splashdown en el Océano Pacífico.
Insertados en ese circuito hay veintiséis satélites Starlink Versión 3, el primer lote que SpaceX ha colocado jamás en una órbita baja terrestre sostenida. Tres de ellos llevan cámaras para inspeccionar las losetas del escudo térmico, un paso crítico para demostrar la reutilización. No se trata solo de un vuelo de prueba; es una misión de entrega para la propia constelación que definirá el futuro comercial de SpaceX.
La economía de la órbita
¿Por qué alcanzar la órbita importa más allá del triunfo de ingeniería? Porque la órbita es donde la economía del lanzamiento cambia fundamentalmente. Hasta ahora, Starship ha sido un demostrador suborbital espectacular. La inserción orbital es el umbral que separa la novedad de la utilidad.
SpaceX ha afirmado repetidamente que la reutilización total —la capacidad de aterrizar y reusar tanto el propulsor Super Heavy como la etapa Ship— es la clave para reducir drásticamente el costo por kilogramo. La compañía lo llama «el santo grial de la astronáutica». Con una capacidad de carga útil de 100 toneladas a órbita desde hoy, y un objetivo de diseño de 200 toneladas en iteraciones posteriores, Starship promete entregar cargas a la LEO (órbita baja terrestre) a una fracción del costo de los vehículos existentes de gran porte.
Consideremos las cifras. Un Falcon 9, el caballo de trabajo de SpaceX, cobra aproximadamente entre 50 y 60 millones de dólares por lanzamiento para hasta 22,8 toneladas a LEO. El Vulcan Centaur de ULA arranca desde unos 119 millones de dólares para 20 toneladas. El Ariane 6 de Arianespace, una vez operativo, competirá en la misma ballpark. Starship, si es completamente reutilizable, podría impulsar los costos de lanzamiento por debajo de una década. Incluso las estimaciones iniciales sugieren precios inferiores a 10 millones de dólares por lanzamiento para cargas masivas.
Esa compresión transformaría todos los segmentos de la economía espacial. Los operadores de satélites podrían desplegar plataformas más grandes y capaces con el mismo dinero. Megaconstelaciones como Starlink, OneWeb y el Proyecto Kuiper de Amazon resultarían aún más asequibles para expandirse. El turismo espacial, la manufactura orbital y los depósitos de combustible en el espacio: todos dependen de un acceso económico a la órbita.
Cadenas de suministro en conmoción
La disrupción no se detendría en los proveedores de lanzamiento. Un vehículo barato y de alta capacidad envía ondas de choque por toda la cadena de suministro aeroespacial. Los contratistas de primer nivel que actualmente construyen etapas de cohetes, aviónica y sistemas de propulsión para ULA, Arianespace e ISRO enfrentarían una contracción de la demanda de golpe. Muchas de estas empresas operan con márgenes ajustados; un colapso de precios podría forzar consolidaciones o despidos antes de que puedan pivotear hacia nuevos contratos.
A la inversa, la base de proveedores domésticos de SpaceX —empresas como Relativity Space, Rocket Lab y numerosos fabricantes de componentes con sede en California— podría experimentar un crecimiento explosivo. La fabricación de Starship depende intensamente de la iteración rápida y la producción en casa, lo que significa que los pequeños proveedores capaces de entregar a velocidad y bajo costo serán cortejados agresivamente. El efecto dominó concentraría la actividad económica en Texas y Florida mientras vacía los tradicionales centros aeroespaciales de Alabama, Misisipi y el sur de Francia.
Quién gana, quién pierde
Un vuelo orbital exitoso pone a SpaceX kilómetro y medio por delante en la carrera por el dominio del lanzamiento. Pero las ondas expansivas se sentirán en todo el mundo.
SpaceX gana de inmediato. Valida la tecnología central, acelera el despliegue de Starlink V3 y desbloquea el contrato del módulo lunar Artemis de NASA. La compañía puede empezar a volar satélites Starlink a la órbita a escala, reforzando su monopolio sobre internet global de alto ancho de banda.
ULA, Arianespace e ISRO pierden cuota de mercado. Estas agencias y compañías han construido sus negocios sobre servicios de lanzamiento predecibles, aunque costosos. Si Starship se vuelve operativo, enfrentarán presión de precios que podría hacer económicamente inviables a muchos de sus cohetes. El Vulcan de ULA, ya plagado de retrasos, podría tener dificultades para justificar su precio. El Ariane 6 de Arianespace, diseñado para competir con el Falcon 9, de pronto parecería doblemente anticuado. Los programas GSLV y SSLV de ISRO, aunque más baratos, no pueden igualar la capacidad de carga ni la reutilización que promete Starship.
Los operadores estatales chinos enfrentan un dilema distinto. China ha estado desarrollando su propio vehículo de gran porte, el Long March 9, pero aún quedan años para completarlo. Un Starship maduro podría desplazar incluso los lanzamientos domésticos chinos, obligando a Beijing a subsidiar fuertemente o a buscar alternativas.
Los fabricantes y operadores de satélites tienen mucho que ganar si consiguen slots de lanzamiento a menores precios. Pero hay un pero: la integración vertical de SpaceX significa que controla tanto la carga útil como el lanzamiento. Los operadores competidores podrían encontrarse a merced de un solo proveedor, una dinámica que podría desencadenar escrutinio regulatorio en Europa y Estados Unidos.
Consecuencias regulatorias y geopolíticas
Washington y Bruselas probablemente reaccionen. Las preocupaciones antimonopolio ya están surgiendo entre legisladores europeos, que ven el doble rol de SpaceX como proveedor de lanzamiento y operador de satélites como un conflicto de intereses. La Agencia Espacial Europea ha comenzado en silencio a explorar alianzas con proveedores alternativos para reducir la dependencia de una sola compañía. En Estados Unidos, el Congreso podría impulsar mandatos que exijan que las cargas útiles gubernamentales viajen en vehículos no SpaceX, un movimiento que podría fragmentar aún más el mercado.
Geopolíticamente, una arquitectura de lanzamiento dominada por Starship desplazaría el centro de gravedad lejos de las naciones espaciales tradicionales. Países sin capacidad de lanzamiento doméstica —la mayor parte de África, América Latina y partes de Asia Sudoriental— se volverían completamente dependientes de SpaceX para acceder a la órbita. Esa dependencia conlleva implicaciones de poder blando mucho más allá de lo económico.
La imagen más amplia
La órbita es solo la primera barrera. Starship aún debe dominar el reabastecimiento en órbita, el almacenamiento criogénico de propelentes a largo plazo y la captura y reus en el aire de ambas etapas. El aterrizaje lunar Artemis IV de NASA en 2028 depende de una docena de lanzamientos de reabastecimiento para llenar los tanques del módulo lunar —una capacidad que queda muy más allá del Vuelo 14.
Sin embargo, el impacto psicológico y de mercado de un éxito orbital sería inmediato. Los inversores verterían capital en empresas relacionadas con SpaceX; los gobiernos acelerarían sus propios programas lunares y de espacio profundo; y la carrera del internet satelital se intensificaría.
Para el mercado global de lanzamientos, el mensaje es claro: ya sea adaptarse a la nueva economía o correr el riesgo de obsolescencia. La era del acceso costoso y de bajo volumen al espacio podría estar llegando a su fin. El vuelo 14 de Starship nos dirá si esa era realmente ha terminado.