星舰轨道冲刺或将颠覆全球发射经济学
SpaceX的下一趟星舰飞行旨在实现入轨——这一里程碑将大幅压缩发射成本并重塑全球市场。本文分析谁会受益、谁会受损,以及接下来会发生什么。
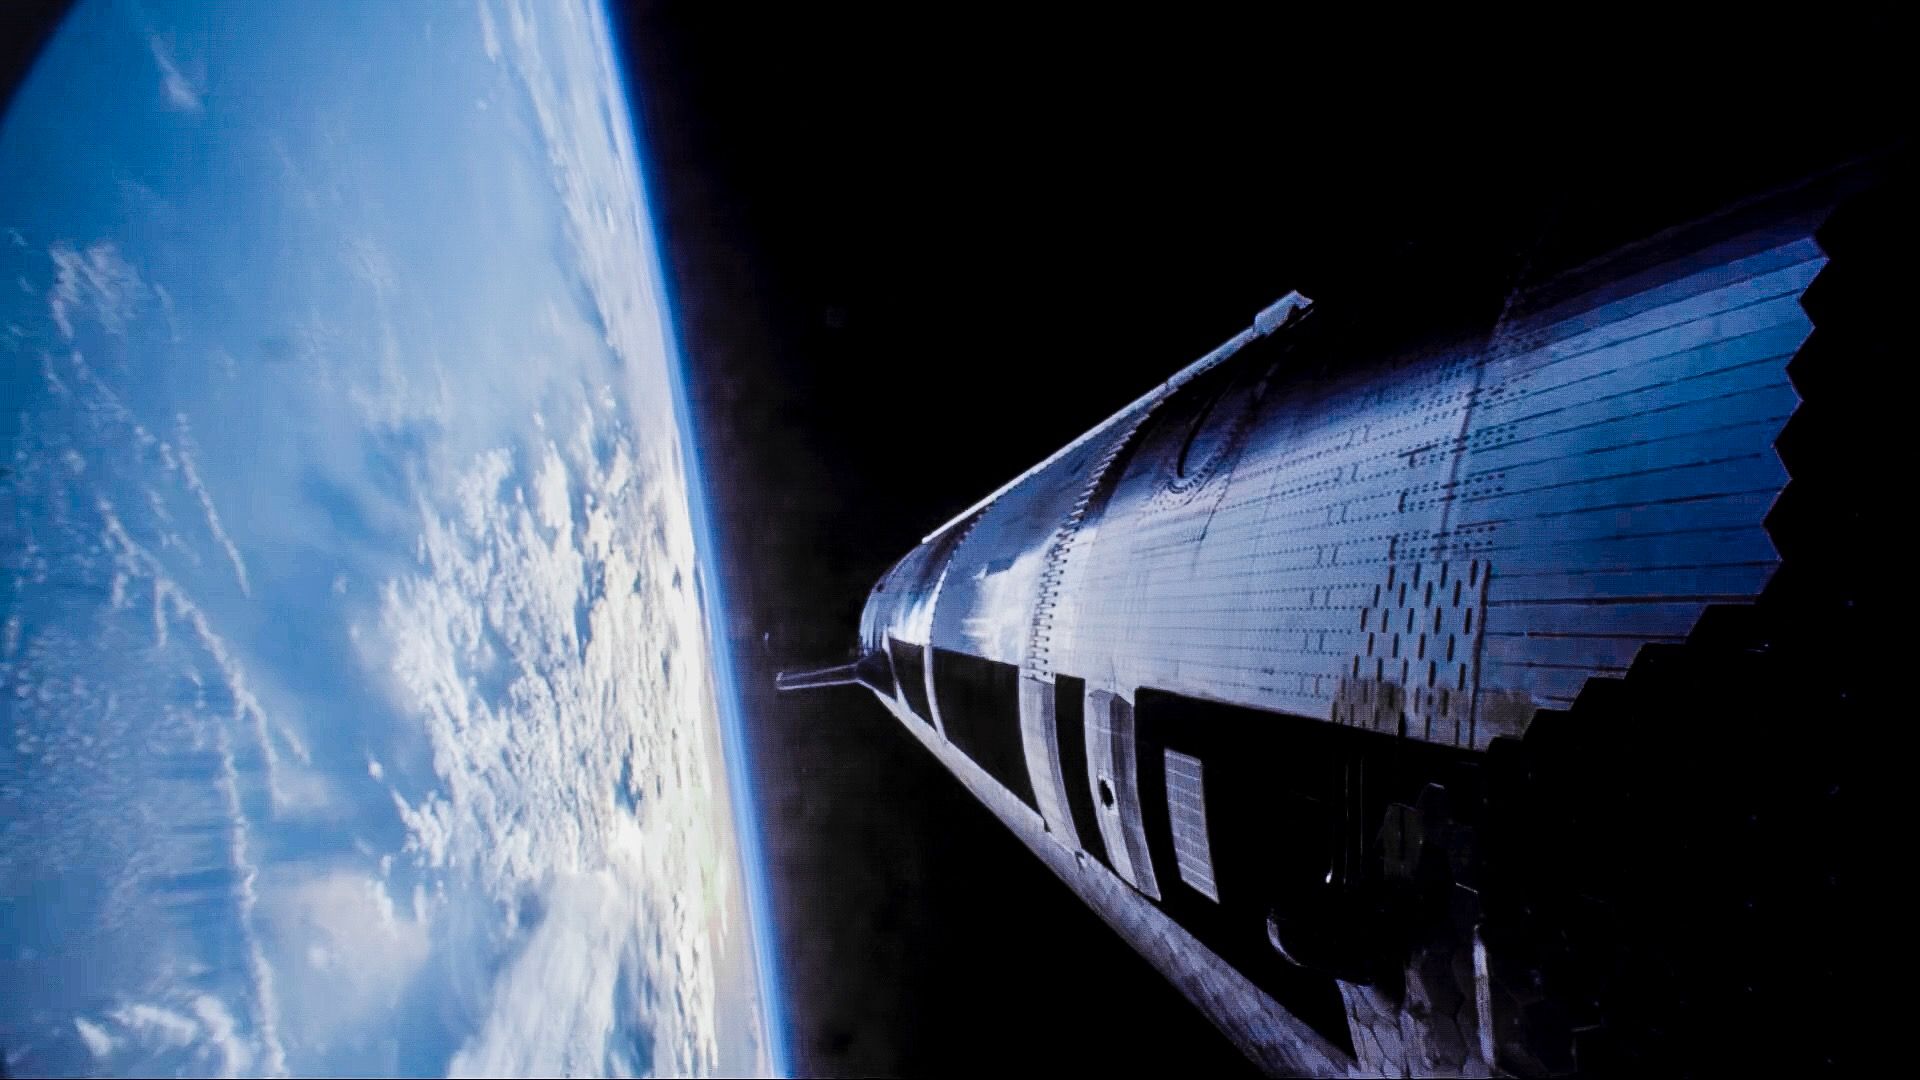
轨道阈值
SpaceX即将尝试一项前所未有的壮举。其星舰第14次飞行定于9月28日,目标是实现轨道注入。此前的十三次飞行均为亚轨道飞行——弧线穿越大气层边缘,却从未达到环绕地球所需的速度。若取得成功,这将是星舰——乃至历史上任何公开载具——首次从完全可重复使用的箭级上实现稳定入轨。
任务剖面截然不同。与之前持续一小时左右的亚轨道飞行相比,第14次飞行预计持续约十个小时。起飞后,407英尺高的超重型助推器将分离,执行再入点火并溅落于墨西哥湾。星舰上面级将继续爬升至约170英里(275公里)高度,执行一次22秒的轨道注入点火,随后在围绕地球完整飞行六圈后自由滑行。最终,一次离轨点火将引导其溅落于太平洋。
在这趟飞行任务中,还搭载了26颗Starlink第三代卫星——这是SpaceX首次将星链卫星送入稳定低地球轨道。其中三颗配备了摄像头,用于检查防热盾隔热瓦——这是证明可重复使用性的关键一步。这不只是一次试飞;这也是一次为SpaceX商业未来奠基的星座部署任务。
轨道经济学
为什么进入轨道如此重要,超越工程成就本身?因为轨道才是发射经济性发生根本转变的地方。迄今为止,星舰一直是一款令人瞩目的亚轨道演示平台。轨道注入是从新奇走向实用的那道门槛。
SpaceX屡次强调,完全可重复使用性——即同时实现超重型助推器和星舰上面级的着陆与复用——是大幅降低每公斤发射成本的关键。公司将其称为"火箭工程的圣杯"。星舰当前运力达100吨入轨,设计目标在后继型号中提升至200吨,这意味着它有望以现有重型运载火箭零头般的成本将载荷送入LEO。
看看数字吧。SpaceX的主力火箭猎鹰9号,单次发射收费约5000至6000万美元,可将最多22.8吨载荷送入低地球轨道。ULA的火神半人马座起步价约1.19亿美元,运力20吨。Arianespace的阿丽亚娜6号投入运营后,也将在这个价位区间竞争。如果星舰实现完全可重复使用,发射成本有望骤降一个数量级。即便早期估算也显示,单次发射价格可低于1000万美元,却能运送超大载荷。
这种压缩将重塑航天经济的每一个板块。卫星运营商可以用同样的预算部署更大、更强大的平台。Starlink、OneWeb和亚马逊的柯伊伯计划等巨型星座将变得更容易规模化。太空旅游、轨道制造和太空燃料补给站——所有这些,都依赖于廉价的入轨通道。
供应链震荡
这种颠覆不会仅限于发射服务商。一款廉价且大容量的运载工具,将在航空航天供应链中掀起巨浪。目前为ULA、Arianespace和ISRO制造火箭箭级、航电系统和推进系统的Tier-1承包商,将遭遇需求骤减。这些企业大多利润率微薄,价格崩盘可能迫使它们在转向新合同之前经历整合或裁员。
相反,SpaceX的国内供应商——包括Relativity Space、Rocket Lab以及众多加州零部件制造商——可能迎来爆发式增长。星舰的制造高度依赖快速迭代和内部生产,这意味着能够以速度和低成本交付的小型供应商将受到大力追捧。连锁效应将使经济活动向得克萨斯州和佛罗里达州聚集,同时掏空阿拉巴马州、密西西比州和法国南部等传统航空航天中心的根基。
谁赢谁输
一次成功的轨道飞行将使SpaceX在发射主导权的竞争中遥遥领先。但涟漪效应将遍及全球。
SpaceX立刻受益。 它验证了核心技术,加速了Starlink V3的部署,并解锁了NASA阿尔忒弥斯登月舱的合同。公司可以开始大规模将星链卫星送入轨道,进一步巩固其在全球高带宽互联网上的垄断地位。
ULA、Arianespace和ISRO的市场份额将流失。 这些机构和公司建立在可预期但昂贵的发射服务之上。如果星舰投入运营,它们将面临足以让许多火箭在经济上难以为继的价格压力。屡受延误困扰的ULA火神火箭可能难以证明其定价合理。专为对标猎鹰9号设计的Arianespace阿丽亚娜6号,将显得 doubly outdated。ISRO的GSLV和即将推出的SSLV项目虽然成本更低,却无法匹敌星舰承诺的运载能力和可重复使用性。
中国国家运营方面临不同的困境。中国一直在研发自己的重型运载火箭长征九号,但仍需数年才能完成。成熟的星舰甚至可能压低中国国内发射的价格,迫使北京要么大幅补贴,要么寻求替代方案。
卫星制造商和运营商若能以更低价格获得发射位,将受益匪浅。但存在一个陷阱:SpaceX的垂直一体化意味着它同时控制载荷和发射。竞争对手可能发现自己受制于单一提供商,这种格局可能引发欧洲和美国的监管审查。
监管与地缘政治影响
华盛顿和布鲁塞尔可能做出反应。反垄断担忧已在欧洲议员中浮现,他们视SpaceX同时作为发射服务商和卫星运营商的双重角色为利益冲突。欧洲空间局已悄然开始探索与其他提供商的合作,以降低对单一公司的依赖。在美国,国会可能推动强制要求政府载荷搭乘非SpaceX火箭发射的法规,这一举措可能进一步割裂市场。
地缘政治层面,一个由星舰主导的发射架构将使重心偏离传统航天国家。缺乏本土发射能力的国家——非洲大部分地区、拉丁美洲和东南亚部分地区——将完全依赖SpaceX获取入轨通道。这种依赖带来的软实力影响远超经济范畴。
大局视角
入轨只是第一道关卡。星舰仍需掌握在轨加注、长期低温推进剂储存,以及两级的空中捕获与复用。NASA预计在2028年的阿尔忒弥斯4号登月任务,需要十余次加注飞行来为登月舱储罐加满燃料——这一能力远在Flight 14的能力之外。
然而,一次轨道成功的心理和市场影响将是立竿见影的。投资者会将资本涌入SpaceX相关项目;各国政府将加速自身月球和深空计划;卫星互联网竞赛将进一步白热化。
对于全球发射市场,信息很清楚:要么适应新的经济格局,要么面临被淘汰的风险。高成本、低容积的太空准入时代可能正走向终结。星舰的第14次飞行将告诉我们,那个时代是否真的结束了。