El veto de ventas en corto de Taiwán expone la fragilidad compartida
Taiwán implementó sus restricciones más duras contra las ventas en corto desde 2015 tras un desplome del 17 % en una semana. La medida no es solo una reacción local al pánico: revela cuán entrelazados están los repuntes tecnológicos de Asia y lo rápido que puede desmoronarse la confianza.
Un circuito de ruptura total, no un ajuste cosmético
Las autoridades financieras de Taiwán esta semana no solo se ajustaron los guantes. Atacaron de lleno.
El viernes, la Comisión de Supervisión Financiera anunció que queda prohibida la venta en corto de cualquier acción por debajo del cierre del día anterior en todos los sectores. Es la primera medida generalizada de este tipo en once años, desde 2015. Al mismo tiempo, el requisito de margen para posiciones cortas se elevó del 130 % al 150 %, obligando efectivamente a los traders a depositar una colateralización mucho más sustancial. Se congelaron las nuevas emisiones de warrants put. Se instruyó a las instituciones financieras para detener nuevos préstamos de acciones y recuperar los préstamos existentes. Todo entra en vigor el lunes.
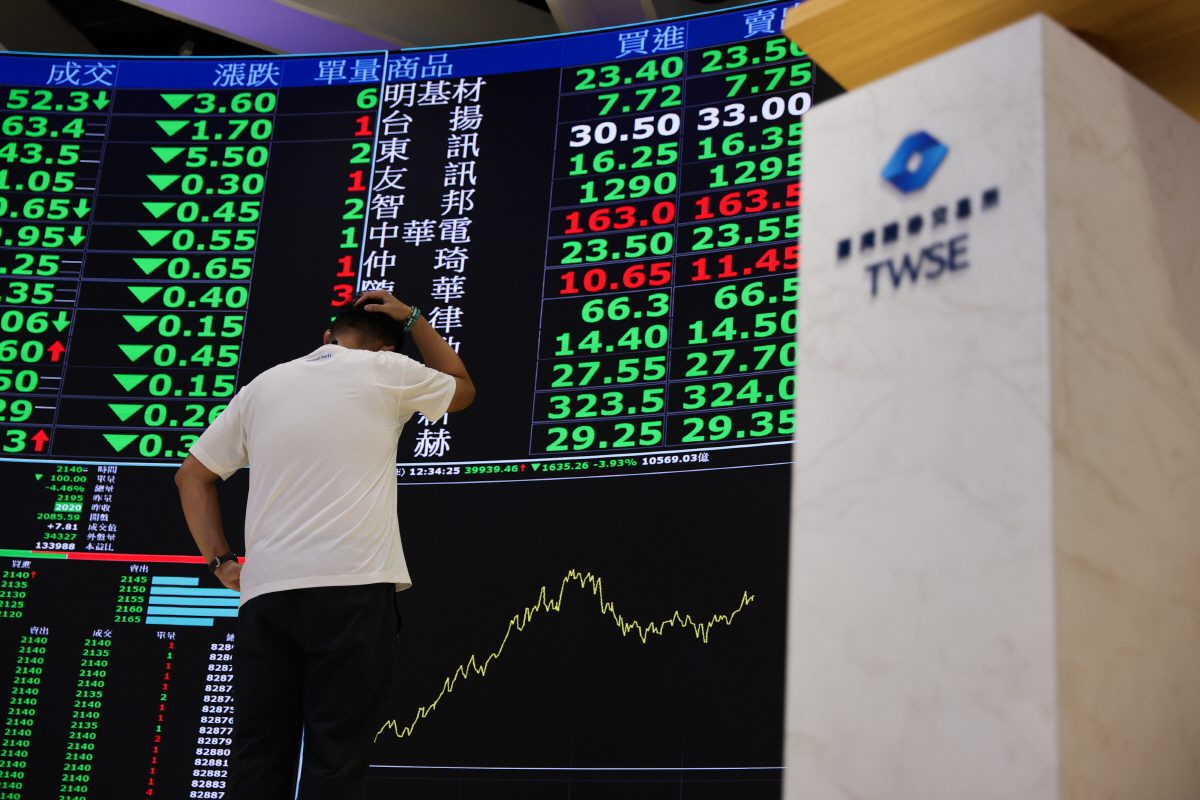
El detonante fue brutalmente simple. El Índice Peso Taiwanés cayó un 4,40 % el miércoles y un 6,23 % el jueves, borrando aproximadamente una quinta parte de su valor en diez sesiones bursátiles. Los inversores describieron la escena localmente como “otro lunes negro”. La pregunta que nadie está haciendo lo suficientemente fuerte es por qué un mercado construido sobre la columna vertebral del fabricante de semiconductores más importante del mundo puede derrumbarse tan rápido — y qué significa eso para todos los demás que han estado navegando en la misma ola.
La política es extrema porque la situación es inusual
Seamos precisos con lo ocurrido. No fue un sangrado lento. El TWII perdió aproximadamente un 17 % en semanas del calendario. Esa velocidad obliga a los reguladores a encerrarse. En circunstancias normales, las prohibiciones de venta en corto son quirúrgicas — aplicadas a nombres específicos volátiles o activadas solo tras caídas dramáticas intradía. Taiwán actuó de forma horizontal. Cada acción, cada vendedor en corto, cada emisor de derivados atrapado en la red.
El primer ministro Cho Jung-tai convocó una reunión de emergencia con la FSC y los ministerios económicos la mañana del viernes y ordenó pasos inmediatos de estabilización. Que se moviera en cuestión de horas tras la segunda pierna hacia abajo sugiere que el gobierno vio la trayectoria como existencial más que cíclica. Cuando el jefe de gobierno orquesta personalmente un barrido regulatorio tan abarcador, no estás ante una reacción de reflejo condicionado. Estás ante un sistema que sintió que había cruzado un umbral.
Ya era la tercera ronda de intervenciones desde principios de noviembre. El día seis, el gobierno aprobó la décima compra de mercado del Fondo Nacional de Estabilidad Financiera y anunció cinco medidas de estabilización. El día diecinueve, aparecieron restricciones adicionales a la venta en corto. Para el veintiuno, todo se amplió a cobertura total. El patrón de escalada importa. Los reguladores no están convencidos de tener espacio para una cuarta ronda.
Por qué la exposición a semiconductores se convierte en riesgo de contagio
La razón por la que Taiwán importa en esta historia va mucho más allá de la geografía. TSMC por sí sola representa una participación desproporcionada del TWII y genera más ingresos que el PIB de muchas naciones pequeñas. Cuando Taiwán estornuda, la cadena global de suministro de chips resfría. Pero lo contrario también es cierto: cuando las valuaciones tecnológicas globales se recalibran, Taiwán amplifica cada movimiento.
El auge de la IA que impulsó los mercados taiwaneses al alza también los ha vuelto más frágiles. El índice está concentrado. Un puñado de nombres semiconductoros mueve todo el cálculo. Y esos nombres están expuestos a dos choques simultáneamente: demanda doméstica de cadenas de suministro relacionadas con China y presión de precios de compradores estadounidenses que renegocian términos contractuales tras las restricciones a exportaciones de Nvidia y otros fabricantes de chips.
Lo que hace este período particularmente agudo es que la tesis de inversión en IA no se ha fracturado fundamentalmente. La demanda de chips avanzados sigue siendo real. Pero la disposición de Wall Street a pagar múltiplos premium por esa demanda se ha suavizado. La combinación crea una brecha peligrosa entre los fundamentos corporativos y las valuaciones bursátiles. Los vendedores en corto amplificaron la caída. Las regulaciones intentan contener la aceleración. Ninguna aborda la compresión subyacente.
La conexión coreana ya es real
No hay que mirar lejos para ver por qué esto no está contenido. El KOSPI cayó más del 5 % el mismo jueves en que Taiwán se desplomó, deslizándose a 4.800 — el nivel más bajo en nueve meses. El KOSDAQ cayó casi un 6 %. Ambos índices activaron circuitos de ruptura de trading automatizado dentro de diez sesiones bursátiles entre sí. El panorama manufacturero de Corea del Sur para diciembre salió por debajo de la línea base, arrastrado por los sectores siderúrgico y de teléfonos, a pesar de la resiliencia en semiconductores y automotores.
La correlación no es casual. Los exportadores coreanos dependen intensamente de componentes taiwaneses. SK Hynix y Samsung Electronics ambos alimentan la misma tubería de demanda de memoria para IA que impulsa las líneas de fabricación de TSMC. Cuando los inversores huyen de Taiwán, no se detienen en el Estrecho. Pasan por Seúl y Osaka por los mismos cables de desencadenante algorítmico. Las redes comerciales regionales que impulsaron el milagro económico asiático son ahora los mismos canales que transmiten el pánico.
Qué_signals_aleja_sobre_la_confianza_en_el_cre_cimiento_liderado_por_tecnología
Hay un punto más profundo escondido dentro de estas titulares regulatorias. Asia, y particularmente Taiwán y Corea del Sur, apostaron fuertemente a que la inteligencia artificial justificaría otra década de expansión de precios de activos. La premisa parecía sólida: los centros de datos necesitan chips, los chips necesitan Taiwán, Taiwán se beneficia. Pero tres cosas convergieron para probar esa fe este mes:
En primer lugar, la brecha de valuación entre las grandes tecnológicas estadounidenses y los fabricantes asiáticos se ha vuelto imposible de ignorar. La ganancia se acumula en los diseñadores; el riesgo de bajada recae sobre los fabricadores. En segundo lugar, la incertidumbre geopolítica alrededor del propio Taiwán nunca ha sido más baja, aunque un conflicto directo siga siendo poco probable. En tercer lugar, las expectativas globales de tasas de interés continúan castiga Sectores dependientes del crecimiento.
Los vendedores en corto no tienen razón porque los fundamentos sean débiles. Son rentables porque los fundamentos aún no justifican los precios. La respuesta regulatoria contundente de Taiwán revela un gobierno que comprende que esta brecha existe pero cree que los mecanismos del mercado por sí solos no pueden cerrarla con gracia. La alternativa — dejar que el impulso descendente siga su curso — corre el riesgo de desencadenar bucles de retroalimentación que podrían dañar la misma base industrial que Taiwán afirma proteger.
Quién_gana,_quién_pierde_y_hacia_dónde_vamos
Los vendedores en corto pierden de inmediato. Cualquier persona que dependa de acciones prestadas para apostar contra el TWII ahora enfrenta un muro de colateral del 150 % y una prohibición absoluta de vender por debajo del cierre previo. La estrategia que funcionó esta semana simplemente no puede operar bajo estas reglas.
Los inversionistas minoristas nacionales ganan un escudo temporal. El gobierno está fomentando explícitamente recompras de acciones y ha pausado la emisión de warrants put, ambas diseñadas para reducir la presión vendedora y brindar soporte institucional. Los gestores de carteras extranjeros observarán cuidadosamente para ver si el Fondo realmente despliega capital esta vez.
Los compradores globales de chips enfrentan un cálculo diferente. Cualquier inestabilidad prolongada en Taiwán interrumpe el calendario de suministro que los operadores de data centers en todo el mundo están esperando para sus plazos de despliegue de IA. El costo de la demora se mide en ventanas de ingresos perdidas. Esa presión podría empujar a algunos clientes hacia arreglos alternativos de sourcing —una amenaza en cámara lenta a la posición de monopolio de Taiwán.
La ventana de política se cierra rápidamente. Estas medidas tienen fechas de vencimiento y costos políticos. Si el índice se estabiliza, las restricciones se relajan. Si no, el gobierno se quedará sin opciones antes de quedarse sin urgencia.
Qué sigue depende de si la reevaluación fundamental de las valuaciones de IA es estructural o episódica. Las herramientas de emergencia de Taiwán pueden amortiguar el pánico. No pueden reescribir las expectativas de ganancias ni cambiar la geometría de la demanda global de chips. El mercado aprendió esta semana que la confianza viaja rápido. La lección más larga —aquella que reguladores, inversionistas y economías enteras necesitarán internalizar— es que la confianza frágil se deshace con la misma rapidez.