台湾做空禁令曝光亚洲市场脆弱性
台股自2015年以来最严厉的做空禁令在指数一周暴跌近17%后出台。此举不只是地方恐慌反应——更折射出亚洲科技驱动涨势的紧密联动,以及信心瓦解之迅速。
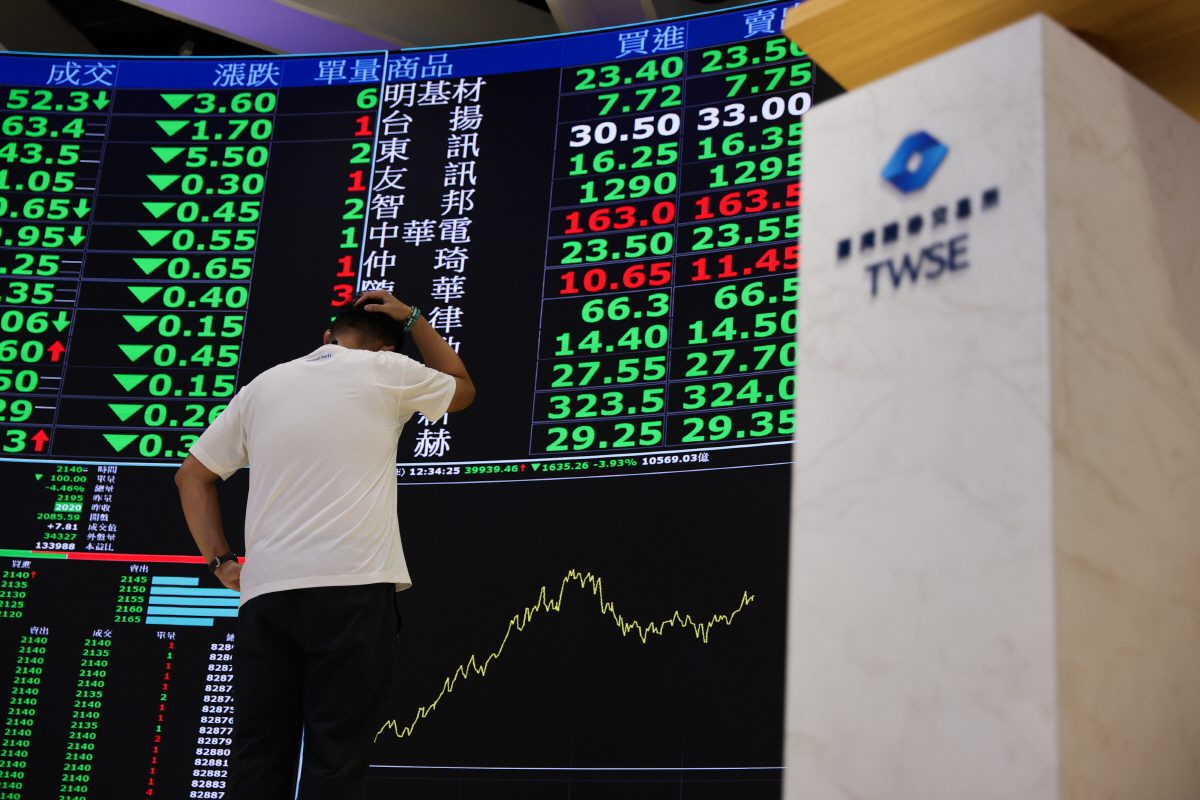
全面熔断,而非表面修饰
本周台湾金融当局并非只是收紧手套,而是直取要害。
周五,金融监督管理委员会宣布,禁止在所有行业做空收盘价低于前一个交易日收盘价的股票。这是十一年来首次采取此类全面措施——上次还要追溯到2015年。同时,空头部位的保证金要求从130%上调至150%,实质上迫使交易者缴纳大幅增加的全额保证金。新发行的认沽权证被冻结。金融机构被告知停止新的股票出借并召回现有借款。所有这些措施将于周一生效。
触发机制简单而残酷。台湾加权指数周三下跌4.40%,周四暴跌6.23%,十个交易日内蒸发了约五分之一的市值。投资者在当地将这场面描述为"又一个黑色星期一"。但很少有人大声追问:一个建立在全球最重要半导体代工厂脊梁上的市场为何会跌得如此之快——这对所有搭乘同一条浪潮的人来说意味着什么。
政策极端,是因为局势不寻常
让我们精确地来看这里发生了什么。这不是一场缓慢的失血。TWII在日历年内的数周内损失了约17%。这种速度将监管者逼入死角。正常情况下,做空禁令是外科手术式的——仅针对特定波动股票或仅在盘中出现剧烈下跌时触发。台湾选择的是全面覆盖。每只股票、每位做空者、每张陷入网中的衍生品发行人,无一幸免。
郑丽君总理于周五上午召集金管会和经济部的紧急会议,下令立即采取稳定措施。他在第二波下跌后几小时内就采取行动,这表明政府将此视为生存性危机而非周期性调整。当政府首脑亲自推动如此全面的监管行动时,这绝不是膝跳反应。这是一个感知到自己已越过某条红线的体系。
这已经是自十一月初以来的第三轮干预。第六轮时,政府批准了国家金融稳定基金史上第十次市场购买,并宣布五项稳定措施。第十九天,额外的做空限制出现。到了第二十天,一切扩展为全面覆盖。这种升级模式意味深长。监管者并不确信自己还有第四轮的余地。
为何半导体敞口转化为传染风险
台湾在这件事中之所以重要,远超地理因素。台积电一家就占据了TWII不成比例的权重,其营收超过许多小国的GDP。台湾打个喷嚏,全球芯片供应链就会感冒。但反之亦然:当全球科技估值重新定价时,台湾会将每一次波动放大。
推动台湾市场走高的AI热潮也让市场变得更加脆弱。指数高度集中。少数几只半导体股票就能左右整个盘面。而这些股票同时面临两重冲击——来自中国相关供应链的国内需求,以及美国买家在美国出口管制下重新谈判合同条款带来的定价压力。
这一时期之所以特别尖锐,是因为AI投资 thesis 并未根本动摇。对先进芯片的需求依然真实存在。但华尔街为这种需求支付高溢价的意愿已经软化。这种组合在企业基本面与股权估值之间制造了一个危险缺口。做空放大了跌幅,监管试图封顶加速,但两者都没有触及根本挤压。
韩国联系已然现实
你不需要远看就能看到这不是孤立的。就在台湾暴跌的同一天周四,KOSPI跌幅超过5%,跌至4800点——九个月来的最低水平。KOSDAQ下跌近6%。两大指数在相隔不到十个交易日的时间内均触发了程序化交易的熔断机制。韩国自身的12月制造业前景低于基准线,钢铁和手机行业拖累大局,尽管半导体和汽车业仍有韧性。
这种关联绝非巧合。韩国出口商严重依赖台湾零部件。SK海力士和三星电子都汇入驱动台积电产线的同一AI内存需求管道。当投资者逃离台湾时,他们不会停在海峡。他们会沿着同样的算法触发线路穿过首尔和大阪。曾推动亚洲经济奇迹的区域贸易网络,如今正是传递恐慌的通道。
这释放了关于科技驱动增长的何种信号
在这些监管头条新闻背后,隐藏着一个更深层的问题。亚洲,尤其是台湾和韩国,押注人工智能将为资产价格再扩张十年提供理由。这个前提看似合理——数据中心需要芯片,芯片需要台湾,台湾受益。但这个月有三件事汇聚在一起,考验着这份信念:
第一,美国科技巨头与亚洲制造商之间的估值差距已难以忽视。上行收益归于设计者;下行风险落在代工方。第二,围绕台湾本身的地缘政治不确定性已达历史低点,即便直接冲突仍属不大可能。第三,全球利率预期继续打压依赖增长的行业。
做空者并没有因为基本面疲软而错。他们的利润来自基本面尚未证明当前价格的合理性。台湾粗粝的监管回应揭示了一个明白这一缺口存在、但相信市场机制无法体面地弥合它的政府。另一种选择——让下跌动能自行展开——有可能触发反馈循环,损害台湾声称要保护的工业基础本身。
谁赢谁输,以及下一步去向何方
做空者立刻遭受损失。任何依靠借入股份来押注TWII下跌的人现在面临150%的保证金壁垒和禁止在前一日收盘价以下卖出的硬性规定。本周奏效的策略根本无法在这种规则下运作。
本土散户获得了暂时的护盾。政府明确鼓励股份回购并已暂停认沽权证发行,两者都旨在减少抛压并提供机构支撑。外国投资组合经理将密切关注稳定基金此次是否真正部署资金。
全球芯片买家则面临不同的算计。台湾的任何长期不稳定都将 disrupt 全球数据中心运营商赖以推进AI部署时间表供应链计划。延误的成本以错失的收入窗口来衡量。这种压力可能会推动部分客户转向替代采购安排——这是对台湾垄断地位的慢性威胁。
政策窗口关闭迅速。这些措施带有到期日和政治成本。如果指数企稳,限制将逐步放松。如果不能,政府在紧迫感耗尽之前就已经用完了选项。
下一步取决于对AI估值的重新评估是结构性的还是周期性的。台湾的应急工具可以抑制恐慌,但它们无法改写盈利预期,也无法改变全球芯片需求的几何格局。市场本周学到了信心来得快去得也快这一课。更漫长的一课——监管者、投资者和整个经济体都需要内化的一课——是脆弱的信心同样碎裂得极快。